REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Od 2027 r. nowy podatek od oszczędności pobiorą nawet przy stracie na koncie OKI. Wady i zalety nowych przepisów pokazane na przykładach
pieniądze, oszczędności, OKI, podatek od wartości aktywów
Konta OKI od 2027 roku: wady i zalety pokazane na konkretnych liczbach. Pobiorą podatek nawet przy stracie z inwestycji
Shutterstock

REKLAMA

REKLAMA

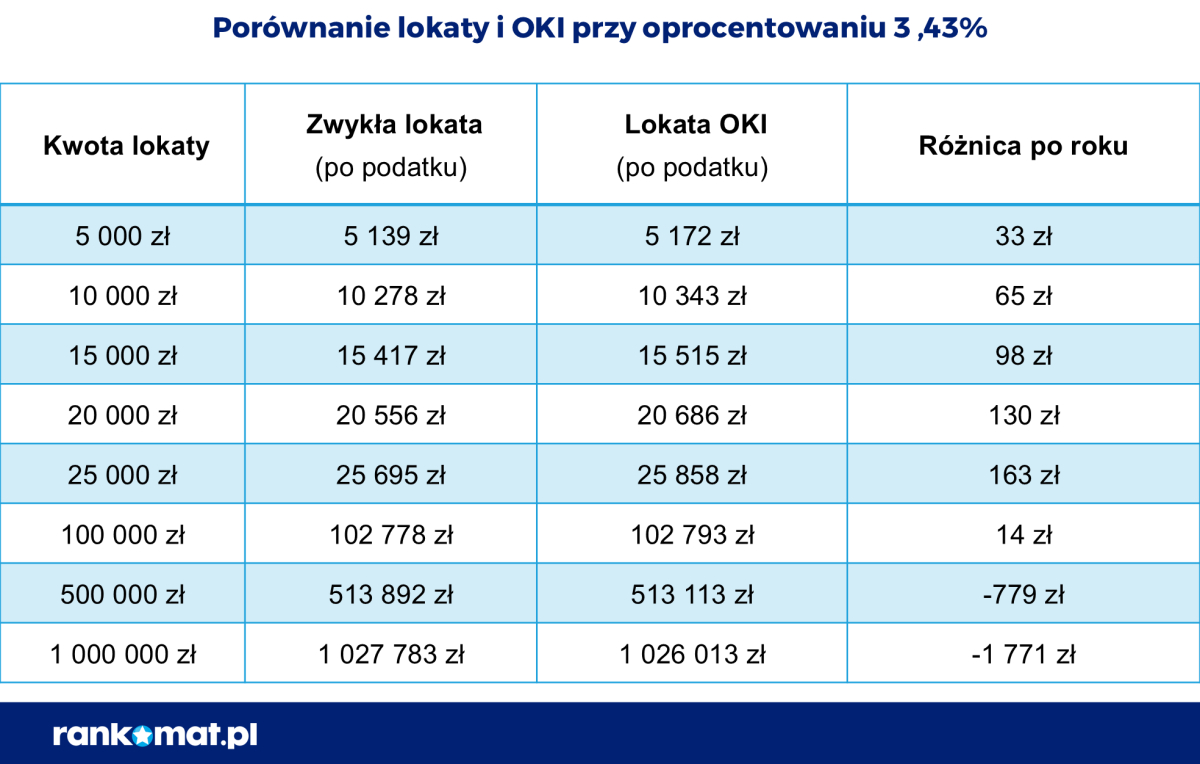
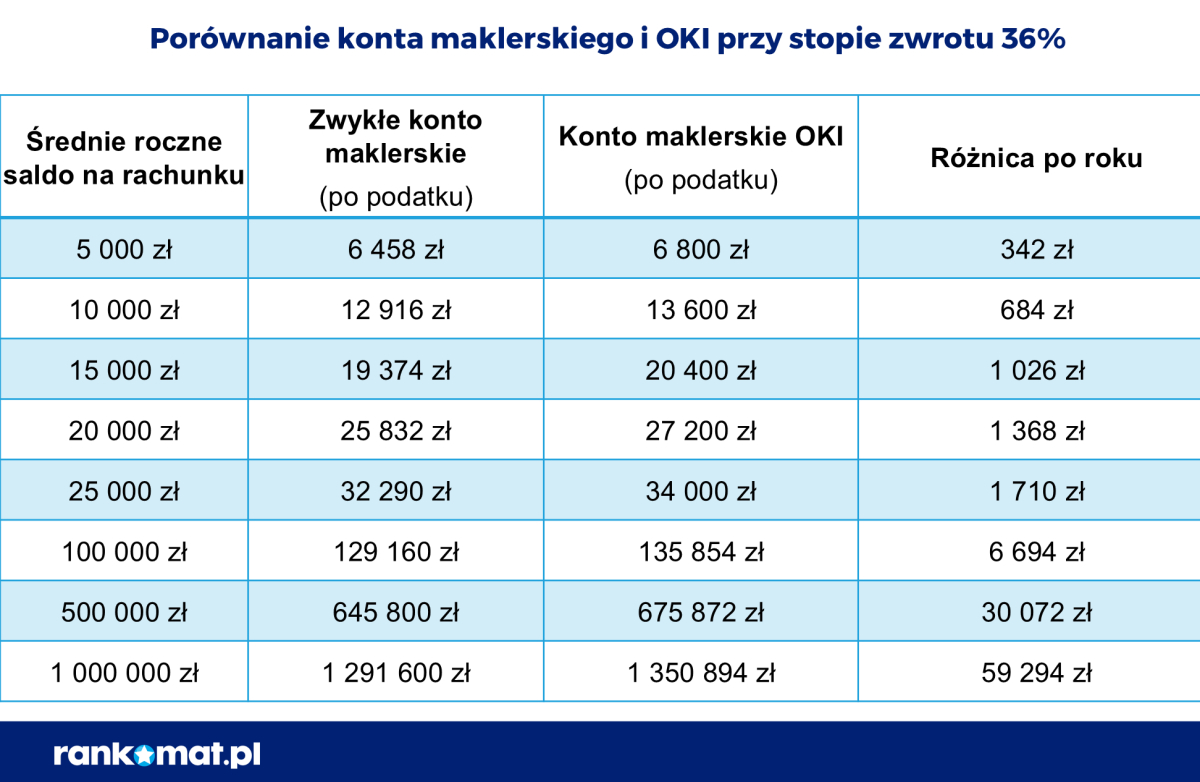
Osobiste konta inwestycyjne (OKI) zaczną działać od 2027 r. Tak wynika z uchwalonej przez Sejm 3 lipca 2026 r. ustawy o osobistych kontach inwestycyjnych, która już została podpisana przez Prezydenta RP i opublikowana w Dzienniku Ustaw. Rankomat.pl policzył, jakie byłyby wyniki, gdyby OKI funkcjonowało teraz i właśnie kończył się rok. W przypadku przeciętnej lokaty największa oszczędność podatkowa (162 zł) dotyczyłaby wpłaty 25 000 zł. OKI byłoby bardziej opłacalne od zwykłej lokaty jeśli wpłacimy nie więcej niż ok. 107 000 zł. Natomiast dla inwestorów uzyskujących wysokie zyski OKI byłoby korzystniejsze od zwykłego konta maklerskiego niezależnie od kwoty. Przy zysku takim samym jak wzrost WIG (36%) wpłacając 100 000 zł można byłoby zaoszczędzić na podatku 6 694 zł, a przy 1 mln zł już 59 294 zł. Konto OKI przegrywa ze zwykłym kontem maklerskim tylko wtedy, gdy kwota przekracza limit 100 000 zł, a zysk jest niewielki lub inwestor poniósł stratę.

rozwiń >

Projekt ustawy o osobistych kontach inwestycyjnych już w Sejmie

Od 8 maja 2026 r. toczyły się prace legislacyjne w Sejmie nad rządowym projektem ustawy o osobistych kontach inwestycyjnych. W dniu 3 lipca 2026 r. ten projekt został uchwalony przez Sejm, a 13 sierpnia 2026 r. ustawę o OKI podpisał Prezydent RP. Ustawa ta została opublikowana w Dz.U. 2026 poz. 1098 i wejdzie w życie 1 stycznia 2027 r. Wszystkie aktywa zgromadzone na OKI powyżej limitów (100 tys. zł i 25 tys. zł) będą objęte nowym podatkiem od wartości aktywów. A poniżej tych limitów brak będzie opodatkowania. Ale oprócz zwolnień przewidzianych dla OKI podatek Belki nadal działa i dotyczy tych samych form oszczędzania jak dotąd (w tym np. lokat bankowych, czy dochodów z obligacji i akcji).

Więcej na ten temat:

REKLAMA

REKLAMA

To będzie największa zaleta OKI

Zdaniem Jarosława Sadowskiego, Dyrektora Departamentu Analiz w Rankomat.pl, największą zaletą OKI jest całkowity brak opodatkowania osiągniętych zysków w przypadku wpłaty kwoty poniżej limitu. Konto OKI prowadzone w formie rachunku oszczędnościowego, lokaty czy obligacji skarbowych oznaczać będzie brak opodatkowania oszczędności tam ulokowanych - o ile kwota oszczędności na tym koncie nie przekroczy 25 000 zł - chodzi tu o przeciętną wartość w ciągu roku.

Natomiast jeżeli przy użyciu OKI będziemy inwestować w akcje, ETF-y, fundusze inwestycyjne itp. - będzie funkcjonować zwolnienie z podatku o ile kwota na takim OKI nie przekroczy 100 000 zł - również chodzi tu o przeciętną wartość w ciągu roku.

Porównanie OKI a lokaty i zyski z akcji

Eksperci Rankomat.pl policzyli, jak wyglądałaby opłacalność konta OKI, przy założeniu, że ktoś przez ostatnie 12 miesięcy trzymał oszczędności na OKI. Opłacalność OKI została to zestawiona ze zwykłymi lokatami i rachunkami maklerskimi - przy założeniu osiągnięcia identycznych zysków. W tych obliczeniach przyjęto założenie, że właściciel konta OKI uzyskałby przeciętny wynik, czyli:
- w przypadku inwestowania dokładnie zgodny ze wzrostem wskaźnika WIG, który wyniósł 36% r/r.;
- w przypadku lokaty przyjęto do porównania oprocentowanie 3,43 proc., tj. średnie oprocentowanie lokat rocznych w czerwcu 2025 r. według NBP.

Ważne

W poniższych obliczeniach przyjęto stawkę podatku od aktywów wynoszącą 0,85% - bo tak przewiduje projekt ustawy w art. 43, choć Jarosław Sadowski wyjaśnia, że stosując wzór na stawkę tego podatku określony w art. 25 projektu i podstawiając do niego obecny poziom stóp NBP, stawka powinna być niższa i wynosić 0,71%. Zdaniem eksperta, to bardzo zmieniłoby wyniki poniższych wyliczeń i w przypadku ww. niższej stawki OKI opłacałoby się bardziej niż zwykła lokata aż do kwoty ok. 304 000 zł.

Lokata OKI przestaje się opłacać przy kwocie powyżej ok. 107 tys. zł zł

W przypadku OKI w formie lokaty z oprocentowaniem 3,43% i ulokowanej kwocie 10 tys. zł, to na podatku oszczędzilibyśmy 65 zł. Jak wyjaśnia Jarosław Sadowski, Dyrektor Departamentu Analiz w Rankomat.pl: - Największa oszczędność (162 zł) dotyczyłaby wpłaty 25 000 zł, czyli dokładnie kwoty równej limitowi. Przy wyższych kwotach pojawiłby się podatek od aktywów, ale początkowo wciąż byłby on niższy niż podatek od zysków kapitałowych. Dopiero po przekroczeniu ok. 107 000 zł podatek od aktywów będzie wyższy niż podatek od zysków.

Gdyby przy ww. założeniach ulokowano na lokacie 1 mln zł, to zdecydowanie bardziej opłacalna byłaby zwykła lokata niż lokata w ramach OKI. Bo właściciel tej lokaty zaoszczędziłby na podatku 1770 zł.

REKLAMA
Porównanie lokaty bankowej z OKI

rankomat.pl

Gdy są mamy wysokie zyski z akcji - OKI opłaca się niezależnie od kwoty

Dla osób inwestujących w akcje OKI jest tym korzystniejsze, im wyższe zyski uzyskają.
- Wynik z ostatnich 12 miesięcy jest imponujący. WIG wzrósł bowiem o 36%. Oszczędności na podatku byłyby więc znaczące. W przypadku kwoty 10 000 zł OKI pozwoli zaoszczędzić 684 zł w porównaniu do zwykłego rachunku maklerskiego. Przy 25 000 zł będzie to już 1 710 zł oszczędności. Z kolei przy limicie 100 000 zł będzie to 6 694 zł - wyjaśnia Jarosław Sadowski.

Dalszy ciąg materiału pod wideo

W odróżnieniu od OKI dla oszczędzających, przy tak wysokiej stopie zwrotu nie istnieje kwota, przy której OKI przestaje się opłacać. Im wyższa wpłacona kwota, tym wyższa będzie oszczędność. Dla przykładu przy kwocie 1 mln zł i stopie zwrotu 36% rocznie OKI pozwoli obniżyć podatek o 59 294 zł.

Największa wada OKI - podatek od wartości aktywów jest naliczany nawet jeżeli jest strata z inwestycji

Zdaniem Jarosława Sadowskiego, Dyrektora Departamentu Analiz w Rankomat.pl, największą wadą OKI jest to, że podatek od aktywów jest naliczany nawet wtedy, gdy w danym roku inwestujący swoje oszczędności poniósł stratę na dokonanych inwestycjach. Chodzi tu o przypadek wpłaty na OKI kwoty powyżej limitu, czyli powyżej 100 000 zł dla inwestycji.

Przykład

Inwestor wpłacił na OKI 200 000 zł, czyli 100 000 zł więcej, niż wynosi limit. Jeśli w danym roku poniósł stratę na poziomie 10%, to na rachunku pozostało mu 180 000 zł. Stracił więc 20 000 zł. Dodatkowo zapłaci 763 zł podatku.
Porównanie OKI z kontem maklerskim

rankomat.pl

- Kolejna wada to fakt, że OKI może dawać poczucie pewnej niesprawiedliwości. Osoby oszczędzające mogą tak odbierać czterokrotnie wyższy próg zwalniający z podatku dla inwestycji. Przypomnijmy, że dla produktów oszczędnościowych jest to 25 000 zł, a dla inwestycji 100 000 zł - dodaje Jarosław Sadowski.

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Prawo
Mieszkanie komunalne po osobie zmarłej – interwencja RPO

Rzecznik Praw Obywatelskich podjął interwencję w imieniu córki z niepełnosprawnością, której gmina odmówiła wstąpienia w stosunek najmu lokalu po zmarłej matce. W wyniku podjętych działań sprawa została ponownie rozpatrzona w sposób pozytywny dla zainteresowanej. Na co zwrócił uwagę RPO?

ZUS ujawnia, o co najczęściej pytają Polacy doradcę emerytalnego. Okazuje się, że jedna decyzja może drastycznie zmienić Twoją emeryturę

Miliony Polek i Polaków szturmują placówki ZUS, by spotkać się ze specjalnymi doradcami. Choć większość przychodzi po zwykłą symulację, historie takie jak ta z Łodzi pokazują, że jedna wizyta może niespodziewanie podwyższyć comiesięczne wypłaty o setki złotych. Istnieje jednak kluczowy moment w karierze zawodowej, po którym na zmiany będzie już za późno. Sprawdź, o co warto zapytać doradcę i z jakich ukrytych możliwości możesz skorzystać, zanim Twój wiek zamknie Ci drogę do wyższego świadczenia.

Kierowcy mają czas do 1 listopada. Popularna aplikacja znika z kolejnego miasta

Wielkie zmiany dla tysięcy kierowców ruszają już od pierwszego poniedziałku listopada. Miejski Zarząd Ulic i Mostów podjął decyzję o natychmiastowym zakończeniu współpracy z jedną z najpopularniejszych aplikacji do opłacania postoju. Jeśli dotychczas korzystałeś z tego systemu, od listopada Twój telefon nie pomoże Ci przy parkowaniu. Sprawdź, o jakie miasto chodzi i jak teraz uniknąć mandatu.

Niedziela, 20:40 - kandydat Lewicy znika, pan Krzywoń już odszedł. Kto naprawdę decyduje w Biurze Rzecznika Praw Obywatelskich?

W niedzielę, 11 października 2026 r., o godzinie 20:40 Biuro Rzecznika Praw Obywatelskich publikuje zaskakujący komunikat. Dr Michał Peno nie obejmie stanowiska zastępcy Rzecznika Praw Obywatelskich. A zaraz potem zapewnienie, że niezawisłość i niezależność pozostają niewzruszonym fundamentem działania urzędu. Interesujący moment na publikację takiej informacji. Niedziela, późny wieczór, zaledwie kilka godzin po ujawnieniu przez dziennikarzy kulis planowanej nominacji. Oczywiście godzina publikacji nie dowodzi niczego poza godziną publikacji. Ale chronologia wydarzeń zasługuje na wyjaśnienie. Bo jeszcze tego samego dnia Biuro RPO zaprzeczało politycznemu charakterowi zmiany personalnej. A wieczorem okazało się, że wskazywany następca jednak nie obejmie stanowiska. Pozostał natomiast jeden problem. Adam Krzywoń już odszedł. A niedzielny komunikat nie wyjaśnia, dlaczego.

REKLAMA

74% zarządców nieruchomości nie ubezpiecza się od naruszeń RODO. Gdy roszczenie przekracza limit w polisie OC (obowiązkowo 50 tys. euro), nadwyżkę pokryć musi sam zarządca

Obowiązkowe OC zarządcy nie pokrywa kosztów postępowania przed UODO, a rozszerzenia o ryzyka RODO i cyber nie ma 74 proc. zarządców – wynika z danych Leadenhall Insurance za I poł. 2026 r. Wymagana prawem polisa chroni tylko do 50 tys. euro na wszystkie zdarzenia w roku. Przykłady szkód pokazują, że pojedyncze roszczenie potrafi kosztować kilkadziesiąt tysięcy złotych. Mimo to dwie trzecie zarządców nie podnosi sumy gwarancyjnej ponad obowiązkowe minimum. Zbyt niska suma to ryzyko także dla wspólnot, które nadwyżki muszą dochodzić bezpośrednio od zarządcy.

Banki same zwracają kredytobiorcom część odsetek. Radca prawny: to nie musi oznaczać pełnego rozliczenia kredytu

Kredytobiorcy otrzymują od banków wiadomości o zmianie sposobu naliczania odsetek i zwrocie części pobranych wcześniej kwot. Choć dla konsumentów oznacza to realną korzyść finansową, pojawia się pytanie, czy proponowane rozliczenia obejmują wszystkie należne im środki. Zdaniem prawników sama korekta odsetek nie przesądza o prawidłowości całej umowy kredytowej. W niektórych przypadkach analiza dokumentacji może ujawnić również podstawy do zastosowania sankcji kredytu darmowego.

Zwolnienie od pracy w razie śmierci krewnego lub powinowatego pracownika. Jakie wynagrodzenie?

W razie śmierci osoby bliskiej pracownik ma prawo do urlopu okolicznościowego. W zależności od stopnia pokrewieństwa lub powinowactwa zmarłego przysługuje jeden lub dwa dni zwolnienia od pracy. Urlop okolicznościowy jest płatny. Jak liczyć wynagrodzenie?

Staruszek żądał od MOPS zasiłku. I aby nie brudzili mu podłogi. Sąd znalazł salomonowe rozwiązanie

Czy osoba niepełnosprawna albo staruszek mogą stawiać warunki urzędnikom z MOPS takie jak: ubranie ochraniaczy na buty, zdjęcie butów, zdjęcie kurtek jako warunek wpuszczenia pracowników MOPS do swojego domu? W sprawie opisanej w artykule MOPS potraktował żądanie "proszę założyć ochraniacze na buty" jako arogancja i agresja. Dla staruszka arogancją i agresją było chodzenie po jego domu w butach. Sprawa pokazuje jak drobne rzeczy powodują duże konflikty. I że jeszcze wiele jest do poprawy w relacjach między MOPS a osobami korzystającymi ze świadczeń.

REKLAMA

Wojsko w latach 90. a emerytura. Czy powrót do tego samego zakładu pracy ma znaczenie? Redakcja Infor.pl odpowiada Czytelnikowi

Obowiązkowa zasadnicza służba wojskowa odbyta przed 1 stycznia 1999 roku to dla wielu emerytów kość niezgody w relacjach z ZUS-em. Wokół zasad jej zaliczania narosło mnóstwo mitów - m.in. ten, że brak powrotu do dawnego pracodawcy w ciągu 30 dni zamienia wojsko w okres nieskładkowy. Do naszej redakcji napisał Czytelnik, który uważa, że przez nagłe bezrobocie i upadłość zakładów pracy, on i jego bracia zostali potraktowani przez system niesprawiedliwie i niekonstytucyjnie. Wyjaśniamy przepisy, analizujemy wyroki i odpowiadamy, jak jest naprawdę.

Musisz mieć na koncie w ZUS co najmniej 120 tysięcy złotych. Nowy warunek wypłaty emerytury minimalnej?

Przełomowy projekt poselski ma drastycznie uszczelnić polski system emerytalny. Zgodnie z nowymi przepisami, aby ZUS podwyższył świadczenie do kwoty minimalnej (obecnie 1978,49 zł brutto), sam staż pracy już nie wystarczy. Na koncie ubezpieczonego będzie musiała znaleźć się gigantyczna kwota powiązana z pensją minimalną. Zobacz, kogo najbardziej dotkną szykowane restrykcje, jeśli wejdą w życie.

Zapisz się na newsletter
Najlepsze artykuły, najpoczytniejsze tematy, zmiany w prawie i porady. Skoncentrowana dawka wiadomości z różnych kategorii: prawo, księgowość, kadry, biznes, nieruchomości, pieniądze, edukacja. Zapisz się na nasz newsletter i bądź zawsze na czasie.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA