
Korzystna interpretacja skarbówki dla IT. Ryczałt 8,5 proc. zamiast 12 proc. i zwrot nadpłaty

REKLAMA
REKLAMA
Ręczne testowanie oprogramowania może być opodatkowane ryczałtem według stawki 8,5 proc., a nie 12 proc. – pod warunkiem że usługi mieszczą się w PKWiU 62.02.30.0 i nie są związane z doradztwem w zakresie oprogramowania. Tak wynika z najnowszej interpretacji dyrektora Krajowej Informacji Skarbowej.
- Płacił 12 proc. z ostrożności
- Dwie stawki dla branży IT
- Skarbówka: liczy się to, co faktycznie robisz
- Jak odzyskać nadpłacony ryczałt
- A co z latami ubiegłymi?
- Kiedy 8,5 proc. może nie przysługiwać
- Powołana interpretacja
REKLAMA
REKLAMA
Płacił 12 proc. z ostrożności
Z wnioskiem o interpretację wystąpił przedsiębiorca prowadzący jednoosobową działalność gospodarczą rozliczaną ryczałtem od przychodów ewidencjonowanych. Na podstawie umowy o świadczenie usług (B2B) wykonuje dla jednego zleceniodawcy wyłącznie manualne testowanie oprogramowania i zapewnianie jego jakości. Sprawdza, czy aplikacje tworzone przez zespół programistów działają zgodnie ze specyfikacją, projektami graficznymi i przyjętymi standardami. Ręcznie wykonuje testy funkcjonalne, akceptacyjne, eksploracyjne, regresyjne, integracyjne i systemowe, retesty po poprawkach oraz weryfikację interfejsu użytkownika. Tworzy i aktualizuje scenariusze oraz przypadki testowe, a wykryte błędy zgłasza w systemie śledzenia defektów.
Od początku 2026 r. płacił ryczałt według stawki 12 proc. Jak sam wyjaśnił – z ostrożności, bo miał wątpliwości interpretacyjne. Po przeanalizowaniu swoich obowiązków uznał jednak, że właściwa stawka to 8,5 proc. Zapytał więc fiskusa o dwie rzeczy: czy może stosować niższą stawkę i czy może odzyskać to, co nadpłacił w poprzednich miesiącach?
Dwie stawki dla branży IT
W tej sprawie znaczenie mają dwie stawki ryczałtu: 12 proc. dla usług IT wskazanych w ustawie i 8,5 proc. dla działalności usługowej, dla której nie przewidziano innej stawki. Stawka 12 proc. (art. 12 ust. 1 pkt 2b lit. b) dotyczy m.in. usług związanych z oprogramowaniem (PKWiU ex 62.01.1), doradztwa w zakresie oprogramowania (PKWiU ex 62.02), doradztwa w zakresie sprzętu komputerowego (PKWiU 62.02.10.0), instalowania oprogramowania oraz zarządzania siecią i systemami informatycznymi. Stawkę 8,5 proc. dla pozostałych przychodów z działalności usługowej przewiduje art. 12 ust. 1 pkt 5 lit. a uzpd.
REKLAMA
specjaliści IT, programiści, informatycy
specjaliści IT, programiści, informatycy
Shutterstock
Kluczowe jest oznaczenie „ex”. Zgodnie z art. 4 ust. 4 ustawy oznacza ono, że zakres usług jest węższy niż całe grupowanie PKWiU. Wyższa stawka nie obejmuje więc wszystkiego, co mieści się w klasie 62.02, lecz tylko usługi związane z doradztwem w zakresie oprogramowania. W tej samej klasie jest tymczasem grupowanie 62.02.30.0 – „Usługi pomocy technicznej w zakresie technologii informatycznych i sprzętu komputerowego”. Obejmuje ono m.in. pomoc w usuwaniu usterek w oprogramowaniu oraz kontrolę i ocenę działania systemów komputerowych. To właśnie do tego grupowania wnioskodawca przypisał swoje usługi.
Skarbówka: liczy się to, co faktycznie robisz
Dyrektor KIS przyznał podatnikowi rację (interpretacja indywidualna z 22 września 2026 r., sygn. 0112-KDSL1-1.4011.600.2026.3.KM). Stwierdził, że przychody z usług manualnego testowania oprogramowania, sklasyfikowanych w PKWiU 62.02.30.0 i niezwiązanych z doradztwem w zakresie oprogramowania, podlegają stawce 8,5 proc. Podkreślił przy tym, że o wysokości stawki decyduje wyłącznie faktyczny rodzaj wykonywanych usług. Nie przesądza o niej więc nazwa stanowiska ani kod PKD wpisany do CEIDG. Stanowisko nie jest odosobnione – tak samo organ rozstrzygał m.in. w interpretacjach z 27 marca 2025 r. (sygn. 0113-KDIPT2-1.4011.105.2025.1.DJD).
O wyniku przesądziły zarówno szczegółowy opis rzeczywiście wykonywanych czynności, jak i przyjęta przez wnioskodawcę klasyfikacja PKWiU 62.02.30.0. Organ nie ustalał samodzielnie, do jakiego grupowania należą usługi – przyjął klasyfikację podaną we wniosku jako element opisu sprawy. Interpretacja nie przesądza więc, że każdy tester manualny mieści się w PKWiU 62.02.30.0. Podatnik wyraźnie wskazał, czego nie robi: nie tworzy, nie modyfikuje ani nie pisze kodu źródłowego, nie wykonuje testów automatycznych, nie pisze skryptów automatyzujących, nie programuje w żadnym języku i nie doradza w zakresie oprogramowania, architektury czy technologii. Wyjaśnił też czynności z pogranicza, które mogłyby budzić wątpliwości. Udział w spotkaniach projektowych (np. typu Demo) ogranicza się do przedstawienia wyników testów. „Wymiana wiedzy” z zespołem to przekazywanie programistom informacji o znalezionych błędach i o tym, jak je odtworzyć. Udział w rekrutacji i wdrażaniu nowych testerów sprowadza się do sprawdzenia ich umiejętności w testach manualnych i zapoznania ich ze scenariuszami testowymi – bez decyzji kadrowych i zarządzania ludźmi.
Uwagę zwraca jeszcze jeden szczegół. Na fakturach podatnika są dwie pozycje: „Usługa testowania oprogramowania” i „Usługi dodatkowe związane z testowaniem oprogramowania”. Podatnik wyjaśnił, że obie składają się na jedną, kompleksową usługę rozliczaną stałą miesięczną kwotą i w całości mieszczą się w PKWiU 62.02.30.0. Fiskus nie zakwestionował tego podziału, ale oparł się na oświadczeniu podatnika. Jeśli wystawiasz podobne faktury, zadbaj o to, by opis pozycji odpowiadał temu, co rzeczywiście robisz.
Jak odzyskać nadpłacony ryczałt
Drugie pytanie dotyczyło pieniędzy już wpłaconych. Dyrektor KIS potwierdził, że skoro podatnik od początku roku stosował stawkę wyższą niż należna, może rozliczyć należny ryczałt od początku roku według stawki 8,5 proc. i uwzględnić prawidłowe kwoty w zeznaniu rocznym PIT-28.
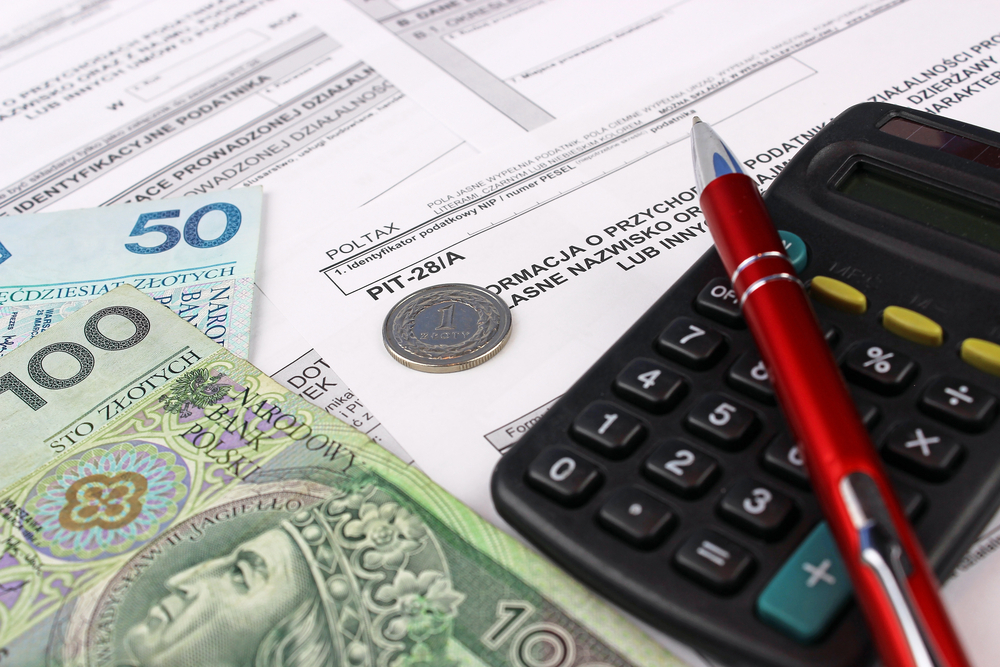
Polish,Information,Taxpayer,Revenues,Pit-28,/,A
pit, podatek
Shutterstock
Warto znać mechanikę. Zgodnie z art. 73 § 2 pkt 1 Ordynacji podatkowej u podatników podatku dochodowego nadpłata powstaje z dniem złożenia zeznania rocznego. Za 2026 r. nie składasz więc w trakcie roku żadnej korekty ani wniosku o zwrot. Należny ryczałt według stawki 8,5 proc. wykażesz w PIT-28 za 2026 r., składanym od 15 lutego do 30 kwietnia 2027 r. (art. 21 ust. 2 pkt 2 ustawy o ryczałcie). Jeżeli suma wpłat dokonanych w ciągu roku okaże się wyższa od ryczałtu należnego, z zeznania wyniknie nadpłata podlegająca zwrotowi. Inaczej jest w przypadku lat, za które PIT-28 został już złożony – tam trzeba skorygować zeznanie, a jeśli chcesz odzyskać pieniądze, złożyć razem z korektą wniosek o stwierdzenie nadpłaty (art. 75 § 3 Ordynacji podatkowej).
Pan Adam jest testerem manualnym rozliczającym się ryczałtem. Co miesiąc wystawia zleceniodawcy fakturę na 15 000 zł. Od stycznia do sierpnia 2026 r. płacił ryczałt według stawki 12 proc., czyli 1800 zł miesięcznie. Przy stawce 8,5 proc. płaciłby 1275 zł. Każdego miesiąca nadpłacał więc 525 zł, a przez osiem miesięcy – 4200 zł. W skali całego roku różnica wyniosłaby 6300 zł.
Wyliczenie jest uproszczone – pomija odliczenia od przychodu składek na ubezpieczenia społeczne i części składki zdrowotnej.
A co z latami ubiegłymi?
Interpretacja dotyczyła 2026 r. i tylko za ten rok chroni wnioskodawcę. Co do zasady możliwa jest jednak także korekta nieprzedawnionych rozliczeń za wcześniejsze lata, jeżeli również w tych latach rzeczywiście spełnione były warunki zastosowania stawki 8,5 proc. Stawka 12 proc. dla usług IT obowiązuje od 1 stycznia 2022 r. Kto od tego czasu płacił ją za usługi, które kwalifikowały się do niższej stawki, może skorygować PIT-28 za dany rok i złożyć wniosek o stwierdzenie nadpłaty. Ogranicza go termin przedawnienia: zobowiązanie przedawnia się z upływem pięciu lat, licząc od końca roku, w którym upłynął termin płatności podatku (art. 70 § 1 Ordynacji podatkowej), a wraz z nim wygasa prawo do złożenia wniosku o stwierdzenie nadpłaty (art. 79 § 2). Korekta za lata ubiegłe oznacza jednak, że urząd przyjrzy się twojemu rozliczeniu. Bez własnej interpretacji ryzyko sporu o klasyfikację usług pozostaje po twojej stronie.
Kiedy 8,5 proc. może nie przysługiwać
Interpretacja nie oznacza, że każdy tester może płacić 8,5 proc. O stawce nie decyduje sam fakt pisania lub niepisania kodu. Liczy się rzeczywisty charakter usług, ich klasyfikacja PKWiU oraz to, czy mieszczą się w kategoriach objętych stawką 12 proc. – a te obejmują nie tylko programowanie, lecz także m.in. usługi związane z doradztwem w zakresie oprogramowania. Uważaj zwłaszcza w następujących sytuacjach:
- Piszesz testy automatyczne. Tworzenie skryptów testowych to pisanie kodu, więc musisz liczyć się z tym, że fiskus uzna twoje usługi za związane z oprogramowaniem (PKWiU ex 62.01.1) i opodatkowane stawką 12 proc.
- Twoje usługi mają związek z doradztwem. Jeśli rekomendujesz rozwiązania, pomagasz w wyborze technologii albo oceniasz architekturę systemu, twoja usługa może zostać uznana za związaną z doradztwem w zakresie oprogramowania (PKWiU ex 62.02) – a to 12 proc., nawet jeśli nie piszesz ani linijki kodu.
- Źle klasyfikujesz usługę. Fiskus opiera się na klasyfikacji wskazanej we wniosku. W interpretacji z 19 czerwca 2023 r. (sygn. 0114-KDIP3-2.4011.345.2023.2.JK2) tester, który ręcznie sprawdzał strony internetowe i aplikacje, ale przypisał swoje usługi do PKWiU 62.01.11, usłyszał, że właściwa jest stawka 12 proc.
- Świadczysz usługi mieszane. Jeśli oprócz testów manualnych wykonujesz np. automatyzację, każdą część opodatkowujesz właściwą dla niej stawką – ale tylko wtedy, gdy ewidencja pozwala ustalić przychody z każdego rodzaju działalności (art. 12 ust. 3). W przeciwnym razie zapłacisz 12 proc. od całości.
- Pracujesz dla byłego pracodawcy. Jeśli świadczysz na rzecz byłego lub obecnego pracodawcy usługi odpowiadające tym, które wykonywałeś na etacie w bieżącym lub poprzednim roku, tracisz prawo do ryczałtu w tym roku podatkowym. Od dnia uzyskania takiego przychodu do końca roku rozliczasz podatek na zasadach ogólnych (art. 8 ust. 2).
Interpretacja indywidualna chroni wyłącznie podatnika, który ją uzyskał, i tylko w zakresie opisanego przez niego stanu faktycznego. Jeśli chcesz bezpiecznie stosować stawkę 8,5 proc., wystąp o własną interpretację – opłata wynosi 40 zł (art. 14f § 1 Ordynacji podatkowej). Opisz w niej dokładnie nie tylko to, co robisz, lecz także to, czego nie robisz.
Pamiętaj też, że do celów ryczałtu nadal stosuje się PKWiU z 2015 r. Nowa klasyfikacja PKWiU 2025 będzie miała zastosowanie w podatkach dochodowych dopiero od 2029 r.
- art. 4 ust. 1 pkt 1 i ust. 4, art. 8 ust. 2, art. 12 ust. 1 pkt 2b lit. b i pkt 5 lit. a, art. 12 ust. 3, art. 21 ust. 2 pkt 2 ustawy z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (t.j. Dz.U. z 2025 r. poz. 843 ze zm.)
Powołana interpretacja
– interpretacja indywidualna dyrektora Krajowej Informacji Skarbowej z 22 września 2026 r., sygn. 0112-KDSL1-1.4011.600.2026.3.KM



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

