
Wanna z hydromasażem w ogrodzie a ulga rehabilitacyjna. Skarbówka odmawia niepełnosprawnemu z powodu ważnego dla wszystkich

REKLAMA
REKLAMA
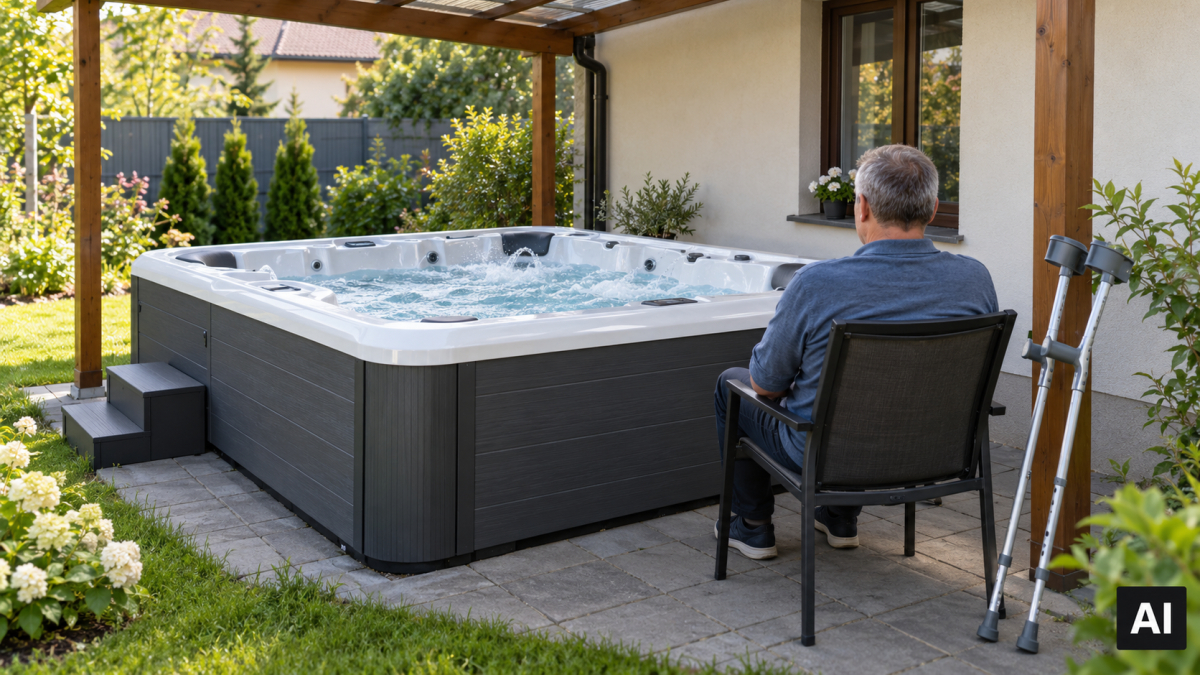
Podatnik z niepełnosprawnością kupił zaleconą przez ortopedę wannę z hydromasażem i zamontował ją w przydomowym ogrodzie. Dyrektor KIS uznał, że wydatku nie można odliczyć w PIT za 2025 r. Powodem był brak dochodu opodatkowanego według skali oraz przychodu opodatkowanego ryczałtem. Organ nie rozstrzygnął, czy samo urządzenie spełnia warunki ulgi rehabilitacyjnej.
- Wanna z hydromasażem zalecona przez lekarza
- Podatnik: przepis nie mówi, gdzie ma stać sprzęt
- Brak dochodu lub przychodu wykluczył odliczenie
- Czy wanna w ogrodzie to sprzętem rehabilitacyjny?
- Ulga rehabilitacyjna: skala, ryczałt i podatek liniowy
- Kiedy wydatek może odliczyć członek rodziny?
Interpretacja dyrektora Krajowej Informacji Skarbowej z 1 października 2026 r. (sygn. 0113-KDWPT.4011.616.2026.2.PPK) to przestroga dla każdego, kto planuje duży wydatek na sprzęt rehabilitacyjny. Zanim zapytasz, czy zakup mieści się w katalogu ulgi, sprawdź, czy w danym roku będziesz mieć od czego go odliczyć.
REKLAMA
REKLAMA
Wanna z hydromasażem zalecona przez lekarza
O interpretację wystąpił 59-letni mężczyzna z orzeczonym na stałe umiarkowanym stopniem niepełnosprawności, wynikającym ze schorzenia narządu ruchu. Choruje także na inne przewlekłe choroby, które jak podał obniżają odporność i wykluczają korzystanie z publicznych basenów i placówek rehabilitacyjnych. Lekarz ortopeda wskazał w zaświadczeniu, że ze względu na niewydolność układu ruchu wskazane jest korzystanie z wanny z hydromasażem w warunkach domowych.
W marcu 2025 r. podatnik kupił urządzenie o wymiarach 1,90 na 1,90 m. Łazienka w jego parterowym domu była za mała., dlatego wannę ustawił w ogrodzie, przy ścianie budynku, około trzech metrów od drzwi, pod wiatą chroniącą przed pogodą. Urządzenie podłączono na stałe do instalacji elektrycznej i według wnioskodawcy jest używane codziennie przez cały rok. Zakup sfinansował sam, bez dofinansowania ze środków publicznych, i ma na niego imienną fakturę.
Podatnik: przepis nie mówi, gdzie ma stać sprzęt
Wnioskodawca uważał, że wydatek mieści się w art. 26 ust. 7a pkt 3 ustawy o PIT, który obejmuje zakup indywidualnego sprzętu i urządzeń niezbędnych w rehabilitacji oraz ułatwiających wykonywanie czynności życiowych. Podkreślał, że przepis nie określa miejsca, w którym taki sprzęt ma się znajdować, a zalecenie terapii „w warunkach domowych” obejmuje również bezpośrednie otoczenie domu. Duże wymiary wanny tłumaczył potrzebą przyjęcia pozycji odciążającej kręgosłup, wymaganiami technicznymi urządzeń całorocznych i koniecznością asekuracji przez członka rodziny.
REKLAMA
Brak dochodu lub przychodu wykluczył odliczenie
Dyrektor KIS uznał stanowisko za nieprawidłowe, ale z zupełnie innego powodu. Przypomniał, że katalog wydatków z art. 26 ust. 7a jest zamknięty, a przepisy o ulgach należy wykładać ściśle. Rozstrzygnęła jednak odpowiedź na jedno z pytań z wezwania do uzupełnienia wniosku. Zapytany, czy w roku poniesienia wydatku uzyskał przychody opodatkowane według skali podatkowej lub ryczałtem od przychodów ewidencjonowanych, podatnik odpowiedział, że nie.
Ulga rehabilitacyjna pomniejsza dochód opodatkowany według skali albo przychód opodatkowany ryczałtem od przychodów ewidencjonowanych. Wnioskodawca nie uzyskał w 2025 r. żadnej z tych podstaw odliczenia, więc wydatku na wannę nie może odliczyć w zeznaniu za ten rok.
Czy wanna w ogrodzie to sprzętem rehabilitacyjny?
Na to pytanie interpretacja nie odpowiada. Organ przytoczył w uzasadnieniu zalecenie ortopedy i okoliczności montażu, ale nie rozstrzygnął, czy lokalizacja, wymiary urządzenia i zalecenie lekarskie pozwalają zakwalifikować ten zakup do wydatków objętych ulgą rehabilitacyjną. Nie można więc powoływać się na tę interpretację jako na dowód, że urządzenie zamontowane poza budynkiem traci rehabilitacyjny charakter, ani – odwrotnie – że go zachowuje.
Przy ocenie takiego wydatku liczyć się będzie przede wszystkim to, czy sprzęt służy potrzebom wynikającym z niepełnosprawności. Art. 26 ust. 7a pkt 3 wprost wyłącza z ulgi sprzęt gospodarstwa domowego, a urządzenie kupione w celach rekreacyjnych również nie spełni warunków odliczenia.
Ulga rehabilitacyjna: skala, ryczałt i podatek liniowy
Ulgę odliczysz od dochodu opodatkowanego według skali podatkowej albo od przychodu opodatkowanego ryczałtem od przychodów ewidencjonowanych. Ulgi rehabilitacyjnej nie można natomiast odliczyć od dochodu opodatkowanego podatkiem liniowym. Przedsiębiorca na liniowym może jednak skorzystać z niej w rozliczeniu innych dochodów opodatkowanych według skali, np. z pracy lub emerytury, jeżeli spełnia warunki odliczenia.
Odliczeniu podlegają wydatki poniesione w danym roku podatkowym i tylko do wysokości dochodu (przychodu) z tego roku. Niewykorzystana kwota nie przechodzi na kolejne lata. Ulgę wykazujesz w zeznaniu PIT-36, PIT-37 albo PIT-28, dołączając załącznik PIT/O.
Pan Adam ma orzeczenie o umiarkowanym stopniu niepełnosprawności i w 2025 r. uzyskał z emerytury dochód w wysokości 60 000 zł. W tym samym roku kupił sprzęt rehabilitacyjny za 70 000 zł. Odliczy 60 000 zł, czyli tyle, ile wyniósł jego dochód. Pozostałych 10 000 zł nie przeniesie na 2026 r. Gdyby zamiast emerytury miał wyłącznie dochód z firmy opodatkowanej podatkiem liniowym, nie odliczyłby nic.
Kiedy wydatek może odliczyć członek rodziny?
Z ulgi może skorzystać również podatnik, który ma na utrzymaniu osobę niepełnosprawną, m.in. małżonka, dziecko, rodzica lub rodzeństwo. Warunkiem jest, aby roczne dochody osoby niepełnosprawnej nie przekroczyły dwunastokrotności renty socjalnej obowiązującej w grudniu roku podatkowego. Za 2025 r. jest to 22 546,92 zł. To limit dochodów osoby pozostającej na utrzymaniu, a nie limit wydatku ani limit dochodów osoby, która odlicza własne wydatki na rehabilitację. Do jego obliczenia nie wlicza się m.in. alimentów, zasiłku pielęgnacyjnego, świadczenia uzupełniającego oraz trzynastej i czternastej emerytury.
Jeżeli wydatek poniosła wyłącznie osoba niepełnosprawna, członek rodziny nie może odliczyć go jako własnego. Sama faktura wystawiona na osobę niepełnosprawną nie wyklucza jednak odliczenia przez utrzymującego ją podatnika. Istotne jest również, kto faktycznie sfinansował zakup.
Jeżeli planujesz kosztowny zakup sprzętu rehabilitacyjnego, najpierw sprawdź, czy w danym roku uzyskasz dochód opodatkowany według skali lub przychód z ryczałtu ewidencjonowanego i w jakiej wysokości. Jeżeli nie, rozważ, czy wydatku nie powinien ponieść członek rodziny, na którego utrzymaniu pozostaje osoba niepełnosprawna, albo czy zakupu nie przesunąć na rok, w którym dochód się pojawi.
art. 26 ust. 1 pkt 6, ust. 7 pkt 4, ust. 7a pkt 3, ust. 7b, 7d, 7e i 13a ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jedn. Dz.U. z 2026 r. poz. 592 ze zm.)
Powołana interpretacja:
interpretacja indywidualna dyrektora Krajowej Informacji Skarbowej z 1 października 2026 r., sygn. 0113-KDWPT.4011.616.2026.2.PPK

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

