
Z polskimi bankami jest kilka problemów - na co najczęściej skarżą się klienci i czy te praktyki są dozwolone?

REKLAMA
REKLAMA
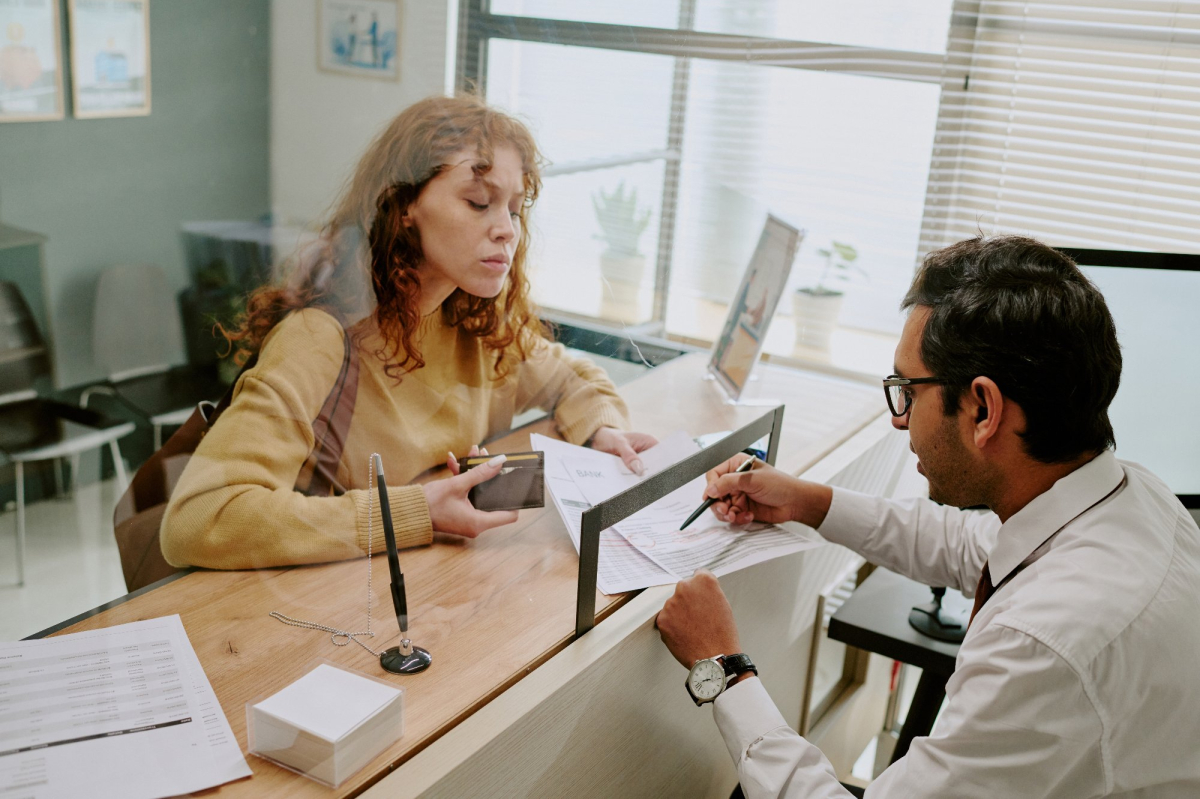
Prawie 400 skarg na banki wpłynęło do RPO w ciągu półtora roku. Najwięcej dotyczyło klauzul umów kredytowych związanych z WIBOR. Jest jednak jeszcze inny poważny problem: seniorzy nie dostają od banku karty płatniczej do konta, a banki odmawiają dostępu do rachunku cudzoziemcom. Na co skarżą się klienci polskich banków?
- SKRÓT:
- Najczęstsze skargi na polskie banki - czego dotyczą?
- Wskaźnik WIBOR legalny, ale nie o to chodzi - klienci oszukani lub niepoinformowani o klauzulach z umów
- Wciąż wpływają skargi dotyczące spraw kredytów frankowych oraz sankcji kredytu darmowego
- Senior założy konto w banku, ale nie dostanie karty płatniczej lub kredytowej
- Można nawet stracić dostęp do własnego rachunku i pieniędzy
- Nieautoryzowane transakcje - jeżeli w taki sposób straciłeś pieniądze, bank ma je oddać. Tymczasem odmawia
- Nawet pełnomocnictwo notarialne nie pomoże - niektóre banki nie uznają treści pełnomocnictw bankowych
- Te dwie rzeczy banki muszą zmienić
- Też masz problem ze swoim bankiem? To możesz zrobić już teraz
- Skargi na polskie banki - czego najczęściej dotyczą? Pytania i odpowiedzi (FAQ)
SKRÓT:
- RPO przekazał Związkowi Banków Polskich listę najczęstszych problemów zgłaszanych przez klientów w 2025 r. i pierwszej połowie 2026 r. - wpłynęło 392 skargi.
- Najwięcej skarg dotyczy kredytów ze zmiennym oprocentowaniem opartym na WIBOR - klienci czują się wprowadzeni w błąd co do sposobu ustalania wskaźnika.
- Cudzoziemcy z Białorusi, Ukrainy i Rosji tracą dostęp do własnych pieniędzy, gdy wygasa im paszport, a nie mogą go odnowić w kraju pochodzenia.
- Seniorzy skarżą się na ograniczenia w dostępie do kart płatniczych i kredytowych - RPO nazywa to wprost dyskryminacją ze względu na wiek.
- Banki wciąż odmawiają zwrotu pieniędzy przy nieautoryzowanych transakcjach, mimo że przepisy nakazują im to zrobić.
Najczęstsze skargi na polskie banki - czego dotyczą?
Rzecznik Praw Obywatelskich analizuje skargi napływające od klientów instytucji finansowych i przekazuje wnioski Komisji Etyki Bankowej przy Związku Banków Polskich. Najnowsze zestawienie, obejmujące 2025 r. i pierwszą połowę 2026 r., wymienia 392 skargi - i te same problemy, które wracają od lat, tylko w nowej odsłonie.
REKLAMA
REKLAMA
Dominującym tematem pozostaje sytuacja kredytobiorców. W tej kategorii mieszczą się cztery grupy spraw:
- kredyty oparte na wskaźniku WIBOR,
- tzw. sankcja kredytu darmowego,
- kredyty frankowe wraz ze sprawami poegzekucyjnymi,
- problemy klientów Getin Noble Bank w upadłości.
Obok tego RPO odnotowuje rosnącą liczbę skarg dotyczących dyskryminacji - cudzoziemców i seniorów - a także stałe problemy z nieautoryzowanymi transakcjami i pełnomocnictwami bankowymi.
Wskaźnik WIBOR legalny, ale nie o to chodzi - klienci oszukani lub niepoinformowani o klauzulach z umów
To obecnie najszybciej rosnąca kategoria skarg. Kredytobiorcy ze zmiennym oprocentowaniem opartym na WIBOR zarzucają bankom, że nie wyjaśniały im rzetelnie, jak działa ten wskaźnik i jakie ryzyko wiąże się ze zmianą wysokości rat.
Konkretne zarzuty, jakie formułują klienci, są dość precyzyjne. Banki miały nie tłumaczyć metodologii ustalania WIBOR-u. Miały też pomijać kluczową informację: w panelu wyznaczającym ten wskaźnik uczestniczą bezpośrednio przedstawiciele banków, które później zyskują na wzroście stóp procentowych. Wielu kredytobiorców podpisywało umowy w przekonaniu, że jedynym zarobkiem banku jest wynegocjowana marża, a sam WIBOR to w pełni obiektywny wskaźnik zależny wyłącznie od Rady Polityki Pieniężnej.
REKLAMA
Sprawa WIBOR-u nabiera tempa po wyroku Trybunału Sprawiedliwości UE w sprawie o sygnaturze C-471/24. RPO od razu zorganizował w tej sprawie seminarium eksperckie z udziałem przedstawicieli sądów, doktryny prawa i instytucji ochrony konsumentów.
Ale... ten wyrok TSUE nie oznacza, że sam WIBOR jest niedozwoloną klauzulą. Legalność wskaźnika referencyjnego jest bezsporna. Spór sądowy może być zasadny tylko wtedy, gdy bank wprowadził klienta w błąd albo zniekształcił obraz działania wskaźnika. Innymi słowy - wygrana w sądzie to nie "delegalizacja" WIBOR-u, tylko konsekwencja uchybień informacyjnych banku w tym zakresie.
RPO zwraca też uwagę na istotną różnicę wobec spraw frankowych: wahania WIBOR-u nie zmieniają nominalnej wartości kapitału kredytu, a jednocześnie inflacja i wzrost cen nieruchomości mogły w niektórych przypadkach poprawić sytuację majątkową kredytobiorców.
"Legalność samego wskaźnika referencyjnego nie zwalnia instytucji finansowych z odpowiedzialności za sposób, w jaki produkt był prezentowany i sprzedawany" - czytamy w piśmie RPO do Komisji Etyki Bankowej.
Wciąż wpływają skargi dotyczące spraw kredytów frankowych oraz sankcji kredytu darmowego
Drugą dużą grupę stanowią sprawy dotyczące sankcji kredytu darmowego - klienci kwestionują konstrukcję umów kredytu konsumenckiego, wskazując np. na naliczanie odsetek od kredytowanych kosztów umowy albo zawyżone koszty pozaodsetkowe. Część z nich już złożyła oświadczenie o skorzystaniu z sankcji i pozwała bank, inni proszą RPO o wsparcie przed podjęciem kroków prawnych.
Nie brakuje też klasycznych już spraw frankowych oraz spraw poegzekucyjnych - konsumentów pozywanych przez banki, SKOK-i lub fundusze windykacyjne, którzy proszą RPO o wniesienie nadzwyczajnych środków zaskarżenia od prawomocnych wyroków.
Osobną kategorią pozostają wierzyciele Getin Noble Bank w upadłości. Skargi dotyczą głównie działań syndyka - w tym przekazywania do baz dłużników informacji o zadłużeniu osób, które uzyskały już prawomocne wyroki unieważniające ich umowy frankowe. Klienci zarzucali też syndykowi podejmowanie bezzasadnych działań procesowych, generujących koszty obciążające masę upadłości. 19 maja 2026 r. doszło do zmiany syndyka.
Senior założy konto w banku, ale nie dostanie karty płatniczej lub kredytowej
RPO odnotowuje stały napływ skarg od osób starszych, które tracą dostęp do produktów bankowych wyłącznie ze względu na wiek - to zjawisko nazywane ageizmem. Najczęściej dotyczy to kart płatniczych i kredytowych, czyli produktów nierozerwalnie związanych ze zwykłym rachunkiem bankowym, z których swobodnie korzystają młodsi klienci.
Można nawet stracić dostęp do własnego rachunku i pieniędzy
To jeden z najbardziej dotkliwych problemów opisanych w piśmie RPO. Obywatele Białorusi, Ukrainy i Rosji zgłaszają, że banki odmawiają im otwarcia rachunku albo blokują dostęp do już posiadanego konta.
Mechanizm jest prosty i brutalny. Cudzoziemiec zakłada konto, mając ważny paszport. Gdy dokument traci ważność, a osoba nie ma obiektywnej możliwości jego odnowienia w kraju pochodzenia - bo na przykład ucieka stamtąd przed represjami - traci dostęp do własnych pieniędzy z dnia na dzień.
Osoby oczekujące na ochronę międzynarodową w Polsce legitymują się zwykle Tymczasowym Zaświadczeniem Tożsamości Cudzoziemca. Banki jednak nie uznają tego dokumentu za wystarczający do otwarcia rachunku. Sytuację pogarsza fakt, że osoby te przez pierwsze 6 miesięcy od złożenia wniosku o ochronę nie mają prawa do pracy w Polsce - nie mogą więc przedstawić żadnego dokumentu potwierdzającego dochód.
RPO zgłosił problem do Urzędu Komisji Nadzoru Finansowego już w marcu 2026 r. UKNF przyznał, że Tymczasowe Zaświadczenie Tożsamości Cudzoziemca powinno być uznawane jako ważny dokument tożsamości - wystosował w tej sprawie pismo do banków jeszcze w czerwcu 2025 r. Efekt? Żaden. Jak wskazuje RPO, dotychczasowe działania nadzoru nie doprowadziły do zmiany praktyki banków. Sprawa pozostaje otwarta - UKNF konsultuje ją teraz z Głównym Inspektorem Informacji Finansowej, MSWiA i Urzędem do Spraw Cudzoziemców.
Ministerstwo Finansów w odpowiedzi na wcześniejsze pismo RPO wskazało, że automatyczna odmowa dostępu do usług bankowych prawdopodobnie nie powinna mieć miejsca - problem wynika raczej z interpretacji przepisów o przeciwdziałaniu praniu pieniędzy przez same banki, a nie z brzmienia ustawy.
"Trudno przyjąć, że akceptowalną konsekwencją przedłużających się postępowań regulujących status pobytowy cudzoziemców miałoby być pozbawienie ich dostępu do usług bankowych" - pisze RPO.
Nieautoryzowane transakcje - jeżeli w taki sposób straciłeś pieniądze, bank ma je oddać. Tymczasem odmawia
Kolejny stały punkt skarg to nieautoryzowane transakcje. Klienci wskazują, że banki naruszają ustawę o usługach płatniczych, która precyzyjnie określa, kiedy klientowi przysługuje zwrot pieniędzy.
Problem polega na tym, że banki odrzucają reklamacje i nie zwracają utraconych środków, mimo że - zdaniem poszkodowanych, a często i zgodnie z literą przepisów - taki zwrot powinien nastąpić automatycznie. To rodzi realne ryzyko finansowe dla osób, które padły ofiarą oszustwa czy kradzieży danych.
Nawet pełnomocnictwo notarialne nie pomoże - niektóre banki nie uznają treści pełnomocnictw bankowych
Ostatni ze zgłaszanych problemów dotyczy pełnomocnictw bankowych. Pracownicy banków nie uznają części pełnomocnictw, i to nawet notarialnych, przedstawianych przez klientów - co w praktyce blokuje możliwość załatwienia sprawy przez pełnomocnika, mimo że dokument został sporządzony przez notariusza.
RPO sugeruje, że problemem może być brak skutecznego informowania klientów o wzorach pełnomocnictw uznawanych przez sektor bankowy, wypracowanych wcześniej w porozumieniu z Krajową Radą Notarialną.
Te dwie rzeczy banki muszą zmienić
Rzecznik nie poprzestał na opisaniu problemów - skierował do Komisji Etyki Bankowej dwa konkretne wnioski.
- Pierwszy dotyczy WIBOR-u. RPO proponuje, żeby Komisja z własnej inicjatywy przeprowadziła systemową ocenę etyczną praktyk sprzedażowych i informacyjnych banków przy oferowaniu kredytów ze zmiennym oprocentowaniem - zwłaszcza umów zawieranych w latach 2015–2020. Rzecznik chce też, żeby Komisja wypracowała rekomendacje skłaniające banki do realnych ugód z klientami zamiast konfrontacji sądowej, szczególnie tam, gdzie dokumentacja przedkontraktowa wykazuje wyraźny deficyt informacyjny.
- Drugi postulat dotyczy cudzoziemców. RPO apeluje o wypracowanie przez sektor bankowy rozwiązań pozwalających osobom oczekującym na uregulowanie statusu pobytowego korzystać z podstawowych usług bankowych bez nieuzasadnionych ograniczeń.
"Usługi bankowe są obecnie podstawowym narzędziem funkcjonowania w społeczeństwie (...), a pozbawienie cudzoziemców dostępu do nich może prowadzić do wykluczenia społecznego" - podkreśla RPO.
Też masz problem ze swoim bankiem? To możesz zrobić już teraz
Jeśli masz kredyt oparty na WIBOR i podejrzewasz, że bank nie poinformował cię rzetelnie o ryzyku - warto zebrać dokumentację przedkontraktową i sprawdzić, czy zawiera jasne wyjaśnienie mechanizmu wskaźnika. Sama wysokość WIBOR-u nie jest podstawą sporu - liczy się sposób, w jaki produkt ci sprzedano.
Jeśli jesteś cudzoziemcem i bank odmawia ci dostępu do konta mimo ważnego Tymczasowego Zaświadczenia Tożsamości Cudzoziemca, możesz powołać się na stanowisko UKNF z czerwca 2025 r., które wprost uznaje ten dokument za wystarczający. Warto też zgłosić sprawę do Rzecznika Praw Obywatelskich, jeśli reklamacja w banku nic nie da.
Jeśli jako senior spotkałeś się z odmową wydania karty płatniczej bez konkretnego uzasadnienia, masz prawo zapytać bank o pisemne wyjaśnienie przyczyny - a jeśli uznasz je za nieuzasadnione, możesz zgłosić sprawę do RPO lub Rzecznika Finansowego.
Przy nieautoryzowanej transakcji nie odpuszczaj po pierwszej odmowie reklamacji - przepisy ustawy o usługach płatniczych w wielu przypadkach jasno nakazują bankowi zwrot środków, niezależnie od tego, jak sformułowana jest odpowiedź banku.
Skargi na polskie banki - czego najczęściej dotyczą? Pytania i odpowiedzi (FAQ)
Ile skarg na banki wpłynęło do RPO w 2025 r. i pierwszej połowie 2026 r.?
Dokładnie 392 skargi, z czego najwięcej dotyczyło umów kredytowych.
Czy sam wskaźnik WIBOR jest niezgodny z prawem?
Nie. Wyrok TSUE (sygn. C-471/24) potwierdził, że samo zastosowanie WIBOR-u w umowie nie jest niedozwoloną klauzulą. Spór sądowy może być zasadny tylko wtedy, gdy bank wprowadził klienta w błąd co do zasad działania wskaźnika.
Dlaczego cudzoziemcy tracą dostęp do kont bankowych?
Głównie dlatego, że banki nie uznają Tymczasowego Zaświadczenia Tożsamości Cudzoziemca za wystarczający dokument tożsamości, mimo że UKNF wskazał, że powinno być ono akceptowane.
Czy bank może odmówić seniorowi karty płatniczej tylko ze względu na wiek?
RPO odnotowuje takie skargi i kwalifikuje je jako potencjalną dyskryminację ze względu na wiek (ageizm). Klient ma prawo domagać się pisemnego uzasadnienia takiej decyzji.
Co zrobić, gdy bank odrzuca reklamację dotyczącą nieautoryzowanej transakcji?
Warto powołać się na przepisy ustawy o usługach płatniczych, które precyzyjnie określają zasady zwrotu środków, a w razie dalszej odmowy - zgłosić sprawę do Rzecznika Finansowego lub RPO.
Czym jest sankcja kredytu darmowego?
To uprawnienie konsumenta pozwalające spłacić kredyt konsumencki bez odsetek i pozaodsetkowych kosztów, jeśli bank naruszył obowiązki informacyjne lub nieprawidłowo skonstruował umowę.
Dlaczego pełnomocnictwa notarialne bywają odrzucane przez banki?
Problem dotyczy głównie braku informowania klientów o wzorach pełnomocnictw uznawanych przez konkretny bank - RPO sugeruje potrzebę lepszej komunikacji w tym zakresie.
Źródło: Biuro Rzecznika Praw Obywatelskich


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

