
Złoty w tarapatach, a Moody’s obniża rating Polski. Eksperci ujawniają, co czeka kurs euro i stopy procentowe

REKLAMA
REKLAMA
Kurs EUR/PLN wystrzelił do najwyższego poziomu od kilkunastu miesięcy, a agencja Moody's podjęła historyczną decyzję w sprawie wiarygodności finansowej Polski. Choć gospodarka wciąż broni się przed globalnym kryzysem, analitycy musieli zrewidować swoje wcześniejsze, optymistyczne prognozy. Wiemy, jakie czynniki zadecydują teraz o sile złotego i co w najbliższych miesiącach zrobi Rada Polityki Pieniężnej. Jedna rynkowa rozbieżność może zaskoczyć wielu Polaków.
- Dlaczego złoty nagle stracił rezon? Te trzy globalne uderzenia zmieniły układ sił
- Drożyzna przebija barierę. Rządowa tarcza paliwowa kontra twarde dane z gospodarki
- Rozbieżność, która trzyma złotego przy życiu. Co ukrywa prezes NBP, a co wycenia rynek?
- Historyczna decyzja Moody’s i tykająca bomba w budżecie. Czy Polsce grozi tąpnięcie długu?
- Co dalej z kursem złotego? Eksperci rewidują prognozy i wskazują krytyczny moment dla portfeli
Dlaczego złoty nagle stracił rezon? Te trzy globalne uderzenia zmieniły układ sił
Złoty ponownie osłabił się we wrześniu, a kurs EUR/PLN wzrósł do najwyższego od marca 2024 r. poziomu 4,40. Choć pozostajemy ostrożnie optymistyczni względem jego perspektyw, geopolityka sprawia, że para EUR/PLN będzie zapewne bardziej zmienna i na nieco wyższych poziomach, niż zakładaliśmy.
REKLAMA
REKLAMA
Kluczowe punkty:
- PLN pozostaje pod presją przez wojnę w Iranie i silniejszego dolara.
- Inflacja przekroczyła 4% w obliczu wyższych kosztów energii.
- Działania rządowe do pewnego stopnia ograniczyły szkody.
- Spodziewamy się, że RPP w kolejnych miesiącach utrzyma stopy procentowe na niezmienionym poziomie.
- Wzrost gospodarczy w Polsce pozostaje silny. Wątpliwości budzi brak konsolidacji fiskalnej.
- Spodziewamy się spadku kursu EUR/PLN, ale jesteśmy nieco mniej optymistyczni względem PLN, niż byliśmy.
„Waluta jest pod presją z kilku powodów: szerokiego spadku apetytu na ryzyko, silniejszego dolara i – jako że Polska jest importerem netto ropy i gazu – negatywnego szoku w warunkach handlu ze względu na gwałtowny wzrost cen ropy spowodowany wojną w Iranie. Uważamy również, że ze względu na wysoką płynność złotemu może zagrażać pogorszenie sentymentu do ryzyka ze względu na problemy fiskalne i polityczne w strefie euro. Ponadto może być narażony na rosnącą premię za ryzyko geopolityczne płynące ze wschodu – Rosja eskaluje wojnę w Ukrainie i nasila wrogie działania względem krajów europejskich” – podkreśla w analizie Roman Ziruk, główny strateg rynku walutowego Ebury.
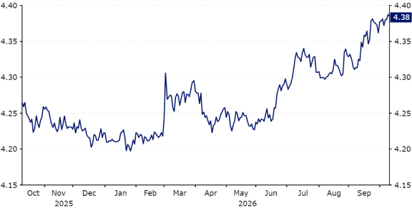
Kursy EUR/PLN (rok)
Kursy EUR/PLN (rok)
Media
Drożyzna przebija barierę. Rządowa tarcza paliwowa kontra twarde dane z gospodarki
Polska, jako stosunkowo duża, otwarta gospodarka europejska i importer netto surowców, nie uniknęła skutków wojny z Iranem, co jest coraz wyraźniej widoczne w danych. Główna miara inflacji we wrześniu wyniosła 4,1%, przekraczając górną granicę celu. Narodowego Banku Polskiego (2,5% ± 1 pp.). Wiadomości dotyczące miary bazowej są nieco bardziej optymistyczne – wstępne szacunki wskazują na jej nieoczekiwany spadek do ok. 3% w ubiegłym miesiącu.
Wraz z nasilającymi się skutkami szoku energetycznego rząd wprowadził trzecią odsłonę programu redukcji cen paliw (CPN), który ma obowiązywać do końca roku i ograniczać wpływ szoku na gospodarstwa domowe. Ścieżka inflacji będzie zależała zarówno od rozwoju sytuacji w Iranie, jak i przyszłego zakresu działań władz mających na celu mitygowanie wyższych kosztów energii.
REKLAMA
Rozbieżność, która trzyma złotego przy życiu. Co ukrywa prezes NBP, a co wycenia rynek?
Rozwój sytuacji inflacyjnej i niepewność dotycząca perspektyw stawiają Radę Polityki Pieniężnej w trudnym położeniu. Prezes Adam Glapiński sygnalizował, że po letniej przerwie może naciskać na dalsze rozluźnianie polityki monetarnej, ton jego wypowiedzi zmieniał się jednak wraz z przedłużaniem się wojny w Iranie. Zamiast tego we wrześniu wyraził opinię, że stopy procentowe „będą przez dłuższy czas stabilne, być może do połowy 2027 r.”, podkreślając jednocześnie gotowość do działania, jeśli będą tego wymagały rosnące ryzyka inflacyjne. W październiku powiedział, że nie spodziewa się podwyżki stóp w listopadzie, ale jej nie wykluczył. Istnieje wyraźna rozbieżność między sygnałami płynącymi z banku centralnego a wycenami rynkowymi – stawki FRA wskazują na trzy podwyżki stóp procentowych w ciągu najbliższych sześciu miesięcy. Tak agresywna wycena jest naszym zdaniem jednym kluczowych z czynników łagodzących wyprzedaż złotego. Choć zgadzamy się, że ryzyka są coraz silniej przechylone w stronę wyższych stóp, nasze krótkoterminowe oczekiwania są zbieżne ze stanowiskiem Glapińskiego, a biorąc pod uwagę, że efekty drugiej rundy mają być ograniczone, nie spodziewamy się ich zmian w tym roku. Ryzyka wydają się w przyszłym roku bardziej zrównoważone i przewidujemy cięcie stóp w drugiej połowie roku, w zależności od rozwoju konfliktu w Iranie.
Historyczna decyzja Moody’s i tykająca bomba w budżecie. Czy Polsce grozi tąpnięcie długu?
Wojna w Iranie stwarza pewne ryzyka spadkowe dla wzrostu, jak dotąd jednak gospodarka okazała się odporna, a rzeczywisty wpływ konfliktu będzie zapewne ograniczony. Wzrost zbliżający się do 4% w tym roku ma szerokie podstawy dzięki absorpcji środków unijnych oraz wciąż silnemu eksportowi i konsumpcji gospodarstw domowych. W kilku kolejnych latach dynamika wzrostu ma jednak zwolnić do ok. 3%, gdy impuls ze środków unijnych będzie wygasać, a konsumpcja normować się. W dłuższym terminie gospodarce będzie prawdopodobnie ciążyć dodatkowo konieczna konsolidacja fiskalna.
Wciąż solidnemu wzrostowi gospodarczemu towarzyszyły ograniczona inflacja i jedna z najniższych stóp bezrobocia w Unii Europejskiej. Fundamenty makroekonomiczne Polski również są silne, choć pogorszenie warunków handlu może zwiększyć deficyt na rachunku obrotów bieżących, który oscyluje wokół 1% PKB. Kraj cieszy się solidnymi rezerwami walutowymi i nie wykazuje istotnych nierównowag makroekonomicznych.
„Jak twierdzimy od jakiegoś czasu, jedynym budzącym wątpliwości aspektem jest wysoki deficyt fiskalny Polski (obecnie ok. 7% PKB, częściowo ze względu na wydatki związane z dozbrojeniem), którego obniżenie nie jest planowane przed 2028 r., a w istotniejszy sposób dopiero później. Oczekuje się, że doprowadzi to do szybkiego wzrostu stosunku długu publicznego do PKB do 75% do 2029 r. z ok. 55% w 2024 r. Agencje ratingowe biją na alarm. Ostatnio Moody's po raz pierwszy w historii Polski obniżyła jej rating, do A3, po zmianie oceny perspektyw na negatywną w zeszłym roku. W następstwie tego ruchu oceny całej Wielkiej Trójki (czyli również S&P i Fitch) znajdują się na tym samym poziomie” – zaznacza ekspert.
Co dalej z kursem złotego? Eksperci rewidują prognozy i wskazują krytyczny moment dla portfeli
Dalsze korekty ratingów są możliwe, szczególnie po wyborach parlamentarnych w 2027 r., zwłaszcza ze strony agencji Fitch, która również zmieniła swoją ocenę perspektyw Polski na negatywną we wrześniu 2025 r. Uważamy jednak, że wspomniane obniżenie ratingu przez Moody's nie jest specjalnie istotne, ponieważ jest to ruch o charakterze retrospektywnym, który w dużej mierze jedynie dogania dynamikę fiskalną uwzględnianą już w wycenach rynkowych. Warto również zaznaczyć, że Polska dysponuje zabezpieczeniami fiskalnymi ograniczającymi narastanie zadłużenia (w tym konstytucyjny limit długu według metodologii krajowej na poziomie 60% PKB).
Nasza ocena perspektyw dla złotego uległa nieznacznemu pogorszeniu. Obecnie uważamy, że będzie on nieco słabszy, niż zakładaliśmy wcześniej. Wynika to w dużej mierze ze zmiany naszych oczekiwań dotyczących dalszego zacieśniania polityki monetarnej w głównych gospodarkach, przedłużającego się impasu w Iranie oraz związanego z nim szoku energetycznego. Coraz uważniej przyglądamy się również rozwojowi sytuacji fiskalnej w kraju, jako że konsolidacja została odsunięta dalej w przyszłość, nie spodziewamy się jednak, by było to szczególnie istotne dla złotego w horyzoncie naszej prognozy.
Autor: Roman Ziruk – główny strateg rynku walutowego Ebury



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

