
Masz orzeczenie o niepełnosprawności? Sprawdź, jak skarbówka pozwala odliczyć 2280 zł za samochód

REKLAMA
REKLAMA
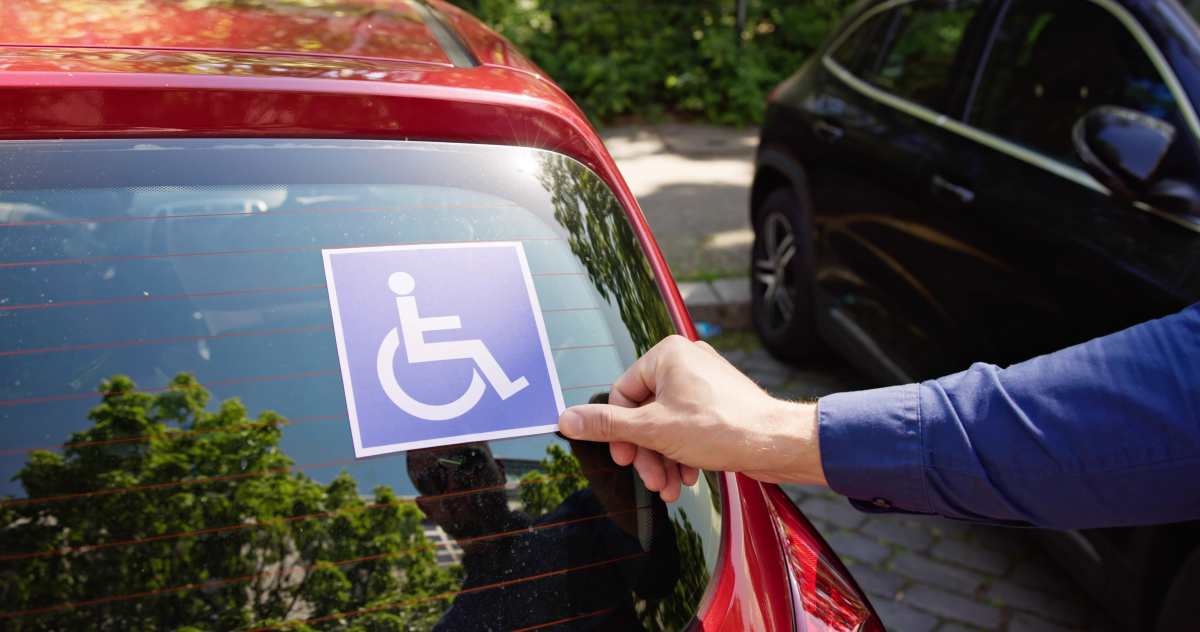
Być może masz orzeczenie o niepełnosprawności i nie wiesz dokładnie, jak wykorzystać przysługującą Ci ulgę rehabilitacyjną. Skarbówka wydała nową interpretację, która wskazuje jak można odliczyć do 2280 zł wydatków na używanie samochodu osobowego, nawet jeśli auto jest współwłasnością małżonków.
- W jaki sposób skarbówka określa warunki odliczeń wydatków na samochód osobowy?
- Kiedy można odliczyć podatkowo wydatki poniesione na samochód w ramach ulgi rehabilitacyjnej?
- Zakres wydatków, które można odliczyć w ramach ulgi podatkowej
- Jak skarbówka traktuje współwłasność samochodu małżonków?
- Kiedy ulga nie obejmuje wydatków poniesionych na samochód?
- Wysokość odliczenia – maksymalny limit na poziomie 2280 zł
- Przykładowe wydatki kwalifikujące się do odliczenia
- Podsumowanie interpretacji
Znaczna część podatników z niepełnosprawnością lub opiekujących się osobami niepełnosprawnymi zastanawia się, jak w pełni wykorzystać przysługującą im ulgę rehabilitacyjną. Jednym z najczęściej zadawanych pytań jest możliwość odliczenia wydatków poniesionych na używanie samochodu osobowego, szczególnie gdy pojazd jest współwłasnością małżonków. Właśnie na te wątpliwości odpowiada najnowsza interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z dnia 16 lutego 2026 r., nr 0115-KDIT2.4011.6.2026.1.MD, która potwierdza, że wydatki na samochód w ramach ulgi rehabilitacyjnej są możliwe do odliczenia, nawet gdy pojazd nie jest wyłącznie własnością osoby niepełnosprawnej.
REKLAMA
REKLAMA
W jaki sposób skarbówka określa warunki odliczeń wydatków na samochód osobowy?
Interpretacja indywidualna skarbówki szczegółowo określa, kto i w jakim zakresie może odliczyć wydatki związane z używaniem samochodu osobowego na potrzeby związane z niepełnosprawnością. Dyrektor KIS podkreślił, że odliczenie możliwe jest w ramach limitu 2280 zł w roku podatkowym, zgodnie z art. 26 ust. 7a pkt 14 ustawy o podatku dochodowym od osób fizycznych.
W uzasadnieniu interpretacji wskazano: "W rocznym zeznaniu podatkowym za 2025 r., jako osoba o orzeczonej niepełnosprawności, może Pan odliczyć w ramach ulgi rehabilitacyjnej wydatki na używanie samochodu osobowego w wysokości 2280 zł, wskazanej w art. 26 ust. 7a pkt 14 ustawy o podatku dochodowym od osób fizycznych."
Co istotne, przepis nie wymaga, aby osoba niepełnosprawna posiadała samochód przez cały rok, ani aby współmałżonek figurował jako jedyny właściciel pojazdu w dokumentach. Wystarczy współwłasność w ramach majątku małżeńskiego, co otwiera możliwości dla wielu rodzin, w których samochód zarejestrowany jest tylko na jednego z małżonków.
REKLAMA
Kiedy można odliczyć podatkowo wydatki poniesione na samochód w ramach ulgi rehabilitacyjnej?
Według interpretacji KIS, podstawowym warunkiem odliczenia jest posiadanie orzeczenia o niepełnosprawności. Dyrektor podkreślił, że "jak stanowią przepisy ustawy o podatku dochodowym od osób fizycznych, warunkiem odliczenia wydatków na cele rehabilitacyjne jest posiadanie przez osobę, której dotyczy wydatek m.in. orzeczenia o zakwalifikowaniu przez organy orzekające do jednego z trzech stopni niepełnosprawności, określonych w odrębnych przepisach".
W interpretacji zaznaczono, że "odliczeniu od dochodu podlegają co do zasady wydatki poniesione od daty uzyskania orzeczenia o niepełnosprawności, chyba że w orzeczeniu tym wskazano, że niepełnosprawność datowana jest wcześniej niż data wydania orzeczenia. W takiej sytuacji podatnik może odliczyć wydatki poniesione po dniu wskazanym w orzeczeniu jako data ustalenia niepełnosprawności".
Wyjątkiem są odliczenia przewidziane dla I i II grupy inwalidztwa: "Jeśli niepełnosprawność datowana jest wcześniej niż data wydania orzeczenia, a stopień niepełnosprawności został określony w dniu wydania orzeczenia o niepełnosprawności (tj. nie był określony w dniu, w którym powstała niepełnosprawność), podatnik nie może dokonać odliczenia wydatków przewidzianych dla osób z I i II grupą inwalidzką poniesionych od daty powstania niepełnosprawności do dnia wydania orzeczenia określającego stopień niepełnosprawności. Odliczeniu podlegać będą dopiero wydatki poniesione po tym dniu."
Dzięki temu osoby, które uzyskały orzeczenie w trakcie roku, nie tracą prawa do ulgi. W praktyce oznacza możliwość odliczenia wydatków za kilka miesięcy w roku podatkowym.
Zakres wydatków, które można odliczyć w ramach ulgi podatkowej
W interpretacji skarbówki szczegółowo wskazano, co wchodzi w zakres wydatków uprawniających do odliczenia: "Do limitu 2280 zł zalicza się nie tylko koszty zużytego paliwa, ale i koszty utrzymania samochodu takie jak koszty przeglądów technicznych, napraw, zakupu części czy obowiązkowego ubezpieczenia OC."
Oznacza to, że każdy wydatek związany z eksploatacją pojazdu, który nie został sfinansowany ze środków funduszy rehabilitacyjnych, można uwzględnić w odliczeniu. W interpretacji czytamy, że "w przypadku wydatków poniesionych na używanie samochodu osobowego nie jest wymagane posiadanie dokumentów stwierdzających ich wysokość. Jednakże na żądanie organów podatkowych podatnik jest obowiązany przedstawić dowody niezbędne do ustalenia prawa do odliczenia. W kontekście przepisów ustawy o podatku dochodowym od osób fizycznych, dowodami tymi będą np. orzeczenie o niepełnosprawności oraz dowód rejestracyjny samochodu".
Dzięki temu osoby niepełnosprawne mogą odliczać koszty użytkowania samochodu bez potrzeby gromadzenia każdej faktury za paliwo czy naprawy – wystarczą podstawowe dokumenty potwierdzające prawo do odliczenia.
Jak skarbówka traktuje współwłasność samochodu małżonków?
Jednym z najbardziej istotnych elementów interpretacji jest wyjaśnienie kwestii współwłasności samochodu. Dyrektor KIS potwierdził, że posiadanie samochodu przez współmałżonka nie pozbawia prawa do odliczenia: "Podkreślenia wymaga, że przepis nie pozbawia prawa do ulgi, w sytuacji gdy w dowodzie rejestracyjnym i w dowodzie zakupu samochodu jest wymieniony tylko współmałżonek osoby niepełnosprawnej pozostający we wspólności majątkowej małżeńskiej, a samochód stanowi wspólny składnik majątku małżonków."
To oznacza, że osoby niepełnosprawne współkorzystające z pojazdu w ramach wspólnego majątku mogą bez przeszkód uwzględnić wydatki w odliczeniu do limitu 2280 zł.
Warunki formalne i dokumentacyjne odliczenia
Interpretacja szczegółowo wyjaśnia, jakie dokumenty mogą być wymagane przez organy podatkowe:
- orzeczenie o niepełnosprawności – potwierdzające przynależność do odpowiedniej grupy inwalidztwa lub stopień niepełnosprawności,
- dowód rejestracyjny samochodu – wskazujący współwłasność lub własność pojazdu w ramach majątku małżonków.
Dyrektor KIS zaznaczył, że "organ podatkowy weryfikujący zeznanie roczne w zakresie poprawności dokonanych odliczeń, ma również prawo domagać się od podatnika przedstawienia okoliczności związanych z poniesionymi wydatkami". Dzięki temu osoby korzystające z ulgi mogą przygotować się do ewentualnej kontroli, zachowując przejrzystość wydatków i dokumentów.
Kiedy ulga nie obejmuje wydatków poniesionych na samochód?
W interpretacji wyraźnie wskazano sytuacje, w których odliczenie nie jest możliwe. Dotyczy to przede wszystkim wydatków poniesionych przed uzyskaniem orzeczenia, jeśli w orzeczeniu podano, że daty powstania niepełnosprawności "nie da się ustalić":
"Wydatki poniesione przez osobę niepełnosprawną na cele rehabilitacyjne przed dniem uzyskania przez nią orzeczenia o niepełnosprawności, w którym wskazano, że daty powstania niepełnosprawności 'nie da się ustalić' nie podlegają odliczeniu od dochodu w ramach ulgi rehabilitacyjnej."
W praktyce oznacza to, że osoby, które uzyskały orzeczenie w trakcie roku, mogą odliczyć jedynie wydatki poniesione od daty wydania dokumentu, a nie z okresu wcześniejszego, nawet jeśli niepełnosprawność trwała wcześniej.
Wysokość odliczenia – maksymalny limit na poziomie 2280 zł
Dyrektor KIS podkreślił również, że maksymalny limit odliczenia jest sztywno określony na poziomie 2280 zł w roku podatkowym, niezależnie od liczby miesięcy posiadania orzeczenia lub współwłasności samochodu:
"Ponadto z brzmienia analizowanego przepisu art. 26 ust. 7a pkt 14 ustawy o podatku dochodowym od osób fizycznych wynika wprost, iż wysokość odliczeń z ww. tytułu w odniesieniu do danego podatnika nie może przekroczyć w roku podatkowym kwoty 2280 zł."
Warto przy tym zaznaczyć, że limit obejmuje wszystkie wydatki związane z pojazdem – od paliwa, przez przeglądy i naprawy, aż po obowiązkowe ubezpieczenie OC.
Podstawowe wskazówki dla podatników
Dla osób planujących skorzystanie z ulgi rehabilitacyjnej w 2026 r., interpretacja Dyrektora KIS zawiera praktyczne wskazówki:
- wydatki należy dokumentować w sposób umożliwiający wykazanie prawa do odliczenia, nawet jeśli szczegółowe rachunki nie są wymagane,
- orzeczenie o niepełnosprawności jest niezbędne i decyduje o dacie rozpoczęcia prawa do odliczeń,
- odliczenia można uwzględnić w PIT-37, nawet gdy samochód jest współwłasnością małżonków.
Przykładowe wydatki kwalifikujące się do odliczenia
W interpretacji wymieniono przykładowe wydatki, które wchodzą w skład limitu 2280 zł, tj.:
- koszty paliwa wykorzystywanego na potrzeby osoby niepełnosprawnej,
- koszty napraw, przeglądów technicznych i części zamiennych,
- obowiązkowe ubezpieczenie OC pojazdu.
Podsumowanie interpretacji
Interpretacja indywidualna potwierdza, że stanowisko podatnika, który wnioskował o odliczenie wydatków na używanie samochodu, było prawidłowe: "(...) w związku z Pana niepełnosprawnością, może Pan odliczyć w ramach ulgi rehabilitacyjnej, na podstawie art. 26 ust. 1 pkt 6 ustawy o podatku dochodowym od osób fizycznych, wydatki na używanie samochodu osobowego, którego jest Pan współwłaścicielem". To istotny komunikat dla wszystkich osób z niepełnosprawnością lub ich opiekunów – pokazuje, że prawo do ulgi jest realne i może być skutecznie wykorzystane w praktyce.
Interpretacja Dyrektora KIS jednoznacznie wskazuje, że:
- osoby niepełnosprawne mogą odliczać wydatki na samochód w ramach ulgi rehabilitacyjnej do kwoty 2280 zł,
- orzeczenie o niepełnosprawności w trakcie roku uprawnia do odliczeń od daty jego uzyskania,
- współwłasność w ramach majątku małżonków nie pozbawia prawa do ulgi,
- odliczeniu podlegają koszty paliwa, napraw, przeglądów oraz obowiązkowego ubezpieczenia.
Pismo z dnia 16 lutego 2026 r. Dyrektor Krajowej Informacji Skarbowej 0115-KDIT2.4011.6.2026.1.MD Ulga rehabilitacyjna - odliczenie wydatków na używanie samochodu osobowego


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

