
Osobiste Konto Inwestycyjne a szwedzkie ISK. Podobna idea, ale całkiem inna konstrukcja
REKLAMA
REKLAMA
Osobiste Konto Inwestycyjne ma zachęcić Polaków do inwestowania i skierować miliardy złotych na krajowy rynek. Choć pomysł nawiązuje do szwedzkiego sukcesu, eksperci wskazują, że jedna kluczowa różnica może sprawić, że efekt będzie zupełnie inny.
- OKI a szwedzkie ISK. Podobna idea, ale zupełnie inna konstrukcja
- Kto będzie mógł otworzyć OKI? Ważna różnica wobec szwedzkiego modelu
- Jak będzie rozliczany podatek w OKI? To jedna z największych różnic
- Ulga do 100 tys. zł nie dla wszystkich inwestycji
- Czy OKI powtórzy sukces ISK? O tym zdecyduje nie tylko ulga podatkowa
Osobiste Konto Inwestycyjne może stać się ważnym impulsem dla polskiego rynku kapitałowego, ale nie należy zakładać, że automatycznie powtórzy sukces szwedzkiego pierwowzoru – konta ISK. W przeciwieństwie do ISK OKI jest rozwiązaniem bardziej złożonym, silniej ukierunkowanym na krajowe aktywa i wymagającym od klienta większej świadomości podatkowej. To oznacza, że samo wprowadzenie nowego produktu nie przesądza jeszcze o jego popularności ani o skali napływu nowych inwestorów.
REKLAMA
REKLAMA
Najbardziej prawdopodobnym pierwszym efektem OKI będzie przenoszenie już istniejących oszczędności z lokat, rachunków maklerskich i funduszy inwestycyjnych do nowej, korzystniejszej podatkowo formuły. Dopiero w dalszej kolejności można oczekiwać pozyskiwania osób, które dotychczas w ogóle nie inwestowały. Tempo tego procesu będzie zależeć nie tylko od atrakcyjności ulgi podatkowej, ale również od prostoty korzystania z nowego rozwiązania.
OKI może istotnie zwiększyć popyt na polskie fundusze, obligacje i akcje. Nie ma jednak mechanizmu gwarantującego, że większa część nowych aktywów trafi właśnie na rynek akcji. Konstrukcja preferencji podatkowej dopuszcza bowiem również m.in. obligacje oraz fundusze inwestycyjne o przewadze krajowych instrumentów dłużnych. Biorąc pod uwagę faktyczną strukturę dystrybucji funduszy inwestycyjnych przez największe podmioty, szczególnie banki, prawdopodobne jest, że co najmniej początkowo największymi beneficjentami będą fundusze dłużne.
OKI a szwedzkie ISK. Podobna idea, ale zupełnie inna konstrukcja
Szwedzkie ISK zostało wprowadzone w 2012 r. jako dobrowolny rachunek służący do przechowywania notowanych akcji, funduszy i innych instrumentów dopuszczonych do obrotu oraz środków pieniężnych. W praktyce ISK jest jednym, łatwym do zrozumienia produktem. Klient otwiera rachunek inwestycyjny, wpłaca środki, kupuje i sprzedaje aktywa, a instytucja finansowa rozlicza podstawę opodatkowania.
REKLAMA
OKI to nie jeden rachunek, lecz bardziej reżim podatkowy obejmujący kilka produktów. Może przyjmować pięć różnych form: rachunku bankowego w banku krajowym, rachunku papierów wartościowych i rachunku pieniężnego, rachunku w ubezpieczeniowym funduszu kapitałowym, zapisu w rejestrze uczestników funduszu inwestycyjnego oraz rachunku w dobrowolnym funduszu emerytalnym. Już sama liczba dostępnych form pokazuje, że polskie rozwiązanie będzie bardziej rozbudowane od szwedzkiego odpowiednika.
OKI będą mogły prowadzić banki, podmioty prowadzące działalność maklerską, fundusze inwestycyjne, zakłady ubezpieczeń oraz dobrowolne fundusze emerytalne. Oznacza to, że z punktu widzenia prawa i infrastruktury OKI jest znacznie szersze od ISK. Jest to raczej wspólny reżim podatkowy nakładany na różne istniejące produkty finansowe niż jeden jednolity rodzaj rachunku, co zwiększa zasięg rozwiązania, ale jednocześnie wprowadza większą komplikację dla klienta.
Pozytywnym rozwiązaniem jest możliwość zawarcia umowy parasolowej z bankiem lub podmiotem prowadzącym działalność maklerską, obejmującej rachunek bankowy, rachunek papierów wartościowych i rejestr jednostek uczestnictwa funduszy znajdujących się w ofercie koordynatora. Rozwiązanie to może uprościć korzystanie z kilku produktów jednocześnie. Nadal jednak komunikacja dotycząca OKI będzie bardziej złożona niż w przypadku szwedzkiego ISK.
Sukces ISK opiera się w dużej mierze na prostym komunikacie: jeden rodzaj rachunku, swobodne inwestowanie i brak rozliczania podatkowego każdej transakcji. Komunikat dotyczący OKI będzie bardziej skomplikowany. To właśnie prostota może okazać się jednym z najważniejszych czynników decydujących o popularności nowego rozwiązania.
Kto będzie mógł otworzyć OKI? Ważna różnica wobec szwedzkiego modelu
OKI będzie dostępne wyłącznie dla osób, które ukończyły 18 lat. ISK może być prowadzone również dla osoby małoletniej. To pozornie niewielka różnica, która może mieć znaczenie długofalowe.
W Szwecji ISK może być wykorzystywane do wieloletniego oszczędzania rodziców na rzecz dzieci. W Polsce wyłączenie niepełnoletnich ograniczy możliwość budowania nawyku inwestowania rodzinnego. Może to wpłynąć na tempo upowszechniania inwestowania w kolejnych pokoleniach.
Jak będzie rozliczany podatek w OKI? To jedna z największych różnic
Jeśli chodzi o kwestie podatkowe, to zarówno w OKI, jak i ISK ma miejsce podatek od wartości aktywów. Klient nie rozlicza zysków, strat ani poszczególnych transakcji. W przypadku OKI zostało wprowadzone korzystne dla klienta zwolnienie z podatku do 100 tys. zł, ale dla określonej kategorii lokat powiązanych z polskim rynkiem. W Szwecji stawka podatku jest częścią prostego modelu, natomiast w OKI została powiązana z bardziej skomplikowanym podziałem aktywów i limitów, choć jednocześnie wprowadzono ulgę podatkową.
Nieco inne jest również samo techniczne rozliczanie podatku. W Szwecji instytucja finansowa oblicza dochód ryczałtowy i przekazuje informację organowi podatkowemu, a kwota jest automatycznie uwzględniana w zwykłym zeznaniu podatkowym. Dzięki temu inwestor praktycznie nie odczuwa obowiązków związanych z rozliczeniem.
W przypadku OKI instytucje finansowe przekażą informacje do administracji skarbowej, a w e-Urzędzie Skarbowym zostanie przygotowane zeznanie. Podatnik będzie jednak zobowiązany złożyć zeznanie dotyczące średniej wartości aktywów OKI między 15 marca a 31 maja oraz zapłacić podatek do 31 maja roku następującego po roku podatkowym. Projektowane przepisy przewidują możliwość automatycznej akceptacji części pism udostępnionych w e-Urzędzie Skarbowym, jednak komunikacyjnie OKI nadal będzie wiązało się z osobnym obowiązkiem podatkowym, którego klient ISK zasadniczo nie odczuwa.
Ulga do 100 tys. zł nie dla wszystkich inwestycji
Zwolnienie podatkowe OKI do kwoty 100 tys. zł jest skonstruowane w sposób wyraźnie wspierający aktywa związane z polskim rynkiem i złotym. Globalny ETF lub akcje spółki zagranicznej zasadniczo nie skorzystają z limitu 100 tys. zł, jeżeli nie spełniają szczegółowych kryteriów aktywów kwalifikowanych. Wartość takiej inwestycji może więc być opodatkowana od pierwszej złotówki.
W efekcie dobór aktywów w OKI będzie miał dla klienta większe znaczenie niż w ISK. Powstaje niestety ryzyko, że nazwa „oszczędnościowe konto inwestycyjne bez podatku do 100 tys. zł” zostanie przez część klientów zrozumiana zbyt szeroko. Będzie to wymagało bardzo dobrej komunikacji ze strony instytucji finansowych, aby maksymalnie ograniczyć ryzyko błędnej interpretacji.
- ISK jest przede wszystkim narzędziem upraszczającym inwestowanie.
- OKI łączy uproszczenie podatkowe i ulgę podatkową z polityką kierowania oszczędności na krajowy rynek.
Czy OKI powtórzy sukces ISK? O tym zdecyduje nie tylko ulga podatkowa
Najprawdopodobniej w pierwszym etapie OKI zmieni przede wszystkim sposób lokowania aktywów przez osoby, które już oszczędzają lub inwestują. Masowa konwersja aktywów wśród osób posiadających wyłącznie depozyty będzie zależeć bardziej od prostoty dystrybucji, automatycznych wpłat, edukacji, kosztów oraz stabilności regulacji niż od samej ulgi podatkowej. To właśnie te elementy mogą przesądzić o skali zainteresowania nowym rozwiązaniem.
OKI jest bardziej skomplikowane niż ISK, ograniczone do osób pełnoletnich i wymaga większej orientacji w kwalifikacji aktywów oraz podatkach. Sukces szwedzki budowano przez kilkanaście lat w znacznie bardziej rozwiniętej kulturze inwestowania. Nie należy więc oczekiwać, że podobny efekt zostanie osiągnięty w krótkim czasie.
OKI ma potencjał, aby stać się najważniejszym od lat narzędziem przesuwania oszczędności Polaków w stronę rynku kapitałowego. Nie będzie jednak polskim ISK wyłącznie dzięki preferencji podatkowej. O jego sukcesie zdecyduje to, czy klient otrzyma produkt przynajmniej zbliżony w prostocie codziennego użycia do szwedzkiego pierwowzoru.
Szwedzki sukces ISK był przede wszystkim sukcesem prostoty. Polska konstrukcja silniej wspiera krajowy rynek, lecz jest znacznie bardziej skomplikowana. OKI może uruchomić dziesiątki miliardów złotych dla rynku kapitałowego, ale pierwszym efektem będzie głównie migracja istniejących oszczędności, a nie nagłe pojawienie się milionów nowych inwestorów.
O sukcesie OKI zdecydują nie same przepisy podatkowe, lecz doświadczenie klienta: jedno kliknięcie, automatyczne rozliczenie, niskie koszty, regularne wpłaty i łatwa zmiana dostawcy. Liczba otwartych OKI nie powinna być główną miarą sukcesu. Ważniejsze będą regularne wpłaty, udział nowych inwestorów oraz wartość kapitału faktycznie skierowanego do przedsiębiorstw i na rynek akcji.
Autorem artykułu jest Michał Szymański, Prezes Zarządu VIG/C-QUADRAT TFI
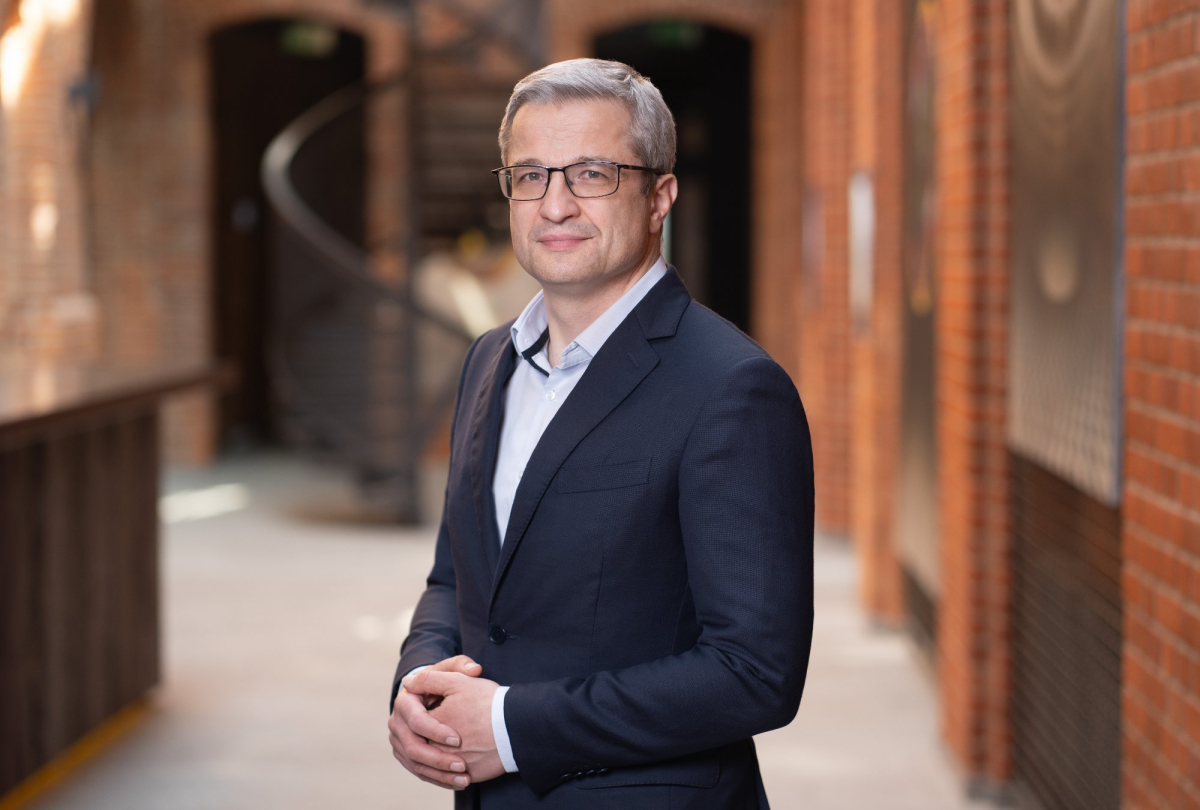
Michał Szymański oki oszczędności inwestycje
Michał Szymański oki oszczędności inwestycje
Materiały prasowe



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

