
Wynajem miejsca parkingowego od 1 kwietnia 2026 r. już tylko z kasą fiskalną – nie wynajmiesz już garażu sąsiadowi, bez wydania mu paragonu? Szef KAS zmienia stanowisko

REKLAMA
REKLAMA
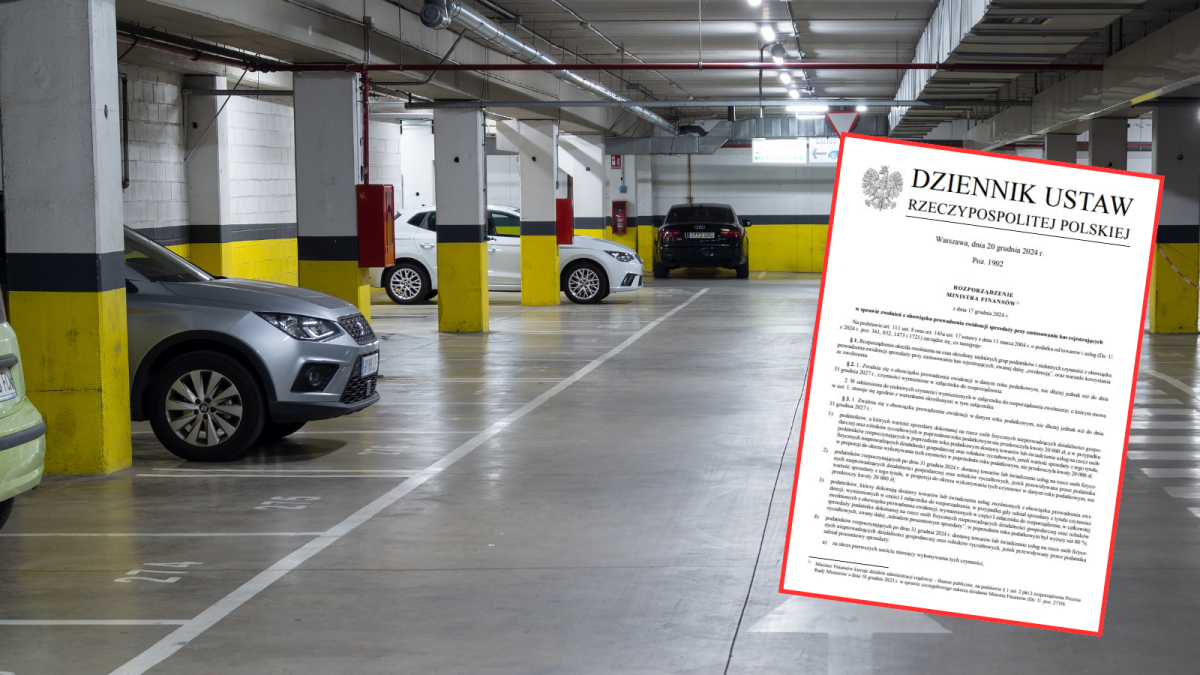
Od 1 kwietnia 2026 r. – w związku z zakończeniem okresu przejściowego przepisów rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących – usługa parkingu samochodów i innych pojazdów (na rzecz osób fizycznych nieprowadzących działalności gospodarczej) – co do zasady – nie może być już świadczona bez prowadzenia ewidencji przy zastosowaniu kasy fiskalnej (i w związku z tym – bez wydawania paragonów). Od obowiązku tego Ministerstwo Finansów przewidziało jednak pewne wyjątki, czego potwierdzeniem jest interpretacja Szefa KAS z dnia 8 lipca 2026 r., którą ww. organ dokonał zmiany wcześniejszego stanowiska Dyrektora KIS w tym przedmiocie i uznał, że w określonym modelu gospodarczym nie ma podstaw do automatycznego traktowania najmu miejsca postojowego jako usługi parkingowej objętej obowiązkowym ewidencjonowaniem na kasie fiskalnej.
- Wynajem miejsca parkingowego (samochodowego jak również przeznaczonego dla innych pojazdów) w stanie prawnym obowiązującym do dnia 31 marca 2026 r. – na jakiej podstawie można było świadczyć usługi parkingu samochodów i innych pojazdów bez wydawania paragonu?
- Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – dlaczego ze zwolnień z obowiązku prowadzenia ewidencji z użyciem kasy rejestrującej, przewidzianych w rozporządzeniu Ministra Finansów, można było korzystać tylko do 31 marca 2026 r.?
- Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – czy Ministerstwo Finansów przewidziało jakieś wyłączenia od obowiązku prowadzenia ewidencji z użyciem kasy rejestrującej w zakresie świadczenia usług parkingu samochodów i innych pojazdów?
- Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – Szef KAS zmienia stanowisko Dyrektora KIS i uznaje, że ewidencjonowanie sprzedaży przy zastosowaniu kasy rejestrującej, przy świadczeniu usług najmu miejsc postojowych na rzecz członków spółdzielni, nadal korzysta ze zwolnienia
- Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną (z zastrzeżeniem określonych powyżej wyjątków) – z jakimi konsekwencjami wiąże się świadczenie usług parkingu samochodów i innych pojazdów bez użycia kasy rejestrującej?
Wynajem miejsca parkingowego (samochodowego jak również przeznaczonego dla innych pojazdów) w stanie prawnym obowiązującym do dnia 31 marca 2026 r. – na jakiej podstawie można było świadczyć usługi parkingu samochodów i innych pojazdów bez wydawania paragonu?
Generalny obowiązek stosowania kas rejestrujących (potocznie zwanych kasami fiskalnymi) przez podatników dokonujących sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych, wynika z art. 111 ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług.
REKLAMA
REKLAMA
Na mocy delegacji ustawowej zawartej w art. 111 ust. 8 ww. ustawy – minister właściwy do spraw finansów publicznych może zwolnić, w drodze rozporządzenia, na czas określony, niektóre grupy podatników oraz niektóre czynności z obowiązku stosowania kas rejestrujących oraz określić warunki korzystania ze zwolnienia, mając na uwadze interes publiczny, w szczególności sytuację budżetu państwa.
Zgodnie z powyższym – ustawodawca przewidział czasowe (bo – co do zasady – obowiązujące najpóźniej do 31 grudnia 2027 r.) zwolnienia od obowiązku stosowania kas fiskalnych – katalog takich zwolnień (podmiotowych lub przedmiotowych) definiując w rozporządzeniu Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących.
W zakresie wynajmu miejsca parkingowego lub garażu – można było korzystać z jednego z poniższych zwolnień z obowiązku stosowania kasy fiskalnej (prowadzenia ewidencji), przewidzianych w załączniku do ww. rozporządzenia, tj.
- Poz. 29 (symbol PKWiU: ex 68.20.1) – Wynajem i usługi zarządzania nieruchomościami własnymi lub dzierżawionymi, jeżeli świadczenie tych usług w całości zostało udokumentowane fakturą lub świadczący usługę otrzyma w całości zapłatę za wykonaną czynność za pośrednictwem poczty, banku lub spółdzielczej kasy oszczędnościowo-kredytowej (odpowiednio na rachunek bankowy podatnika lub na rachunek podatnika w spółdzielczej kasie oszczędnościowo-kredytowej, której jest członkiem), a z ewidencji i dowodów dokumentujących zapłatę jednoznacznie wynika, jakiej konkretnie czynności dotyczyła.
- Poz. 38 (bez względu na symbol PKWiU) – Usługi parkingu samochodów i innych pojazdów świadczone przez: 1) podatnika na rzecz jego pracowników; 2) spółdzielnie mieszkaniowe na rzecz członków lub innych osób, którym przysługuje spółdzielcze własnościowe prawo do lokalu lub które są właścicielami lokali położonych w budynkach administrowanych przez spółdzielnie mieszkaniowe, jak również przez wspólnoty mieszkaniowe na rzecz właścicieli lokali; 3) spółdzielnie mieszkaniowe oraz wspólnoty mieszkaniowe na rzecz podmiotów zamieszkujących na ich terenie na podstawie: a) umowy najmu lub b) umowy dzierżawy, lub c) innej umowy o podobnym charakterze dotyczącej – lokali mieszkalnych na cele mieszkaniowe.
- Poz. 39 – Dostawa towarów i świadczenie usług przez podatnika na rzecz jego pracowników oraz przez spółdzielnie mieszkaniowe na rzecz członków lub innych osób, którym przysługuje spółdzielcze własnościowe prawo do lokalu lub które są właścicielami lokali położonych w budynkach administrowanych przez spółdzielnie mieszkaniowe, jak również przez wspólnoty mieszkaniowe na rzecz właścicieli lokali.
- Poz. 42 – Świadczenie usług na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych, jeżeli świadczący usługę otrzyma w całości zapłatę za wykonaną czynność za pośrednictwem poczty, banku lub spółdzielczej kasy oszczędnościowo-kredytowej (odpowiednio na rachunek bankowy podatnika lub na rachunek podatnika w spółdzielczej kasie oszczędnościowo-kredytowej, której jest członkiem), a z ewidencji i dowodów dokumentujących zapłatę jednoznacznie wynika, jakiej konkretnie czynności dotyczyła.
- Poz. 43 – Dzierżawa gruntów oraz oddanie gruntów w użytkowanie wieczyste.
Upraszczając nieco powyższy katalog zwolnień (przedmiotowych) z obowiązku stosowania kasy fiskalnej – dotychczas wynajem miejsca parkingowego lub garażu osobie fizycznej nieprowadzącej działalności gospodarczej, był możliwy m.in., jeżeli:
REKLAMA
- płatność czynszu dokonywana była przelewem lub za pośrednictwem poczty albo spółdzielczej kasy oszczędnościowo-kredytowej,
- ze zlecenia przelewu/dowodu dokumentującego płatność jednoznacznie wynikało, że płatność dotyczyła usługi wynajmu miejsca parkingowego lub garażu.
Ponadto, niezależnie od zwolnień z obowiązku prowadzenia kasy fiskalnej przewidzianych w załączniku do ww. rozporządzenia – zgodnie z jego par. 3 ust. 1 pkt 1 – z obowiązku prowadzenia ewidencji w danym roku podatkowym, nie dłużej jednak niż do dnia 31 grudnia 2027 r. – zwalnia się podatników, u których wartość sprzedaży dokonanej na rzecz osób fizycznych nieprowadzących działalności gospodarczej (oraz rolników ryczałtowych) w poprzednim roku podatkowym nie przekroczyła kwoty 20 000 zł, a w przypadku podatników rozpoczynających w poprzednim roku podatkowym świadczenie usług (lub dostawę towarów) na rzecz osób fizycznych nieprowadzących działalności gospodarczej (oraz rolników ryczałtowych) – jeżeli wartość sprzedaży z tego tytułu, w proporcji do okresu wykonywania tych czynności w poprzednim roku podatkowym, nie przekroczyła kwoty 20 000 zł.
Jeżeli zatem wpływy z tytułu najmu miejsca parkingowego lub garażu nie przekraczały w danym roku podatkowym kwoty 20 000 zł – na tej podstawie (zwolnienia podmiotowego), również można było skorzystać ze zwolnienia z obowiązku stosowania kasy fiskalnej (prowadzenia ewidencji z użyciem kasy rejestrującej).
Z możliwości skorzystania z powyższego zwolnienia wyłączeni są jednak podatnicy, którzy:
- w poprzednim roku podatkowym byli obowiązani do prowadzenia ewidencji lub przestali spełniać warunki do zwolnienia z obowiązku prowadzenia ewidencji,
- którzy w pierwszym lub drugim półroczu poprzedniego roku podatkowego osiągnęli udział procentowy sprzedaży równy 80% albo niższy niż 80%.
Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – dlaczego ze zwolnień z obowiązku prowadzenia ewidencji z użyciem kasy rejestrującej, przewidzianych w rozporządzeniu Ministra Finansów, można było korzystać tylko do 31 marca 2026 r.?
Od 1 stycznia 2025 r. – w związku z wejściem w życie rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących – do katalogu wyłączeń od zwolnień z obowiązku stosowania kasy fiskalnej – w par. 4 ust. 1 pkt 2 lit. n i o zostało dopisane świadczenie usług:
- parkingu samochodów i innych pojazdów (lit. n),
- przy użyciu urządzeń, w tym wydających bilety, obsługiwanych przez klienta, które również w systemie bezobsługowym przyjmują należność w bilonie, banknotach lub innej formie (bezgotówkowej) (lit. o).
Do 31 grudnia 2024 r. – w rozporządzeniu Ministra Finansów z dnia 24 listopada 2023 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, które zostało uchylone z dniem 1 stycznia 2025 r. – powyższe wyłączenia nie były natomiast przewidziane.
Jak wyjaśniło Ministerstwo Finansów w komunikacie z dnia 1 kwietnia 2026 r. – usługa parkingowa stanowi krótkotrwałe udostępnianie miejsca do postoju pojazdu, z którego może skorzystać każdy zainteresowany. Miejsca te, nie są przypisane do konkretnej osoby ani pojazdu, a korzystanie z parkingu odbywa się poprzez akceptację regulaminu. Każda wydzielona przestrzeń z wyznaczonymi stanowiskami, udostępniana za opłatą zależną od czasu postoju, jest traktowana jako usługa parkingowa.
Usługi parkingowe mieszczą się w:
- PKWiU 52.21.24.0 – Usługi parkingowe,
- PKWiU 96.09.19.0 – Pozostałe różnorodne usługi, gdzie indziej niesklasyfikowane (jako usługa parkingowa dla gości hotelu/restauracji).
Warto jednak zwrócić uwagę, że powyższa definicja „usługi parkingu samochodów i innych pojazdów” nie znajduje odzwierciedlenia w żadnym akcie prawnym. Potwierdza to m.in. poniższa interpretacja indywidulna Dyrektora KAS:
„Podkreślić należy, że zarówno w ustawie o podatku od towarów i usług, jak i rozporządzeniu Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, nie została zawarta definicja usług parkingu samochodów i innych pojazdów. W związku z tym, aby prawidłowo określić, czy podatnik ma obowiązek ewidencjonować ww. usługi na kasie rejestrującej konieczne jest wzięcie pod uwagę faktycznej treści świadczonej usługi.” (interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z dnia 11 lutego 2026 r., sygn. 0114-KDIP1-3.4012.948.2025.1.JG)
Skąd natomiast data 1 kwietnia 2026 r., skoro przepisy wyłączające możliwość korzystania ze zwolnienia z obowiązku stosowania kasy fiskalnej w przypadku świadczenia usług parkingu samochodów i innych pojazdów, są już zapisane w rozporządzeniu Ministra Finansów od 1 stycznia 2025 r.?
Wynika to z przepisów przejściowych rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, a konkretnie – par. 8 ust. 2, zgodnie z którym – jeżeli podatnik korzysta ze zwolnienia z obowiązku stosowania kasy fiskalnej (przewidzianego w par. 2 lub 3 rozporządzenia) i:
- w okresie od dnia 1 stycznia 2025 r. do dnia 31 marca 2026 r. – kontynuuje lub rozpocznie świadczenie usług parkingu samochodów i innych pojazdów,
- przed dniem 1 stycznia 2025 r. zaprzestał świadczenia usług parkingu samochodów i innych pojazdów, a następnie – w okresie od dnia 1 stycznia 2025 r. do dnia 31 marca 2026 r. rozpocznie świadczenie tych usług
– świadczenie tych usług (parkingu samochodów i innych pojazdów) nie wyłącza korzystania z tych zwolnień do dnia 31 marca 2026 r.
Od 1 kwietnia 2026 r. zatem – nowa kategoria usług tj. usługi parkingu dla samochodów i innych pojazdów, zostały objęte obowiązkiem prowadzenia ewidencji sprzedaży przy zastosowaniu kasy rejestrującej (czyli – kasy fiskalnej).
Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – czy Ministerstwo Finansów przewidziało jakieś wyłączenia od obowiązku prowadzenia ewidencji z użyciem kasy rejestrującej w zakresie świadczenia usług parkingu samochodów i innych pojazdów?
Ustawodawca przewidział jednak wyłączenia od wprowadzenia obowiązku stosowania kas fiskalnych w zakresie świadczenia usług parkingu i innych pojazdów od 1 kwietnia 2026 r. na rzecz osób fizycznych nieprowadzących działalności gospodarczej (w związku z przewidzianym w rozporządzeniu Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących wyłączeniem z możliwości korzystania ze zwolnienia w tym zakresie).
Zwolnione z prowadzenia ewidencji sprzedaży za pomocą kas rejestrujących nadal pozostają usługi parkingu samochodów i innych pojazdów świadczone przez:
- podatnika na rzecz jego pracowników (zgodnie z par. 4 ust. 3 pkt 2 lit. e i f rozporządzenia Ministra Finansów i poz. nr 38 załącznika do ww. rozporządzenia),
- spółdzielnie mieszkaniowe na rzecz członków lub innych osób, którym przysługuje spółdzielcze własnościowe prawo do lokalu lub które są właścicielami lokali położonych w budynkach administrowanych przez spółdzielnie mieszkaniowe, jak również przez wspólnoty mieszkaniowe na rzecz właścicieli lokali,
- spółdzielnie mieszkaniowe oraz wspólnoty mieszkaniowe na rzecz podmiotów zamieszkujących na ich terenie na podstawie:
- umowy najmu lub
- umowy dzierżawy lub
- innej umowy o podobnym charakterze dotyczącej lokali mieszkalnych na cele mieszkaniowe
– lokali mieszkalnych na cele mieszkaniowe.
Ponadto – jak podaje Ministerstwo Finansów (z komunikatem na ten temat można zapoznać się pod adresem: LINK) – ze zwolnienia z prowadzenia ewidencji przy zastosowaniu kas rejestrujących nadal korzystać będzie – wynajem miejsc postojowych oddawanych do wyłącznego korzystania konkretnego najemcy, jeżeli:
- istnieje umowa najmu,
- nie występuje rotacja użytkowników,
- a opłata ma stały charakter (nie zależy od czasu postoju).
Zasady te dotyczą również prywatnego najmu nieruchomości przeznaczonych na cele parkowania.
Usługa ta korzystała i nadal korzysta ze zwolnienia z prowadzenia ewidencji przy zastosowaniu kas rejestrujących. Warunkiem skorzystania z tego zwolnienia jest:
- udokumentowanie tej usługi w całości fakturą, lub
- ujęcie w ewidencji tej usługi w taki sposób, aby jednoznacznie wynikało, jakiej konkretnie usługi dotyczyła oraz otrzymanie w całości zapłaty za tę usługę za pośrednictwem poczty, banku lub spółdzielczej kasy oszczędnościowo-kredytowej (odpowiednio na rachunek bankowy podatnika lub na rachunek podatnika w spółdzielczej kasie oszczędnościowo-kredytowej, której jest członkiem), a dowód zapłaty musi również jednoznacznie określać, jakiej konkretnie usługi dotyczy.
Ministerstwo Finansów zapewniło, że indywidualne interpretacje podatkowe dotychczas wydane w powyższym zakresie – zostaną poddane weryfikacji.
Z powyższego wynika zatem, że prywatny najem miejsc parkingowych/garaży – może nadal korzystać z dotychczasowego zwolnienia z obowiązku stosowania kasy fiskalnej, jeżeli spełnione są łącznie ww. warunki, wyszczególnione przez Ministerstwo Finansów.
Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną – Szef KAS zmienia stanowisko Dyrektora KIS i uznaje, że ewidencjonowanie sprzedaży przy zastosowaniu kasy rejestrującej, przy świadczeniu usług najmu miejsc postojowych na rzecz członków spółdzielni, nadal korzysta ze zwolnienia
Jedną z takich indywidualnych interpretacji podatkowych, która – zgodnie z zapewnieniem Ministerstwa Finansów – została poddana weryfikacji, jest – interpretacja indywidualna wydana w dniu 27 stycznia 2026 r. przez Dyrektor Krajowej Informacji Skarbowej, sygn. 0113-KDIPT1-3.4012.1109.2025.2.ALN. Przedmiotem ww. interpretacji było udzielenie odpowiedzi na pytanie – „Czy usługi miejsc postojowych na rzecz członków Spółdzielni, za które płatności są dokonywane przelewem oraz są dokumentowane fakturami, nadal będą podlegały zwolnieniu z obowiązku ewidencji sprzedaży przy zastosowaniu kasy rejestrującej od 1 kwietnia 2026 r. na podstawie rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących?” W ramach ww. interpretacji, Dyrektor KIS uznał, że – w związku ze świadczeniem na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych usług parkingu samochodów i innych pojazdów (wynajmu miejsc parkingowych) – zastosowanie znajdzie przepis par. 4 ust. 1 pkt 2 lit. n rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, zgodnie z którym – zwolnień, o których mowa w par. 2 i par. 3, nie stosuje się w przypadku świadczenia usług parkingu samochodów i innych pojazdów. I jednoznacznie przesądził – „Będą Państwo zobowiązani ewidencjonować przy zastosowaniu kasy rejestrującej świadczenie usług parkingu samochodów i innych pojazdów (wynajem miejsc parkingowych) od 1 kwietnia 2026 r.”
Z interpretacją tą nie zgodził się jednak Szef Krajowej Administracji Skarbowej, który stwierdził jej nieprawidłowość i dokonał z urzędu jej zmiany – pismem z dnia 8 lipca 2026 r., sygn. DOP7.8101.40.2026.FMLM.
Zgodnie z powyższym stanowiskiem Szefa KAS – usługa najmu miejsc postojowych:
- na wydzielonej i ogrodzonej części gruntów,
- wyłącznie dla członków posiadających mieszkania w zasobach spółdzielni,
- gdzie dane miejsce postojowe jest ściśle związane z lokalem stanowiącym zasób spółdzielni,
- na podstawie umowy zawieranej na czas nieokreślony,
- które to usługi w całości dokumentowane są fakturą,
- zapłatę za usługi spółdzielnia otrzymuje w całości za pośrednictwem banku,
- z ewidencji i dowodów dokumentujących zapłatę jednoznacznie wynika jakiej czynności dotyczyła,
- sklasyfikowana wg PKWiU 68.20.12.0
– nie jest usługą parkingu samochodów i innych pojazdów, o której mowa w par. 4 ust. 1 pkt 2 lit. n rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących .
W powyższej sprawie – w ocenie Szefa KAS – nie znajdował zatem zastosowania przepis par. 4 ust. 1 pkt 2 lit. n ww. rozporządzenia, zgodnie z którym – zwolnień, o których mowa w par. 2 i par. 3 rozporządzenia, nie stosuje się w przypadku świadczenia usług parkingu samochodów i innych pojazdów.
Odpowiadając na pytanie spółdzielni (która wnioskowała o wydanie w jej sprawie interpretacji indywidualnej) – Szef KAS stwierdził ostatecznie, że od 1 kwietnia 2026 r., jednak nie dłużej niż do 31 grudnia 2027 r., wnioskodawca (spółdzielnia) ma prawo korzystać ze zwolnienia z ewidencjonowania sprzedaży przy zastosowaniu kasy rejestrującej, przy świadczeniu usług najmu miejsc postojowych na rzecz członków spółdzielni, za które płatności są dokonywane przelewem oraz udokumentowane fakturami – na podstawie par. 2 ust. 1 rozporządzenia Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących w zw. z poz. 29 i poz. 39 załącznika do rozporządzenia.
Powyższe potwierdza przywołane wcześniej stanowisko Ministerstwa Finansów, iż, od 1 kwietnia 2026 r., nie każda usługa najmu miejsca postojowego, wymaga ewidencjonowania przy użyciu kasy rejestrującej. Usługi, które spełniają ww. warunki (określone przez Ministerstwo Finansów i potwierdzone ww. interpretacji przez Szefa KAS) – nadal mogą bowiem korzystać ze zwolnienia z obowiązku fiskalizacji.
Świadczenie usług parkingu samochodów i innych pojazdów od 1 kwietnia 2026 r. już tylko z kasą fiskalną (z zastrzeżeniem określonych powyżej wyjątków) – z jakimi konsekwencjami wiąże się świadczenie usług parkingu samochodów i innych pojazdów bez użycia kasy rejestrującej?
Od 1 kwietnia 2026 r. – w związku z objęciem obowiązkiem stosowania kasy fiskalnej świadczenia usług parkingu samochodów i innych pojazdów – niewywiązanie się z tego nowego wymogu, wiąże się z ryzykiem poważnych konsekwencji dla podatnika (o ile nie jest on objęty wspomnianymi powyżej wyłączeniami).
Pierwsza z nich została przewidziana już w art. 111 ust. 2 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług, zgodnie z którym – w przypadku stwierdzenia, że podatnik narusza obowiązek prowadzenia ewidencji sprzedaży przy zastosowaniu kasy rejestrującej (czyli – kasy fiskalnej) – naczelnik urzędu skarbowego lub naczelnik urzędu celno-skarbowego ustala za okres do momentu rozpoczęcia prowadzenia ewidencji sprzedaży przy zastosowaniu kasy rejestrującej, dodatkowe zobowiązanie podatkowe w wysokości odpowiadającej 30 % kwoty podatku naliczonego przy nabyciu towarów i usług. W stosunku do osób fizycznych, które za ten sam czyn ponoszą odpowiedzialność za wykroczenie skarbowe albo za przestępstwo skarbowe – powyższego dodatkowego zobowiązania podatkowego jednak nie ustala się.
Ponadto – zgodnie z art. 60 par. 1 i 2 kodeksu karnego skarbowego:
- kto wbrew obowiązkowi nie prowadzi księgi (którą – w myśl art. 53 par. 21 pkt 5 jest m.in. kasa fiskalna) – podlega karze grzywny do 240 stawek dziennych, a
- kto wbrew obowiązkowi nie przechowuje księgi w miejscu wykonywania działalności lub w miejscu wskazanym przez podatnika jako jego siedziba, przedstawicielstwo lub oddział, a jeżeli prowadzenie księgi zostało zlecone biuru rachunkowemu lub innemu uprawnionemu podmiotowi – w miejscu określonym w umowie z biurem rachunkowym lub w miejscu wskazanym przez kierownika jednostki – podlega karze grzywny do 240 stawek dziennych.
W wypadku mniejszej wagi – sprawca powyższych czynów zabronionych podlega karze grzywny za wykroczenie skarbowe.
Podstawa prawna:
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2025 r., poz. 775 z późn. zm.)
- Rozporządzenie Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz.U. z 2024 r., poz. 1902 z późn. zm.)
- Ustawa z dnia 10 września 1999 r. Kodeks karny skarbowy (t.j. Dz.U. z 2025 r., poz. 633 z późn. zm.)

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

