
OKI od 2027 roku. Można uniknąć podatku, ale jest jeden haczyk, o którym inwestorzy powinni wiedzieć
REKLAMA
REKLAMA
Od stycznia 2027 roku inwestorzy zyskają nowe narzędzie pozwalające ograniczyć podatek od inwestycji. OKI może dać realną przewagę, ale nie w każdym przypadku będzie lepsze od zwykłego rachunku maklerskiego. Kluczowe znaczenie mają limity, rodzaj aktywów i przede wszystkim to, jak długo zamierzamy inwestować.
- OKI od 2027 roku. Na czym dokładnie polega nowy rachunek?
- OKI kontra zwykły rachunek. Do limitu przewaga jest po jednej stronie
- Powyżej limitu zaczyna się gra o stopę zwrotu
- IKE, IKZE czy OKI? Nowe konto nie zastąpi dotychczasowych rozwiązań
- Jak podejść do OKI w praktyce? Kluczowe są trzy elementy
Już od stycznia 2027 r. wchodzi w życie OKI — Osobiste Konto Inwestycyjne, kolejny produkt pozwalający uniknąć podatku od zysków kapitałowych, a zarazem nowe, potencjalnie korzystniejsze rozwiązanie dla inwestorów. Problem w tym, że „korzystniejsze” nie zawsze oznacza „opłacalne w każdej sytuacji”. Sprawdzamy, kiedy OKI faktycznie się opłaca, a kiedy jego atrakcyjność może okazać się złudzeniem.
REKLAMA
REKLAMA
OKI od 2027 roku. Na czym dokładnie polega nowy rachunek?
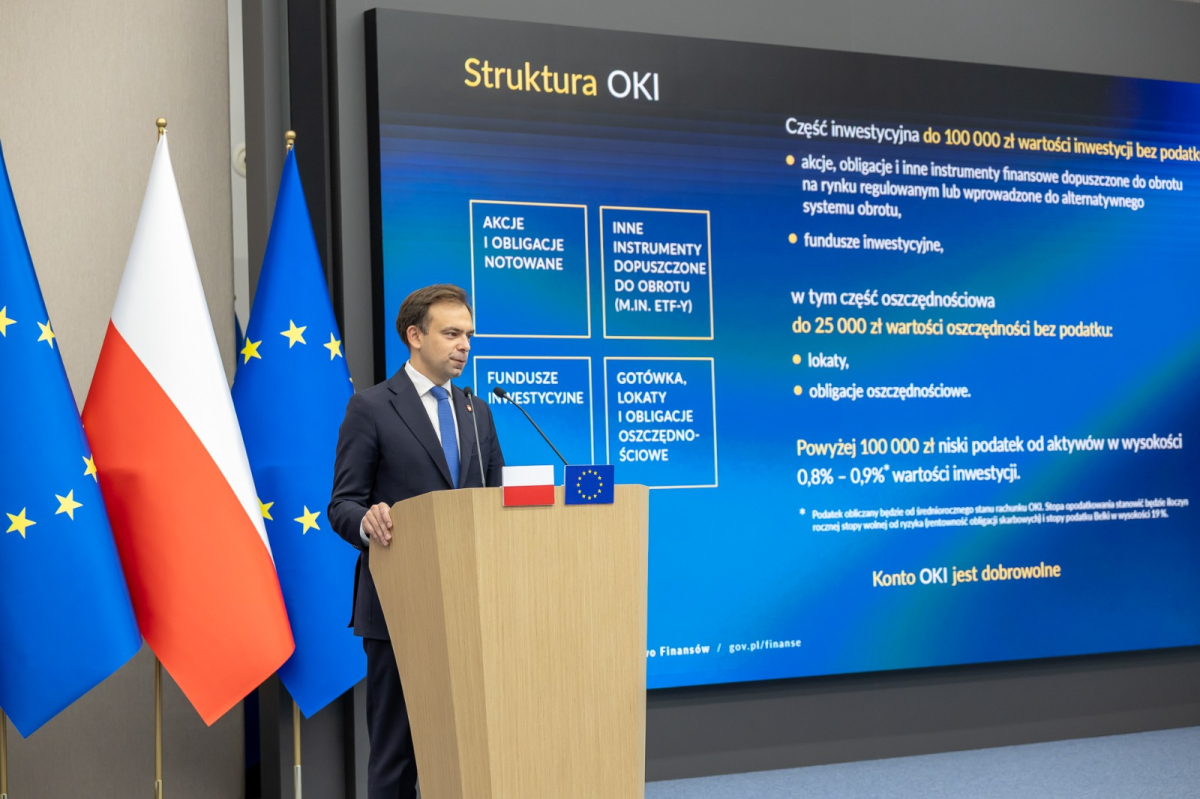
To najważniejsza rzecz, którą trzeba zrozumieć, zanim zaczniemy cokolwiek liczyć. OKI oferuje inną formę rozliczenia niż podatek od zysków kapitałowych — podatek od wartości aktywów. Podstawą opodatkowania jest średnia wartość aktywów zgromadzonych na koncie w danym roku, ustalana na podstawie codziennej wyceny, a nie osiągnięty zysk czy wzrost wartości.
Oznacza to coś, co dla wielu inwestorów może być zaskoczeniem: podatek może wystąpić nawet wtedy, gdy portfel kończy rok na minusie. Jeśli przez większą część roku wartość aktywów przekraczała próg zwolnienia (100 000 zł), podatek trzeba zapłacić niezależnie od tego, czy ostatecznie inwestycja przyniosła zysk, czy stratę. To odwrotna logika niż w przypadku podatku Belki, który dotyczy wyłącznie zrealizowanego dochodu.
Stawka na 2027 r., będący okresem przejściowym, wynosi 0,85%. W kolejnych latach będzie liczona jako 19% wartości głównej stopy referencyjnej NBP obowiązującej na koniec października roku poprzedzającego rok podatkowy, ale nie mniej niż 0,1%. Oznacza to, że będzie zmieniać się wraz z decyzjami RPP.
REKLAMA
Podatek nalicza się jednak dopiero powyżej limitów zwolnienia. Lokaty i obligacje detaliczne można trzymać na OKI do 25 tys. zł, a akcje, obligacje korporacyjne i jednostki funduszy inwestycyjnych notowane na polskim rynku — do 100 tys. zł bez podatku. Gorzej wygląda sytuacja z zagranicą — akcje i ETF-y na rynki zagraniczne mają limit zerowy, więc formalnie nie da się ich trzymać na OKI bez naliczania podatku od pierwszej złotówki.
Warto też pamiętać, że podatek będzie musiał samodzielnie rozliczyć podatnik, a nie bank czy dom maklerski. Rozliczenie będzie odbywać się przez e-Urząd Skarbowy, w terminie do 31 maja roku następującego po roku podatkowym. Pierwsze rozliczenie, za 2027 r., nastąpi więc dopiero w 2028 r.
OKI kontra zwykły rachunek. Do limitu przewaga jest po jednej stronie
Tu sprawa jest jednoznaczna. W ramach dostępnych limitów inwestycja na OKI po 10 latach da więcej niż na zwykłym rachunku, niezależnie od osiągniętej stopy zwrotu. Mechanizm jest nieco kłopotliwy — gdy wartość inwestycji przekroczy limit, np. 100 tys. zł w akcjach na polski rynek, nadwyżkę trzeba sprzedać lub zapłacić podatek. Następnie można ją odkupić już na zwykłym rachunku. Sam rachunek ekonomiczny wychodzi jednak na plus.
Można to porównać do inwestowania dywidendowego: część kapitału regularnie „wypada” z konta w formie gotówki, z tą różnicą, że tutaj sprzedaż w ramach limitu nie rodzi obowiązku podatkowego.
Powyżej limitu zaczyna się gra o stopę zwrotu
Tu zaczyna się właściwe pytanie. Skoro dla zagranicznych akcji i ETF-ów limit wynosi zero, jedynym sposobem, aby OKI opłacało się w tym segmencie, jest osiągnięcie stopy zwrotu wyższej od określonego progu granicznego.
Według wyliczeń niezależnych analityków rynku dla 10-letniego horyzontu próg ten wynosi około 5,6% średniorocznie, przy założeniu stawki obowiązującej w 2027 r. Nie jest to oficjalna wartość publikowana przez ustawodawcę, lecz szacunek wynikający z porównania mechanizmów obu podatków. Należy więc traktować go jako orientacyjny, a nie ostateczny.
W dyskusji o OKI pojawia się również granica 4,5%, odpowiadająca stopie referencyjnej NBP. Jest to jednak punkt odniesienia dla jednego roku, a nie całego 10-letniego horyzontu.
Powód jest stosunkowo prosty: podatek od wartości aktywów pobierany co roku, a nie dopiero przy wypłacie, działa efektywnie jak coroczna opłata obciążająca kapitał — nawet jeśli formalnie nie jest podatkiem od zysku. Każdego roku pomniejsza bazę, od której naliczane są kolejne zyski, przez co z czasem „zjada” coraz większą część potencjalnego efektu procentu składanego.
Co ciekawe, wraz z wydłużaniem horyzontu próg opłacalności rośnie, a nie maleje:
- 10 lat — około 5,6% średniorocznie,
- 20 lat — około 8,1%,
- 30 lat — próg staje się praktycznie nieosiągalny przy realistycznych założeniach rynkowych.
Oznacza to, że OKI jako samodzielne narzędzie do budowania kapitału emerytalnego w oparciu o globalne akcje i ETF-y ma poważne ograniczenie konstrukcyjne — im dłużej inwestujemy, tym trudniej mu dogonić zwykły rachunek maklerski.
IKE, IKZE czy OKI? Nowe konto nie zastąpi dotychczasowych rozwiązań
OKI nie zastępuje funkcjonujących już IKE i IKZE, które również oferują korzyści podatkowe, ale działają według innych zasad i są przede wszystkim rozwiązaniami służącymi długoterminowemu oszczędzaniu na emeryturę. W przypadku IKE korzyścią jest możliwość uniknięcia podatku od zysków kapitałowych po spełnieniu warunków ustawowych, natomiast IKZE pozwala dodatkowo odliczać wpłaty od podstawy opodatkowania, a wypłata po spełnieniu odpowiednich warunków podlega zryczałtowanemu podatkowi.
Oba rozwiązania mają jednak roczne limity wpłat. Dlatego OKI warto traktować nie tyle jako konkurencję dla IKE i IKZE, ile jako kolejne narzędzie, które może uzupełniać istniejące możliwości oszczędzania i inwestowania.
Jak podejść do OKI w praktyce? Kluczowe są trzy elementy
OKI nie jest złą konstrukcją — to konkretne narzędzie do konkretnego zadania. Sprawdza się świetnie tam, gdzie inwestycje mieszczą się w limicie: w przypadku bezpiecznej części portfela, obejmującej obligacje i lokaty do 25 tys. zł, oraz ekspozycji na polski rynek akcji do 100 tys. zł. Tam korzyść jest pewna i nie zależy od założeń dotyczących przyszłych stóp zwrotu.
Powyżej tych progów — a zwłaszcza w globalnej części portfela, gdzie limit wynosi zero — decyzja o korzystaniu z OKI zamienia się w zakład o przyszłą stopę zwrotu. Co więcej, jest to zakład, który z każdym kolejnym rokiem inwestowania staje się trudniejszy do wygrania.
Dlatego patrzymy na OKI jako na jeden z elementów układanki, a nie jedyne rozwiązanie:
- OIPE w pierwszej kolejności — środki rosną bez podatku od zysków kapitałowych w trakcie oszczędzania, niezależnie od horyzontu i bez limitów kwotowych, więc problem „progu opłacalności” po prostu nie występuje.
- OKI do wysokości limitów — jako uzupełnienie dla obligacji, lokat i polskich akcji, gdzie korzyść jest pewna.
- Globalny portfel powyżej progu OKI — dla tej części kapitału, która i tak nie mieści się w limitach, szczególnie gdy horyzont inwestycyjny jest długi.
autor: Dominik Baldowski, Finax



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

