
Pierwszy próg podatkowy na poziomie 200 000 zł zamiast obecnych 120 000 zł – były premier ma pomysł na nową skalę podatkową PIT

REKLAMA
REKLAMA
Zgodnie z obecnie obowiązującymi przepisami ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – kwota graniczna pomiędzy pierwszym i drugim przedziałem skali podatkowej wynosi 120 000 zł. W dniu 21 sierpnia 2026 r., w wykazie prac legislacyjnych Rady Ministrów, został opublikowany projekt ustawy przygotowanej przez Ministerstwo Finansów, który podnosi pierwszy próg podatkowy do 130 000 zł, bo – jak argumentował minister finansów i gospodarki Andrzej Domański – „nie może być tak, że to klasa średnia musi nieść na swoich barkach całość ciężaru związanego chociażby z rosnącymi nakładami na bezpieczeństwo.” Propozycja ta nie spotkała się jednak z uznaniem przewodniczącego partii Rozwój Plus i byłego premiera Mateusza Morawieckiego, który ma inny plan na nową skalę podatkową.
- Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile obecnie wynosi?
- Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – znamy treść nowego projektu rządowego
- Pierwszy próg podatkowy na poziomie 200 000 zł zamiast obecnych 120 000 zł – były premier przedstawia kontrpropozycję wobec rządowego planu podniesienia progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile obecnie wynosi?
Od 1 stycznia 2022 r. – zgodnie z art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – kwota graniczna pomiędzy pierwszym i drugim przedziałem skali podatkowej wynosi 120 000 zł.
REKLAMA
REKLAMA
W przypadku dochodu:
- do 120 000 zł – podatek opiewa na 12% minus kwota zmniejszająca podatek 3 600 zł,
- ponad 120 000 zł – podatek opiewa na 10 800 zł + 32% nadwyżki ponad 120 000 zł.
Pierwszy próg podatkowy został ustalony na poziomie 120 000 zł ustawą z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (art. 1 pkt 47 lit. a ww. ustawy).
W przypadku przychodów ze stosunku służbowego, stosunku pracy, spółdzielczego stosunku pracy oraz pracy nakładczej – podstawą obliczenia podatku według skali podatkowej z ww. art. 27 ust. 1 ustawy o podatku dochodowym od osób fizycznych jest – wynagrodzenie pomniejszone o koszty uzyskania przychodów oraz potrącone przez płatnika ze środków pracownika (podatnika) składki na ubezpieczenia społeczne – emerytalne, rentowe i chorobowe (por. art. 22 ust. 2 i 11 oraz art. 26 ust. 1 pkt 2 lit. b ustawy o podatku dochodowym od osób fizycznych).
Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – znamy treść nowego projektu rządowego
W dniu 21 sierpnia 2026 r. został opublikowany, przygotowany przez Ministerstwo Finansów, projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458).
REKLAMA
W ww. projekcie rząd zaproponował nową skalę podatkową z trzema przedziałami dochodów:
- pierwszy do 130 000 zł – ze stawką 12%,
- drugi dla dochodów w przedziale ponad 130 000 zł do 150 000 zł – ze stawką 24% i
- trzeci przedział dla dochodów przekraczających 150 000 zł – ze stawką 32%.
Zmiany te – jak wyjaśnia Ministerstwo Finansów – oznaczają, że pierwszy przedział zostanie podwyższony o 10 tys. zł, tj. z obecnego 120 000 zł do 130 000 zł, drugi przedział zyska nowy, wyższy próg (będzie to 150 000 zł) oraz znacznie niższą stawkę (zamiast 32% będzie to 24 %), a trzeci przedział ze stawką 32% będzie obejmował dochody dopiero powyżej 150 000 zł. Kwota wolna od podatku pozostanie na obecnym poziomie 30 tys. zł. Dzięki takiemu rozwiązaniu podatnicy opłacający podatki według skali podatkowej – mają zapłacić znacznie niższe podatki.
Konsekwencją proponowanych zmian – jak podkreśla resort finansów – będą zmiany dostosowawcze polegające na odzwierciedleniu nowych parametrów skali podatkowej w przepisach normujących pobór zaliczek przez płatników.
Nowa skala podatkowa, ma zostać wprowadzona poprzez zmianę art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, nadając mu następujące brzmienie:
Podstawa obliczenia podatku w złotych | Podatek wynosi | |
|---|---|---|
ponad | do | |
130 000 | 12% minus kwota zmniejszająca podatek 3 600 zł | |
130 000 | 150 000 | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
150 000 | 16 800 zł + 32% nadwyżki ponad 150 000 zł | |
W uzasadnieniu ww. projektu, Ministerstwo Finansów argumentuje, że – „Dobry system podatkowy powinien spełniać kilka podstawowych warunków. Jednym z nich jest sprawiedliwość podatkowa. Sprawiedliwość podatkowa to zasada, że każdy płaci podatki na rzecz państwa według swoich realnych możliwości zarobkowych. Opiera się na równym traktowaniu osób w takiej samej sytuacji oraz na wyższych obciążeniach dla osób i podmiotów bogatszych.
Skala podatkowa w ustawie PIT formalnie spełnia te wymagania, jednak obecna jej konstrukcja sprawia, że przekroczenie progu podatkowego powoduje skokowy (bo aż o 20 punktów procentowych) wzrost obciążeń podatkowych podatników, którzy przekraczają roczny próg dochodu w wysokości 120 000 zł. Taka konstrukcja skali podatkowej powoduje, że podatek w tym kształcie postrzegany jest jako przejaw nadmiernego fiskalizmu, szczególnie dla podatników zaliczanych do tzw. „klasy średniej”, która stanowi fundament gospodarczy państwa. Stąd projektowana ustawa w zakresie zmian w ustawie PIT jest skierowana właśnie do klasy średniej, a dokładnie do około 3,5 mln podatników opłacających podatek według skali podatkowej, czyli do osób uzyskujących dochody głównie z pracy zarobkowej, niezależnie od tego, jaki zawód wykonują.
Korzystne dla podatników zmiany parametrów skali podatkowej wymagają pozyskania źródeł ich sfinansowania. Proponowana reforma jest w tym kontekście ściśle powiązana z innymi zmianami w ustawie PIT (podwyższenie stawki daniny solidarnościowej), w ustawie CIT (podwyższenie stawki podatku dla największych podmiotów), jak i w ustawie o ryczałcie (obniżenie limitu przychodów warunkującego wybór ryczałtu od przychodów ewidencjonowanych).
Przyjęte rozwiązania służą bardziej równomiernemu rozłożeniu ciężarów publicznych, przy jednoczesnym zachowaniu stabilności finansów publicznych oraz możliwości finansowania kluczowych zadań państwa.
Projekt nie zmierza do zwiększenia fiskalizmu jako takiego, lecz do takiego ukształtowania obowiązków podatkowych, aby w większym stopniu uwzględniały one rzeczywiste możliwości płatnicze poszczególnych grup podatników. W związku z tym proponowane zmiany przewidują zwiększenie obciążeń przede wszystkim tych podmiotów i osób, które dysponują największym potencjałem finansowym oraz osiągają najwyższe dochody/przychody.”
W dniu 21 sierpnia br. ww. projekt został skierowany przez Ministerstwo Finansów do konsultacji publicznych, uzgodnień międzyresortowych i opiniowania, które potrwają co najmniej do 11 września 2026 r. Zgodnie z art. 7 projektu – ustawa miałaby wejść w życie z dniem 1 stycznia 2027 r., ale należy mieć na względzie, że projekt jest dopiero na początku drogi przez proces legislacyjny. Jeżeli bowiem zostanie ostatecznie przyjęty przez Radę Ministrów, czeka go jeszcze kolejny etap prac w Sejmie, a następnie w Senacie, zanim finalnie zostanie złożony do podpisu na biurku Prezydenta.
Pierwszy próg podatkowy na poziomie 200 000 zł zamiast obecnych 120 000 zł – były premier przedstawia kontrpropozycję wobec rządowego planu podniesienia progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Do najnowszego planu rządu na podniesienie progów w skali podatkowej podatku dochodowego od osób fizycznych (PIT) odniósł się były premier, a obecny poseł i przewodniczący klubu parlamentarnego Rozwój Plus Mateusz Morawiecki, który – przedstawił kontrpropozycję partii Rozwój Plus dla nowych progów w skali podatkowej PIT.
Partia Mateusza Morawieckiego proponuje podniesienie pierwszego progu podatkowego w skali podatkowej PIT do 200 000 zł (a nie do 130 000 zł – które planuje rząd).
– „Dziś stawka 12% kończy się przy 120 000 zł i nie spełnia oczekiwań klasy średniej. Proponujemy podnieść ją do 200 000 zł. (...) Przy 15 000 zł brutto miesięcznie Twój roczny dochód wynosi 152 322 zł. Nasza propozycja zostawia Ci 6 464 zł rocznie – to 2 razy więcej niż daje propozycja rządu (3 600 zł).” – czytamy w komunikacie klubu parlamentarnego Rozwój Plus.
Zgodnie z poniższą infografiką – maksymalna oszczędność, przy założeniu nowych progów podatkowych, proponowanych przez Mateusza Morawieckiego, została wyliczona na 16 000 zł rocznie.
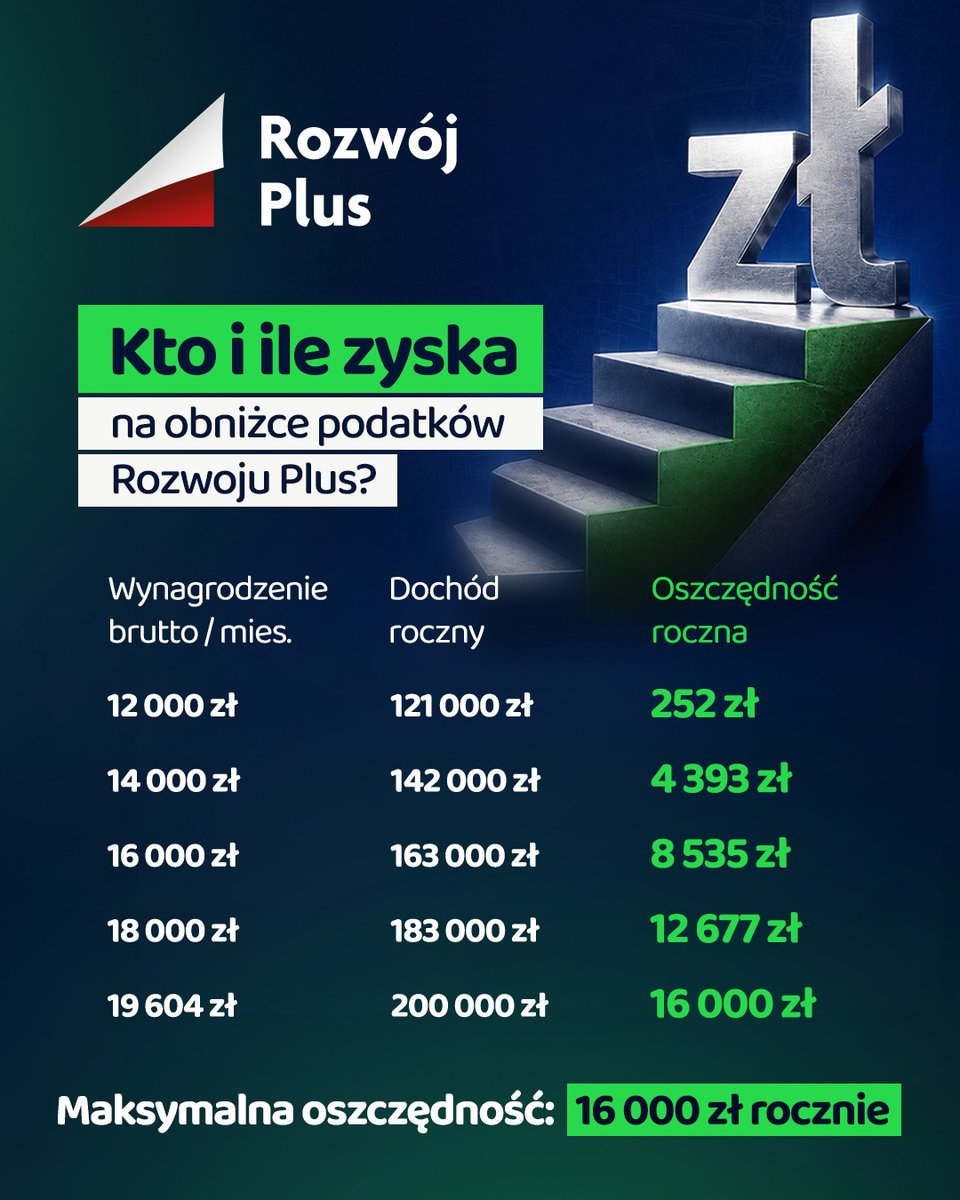
Propozycja obniżki podatków klubu parlamentarnego Rozwój Plus / źródło: @MorawieckiM/X.com
X.com
Partia Rozwój Plus przygotowała również kalkulator (LINK), w którym po wpisaniu swojego aktualnego wynagrodzenia miesięcznego brutto – otrzymuje się informację, ile zaoszczędziłoby się na podatku dochodowym, jeżeli w życie weszłaby zmiana skali podatkowej proponowana przez rząd, a ile, jeżeli zostałaby przyjęta propozycja Mateusza Morawieckiego.
Na dzień dzisiejszy, propozycja klubu parlamentarnego Rozwój Plus zmiany progów podatkowych w skali podatkowej PIT (zakładająca podwyżkę pierwszego progu podatkowego do 200 000 zł) nie została jeszcze wniesiona do Sejmu w formie projektu ustawy.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r., poz. 592 z późn. zm.)
- Ustawa z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (Dz.U. z 2021 r., poz. 2105 z późn. zm.)
- Projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458)

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

