
Nowy podatek od podróżowania po Polsce – każda większa miejscowość pobierze opłatę (nawet jeżeli ma smog) i niezależnie od celu pobytu przyjezdnego. Rząd zwiększa dochody gmin

REKLAMA
REKLAMA
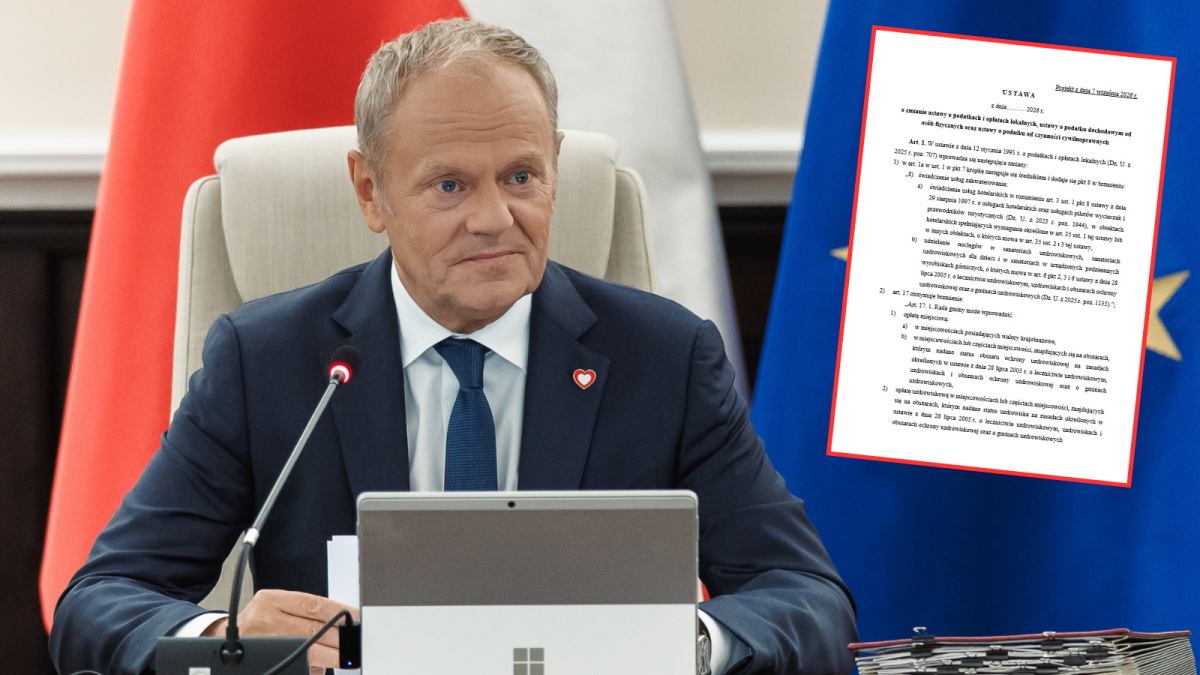
Na Stały Komitet Rady Ministrów, w dniu 10 września 2026 r., trafił rządowy projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych, który ustanawia nowe kryteria poboru oraz podwyższenia maksymalnej stawki tzw. opłaty miejscowej, uniezależniając je od konieczności spełnienia przez miejscowość kryterium korzystnych właściwości klimatycznych oraz od celu pobytu osoby, którą obciąża opłata. W konsekwencji – danina będzie mogła być pobierana przez miasta, które dotychczas pobierać jej nie mogły, takie jak np. Kraków, zwiększając tym samym dochód budżetu gminy.
- Opłata miejscowa w obowiązującym stanie prawnym, czyli w świetle przepisów ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – kto musi zapłacić podatek od podróżowania po Polsce?
- Opłata miejscowa w obowiązującym stanie prawnym, czyli w świetle przepisów ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – ile aktualnie wynosi podatek od podróżowania w Polsce?
- Nowy podatek od podróżowania po Polsce, czyli – opłata miejscowa uniezależniona od kryterium w postaci „korzystnych właściwości klimatycznych” oraz od celów pobytu osoby przyjezdnej do danej miejscowości
- Nowy podatek od podróżowania po Polsce – ile, po zmianach, ma wynosić opłata miejscowa?
- Nowy podatek od podróżowania po Polsce – Kraków już zapowiada wprowadzenie opłaty miejscowej w wysokości 5 zł dziennie od osoby
- Nowy podatek od podróżowania po Polsce – na jakim etapie są aktualnie prace nad projektem rządowym, mającym wprowadzić zmiany w warunkach poboru opłaty miejscowej i tym samym – zwiększyć dochody budżetu gmin?
Opłata miejscowa w obowiązującym stanie prawnym, czyli w świetle przepisów ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – kto musi zapłacić podatek od podróżowania po Polsce?
Opłata miejscowa, zgodnie z art. 17 ust. 1 ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – pobierana jest od osób fizycznych przebywających dłużej niż dobę w celach turystycznych, wypoczynkowych lub szkoleniowych w miejscowościach:
REKLAMA
REKLAMA
- posiadających korzystne właściwości klimatyczne, walory krajobrazowe oraz warunki umożliwiające pobyt osób w tych celach,
- znajdujących się na obszarach, którym nadano status obszaru ochrony uzdrowiskowej na zasadach określonych w ustawie z dnia 28 lipca 2005 r. o lecznictwie uzdrowiskowym, uzdrowiskach i obszarach ochrony uzdrowiskowej oraz o gminach uzdrowiskowych
– za każdą rozpoczętą dobę pobytu.
Zgodnie z art. 17 ust. 3 ww. ustawy – Rada Ministrów, w drodze rozporządzenia, określa minimalne warunki, jakie powinna spełniać miejscowość, w której można pobierać opłatę miejscową, uwzględniając zróżnicowanie warunków regionalnych i lokalnych. Za minimalne warunki klimatyczne warunkujące wprowadzenie opłaty miejscowej, zgodnie z przepisami rozporządzenie Rady Ministrów z dnia 18 grudnia 2007 r. w sprawie warunków, jakie powinna spełniać miejscowość, w której można pobierać opłatę miejscową, uznaje się zachowanie:
- na terenie całej strefy oceny jakości powietrza, na obszarze której położona jest miejscowość, dopuszczalnych poziomów niektórych substancji w powietrzu ze względu na ochronę zdrowia ludzi,
- w miejscowości dopuszczalnych poziomów pól elektromagnetycznych.
Stosownie do przepisów ustawy z dnia 27 kwietnia 2001 r. – Prawo ochrony środowiska oceny jakości powietrza dokonuje się w strefach stanowiących aglomeracje, miasta oraz pozostałe obszary województwa niewchodzące w skład aglomeracji i miast. Aktualnie jest 46 stref, w których dokonuje się oceny jakości powietrza. W przypadku braku zachowania norm jakości powietrza na terenie strefy – gminy znajdujące się w takiej strefie, posiadające istotne walory turystyczne i w związku z tym mierzące się z nasilonym ruchem turystycznym oraz związanymi z nim kosztami, nie mogą wprowadzić opłaty miejscowej. Dotyczy to w szczególności atrakcyjnych turystycznie miast, które ponoszą wysokie koszty finansowe w związku z obsługą ruchu turystycznego. Do miast takich należy m.in. Kraków.
REKLAMA
Miejscowości odpowiadające warunkom (jakie powinna spełniać miejscowość, w której można pobierać opłatę miejscową), wynikającym z ww. rozporządzenia, w których pobierana jest opłata miejscowa – ustala rada gminy, w drodze uchwały.
Opłata miejscowa w obowiązującym stanie prawnym, czyli w świetle przepisów ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – ile aktualnie wynosi podatek od podróżowania w Polsce?
Zgodnie z art. 19 pkt 1 ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – wysokość stawek opłaty miejscowej, określa w drodze uchwały rada gminy. Jednocześnie zastrzeżono jednak, że w 2026 r. stawki te:
- w miejscowościach, o których mowa w art. 17 ust. 1 pkt 1 (tj. posiadających korzystne właściwości klimatyczne, walory krajobrazowe oraz warunki umożliwiające pobyt osób w tych celach) – nie mogą przekroczyć 3,46 zł1 dziennie, i odpowiednio
- w miejscowościach posiadających status obszaru ochrony uzdrowiskowej – nie mogą przekroczyć 4,89 zł2 dziennie.
Nowy podatek od podróżowania po Polsce, czyli – opłata miejscowa uniezależniona od kryterium w postaci „korzystnych właściwości klimatycznych” oraz od celów pobytu osoby przyjezdnej do danej miejscowości
O zmianę przepisów dotyczących opłaty miejscowej lub wprowadzenie opłaty turystycznej (niezwiązanej ze spełnianiem wymogów klimatycznych) wnioskowały gminy, m.in. Zakopane, Szczyrk oraz Kraków, uzasadniając swój postulat zwiększonymi kosztami związanymi z obsługą ruchu turystycznego. Koszty te wynikają – we wspomnianych miejscowościach – m.in. z konieczności zapewnienia bezpieczeństwa i porządku, zwiększenia taboru transportu publicznego oraz utrzymania infrastruktury (budowa i naprawa: dróg, chodników, ławek, oświetlenia). Potrzebę zmiany przepisów ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych – w zakresie dotyczącym rezygnacji z uzależniania poboru opłaty miejscowej od celów pobytu, wskazując uznaniowość tego warunku, a przez to negatywny wpływ na ściągalność opłaty – postulowała natomiast m.in. Unia Metropoli Polskich im. Pawła Adamowicza.
W związku z powyższym – w dniu 1 czerwca 2026 r. – Ministerstwo Finansów przygotowało projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych (numer w wykazie prac legislacyjnych Rady Ministrów: UD372), który odpowiada na ww. postulaty.
W projekcie przewidziano zmianę konstrukcji opłaty miejscowej polegającą na rezygnacji z kryterium posiadania korzystnych właściwości klimatycznych, jako warunku, który – jak podkreśla Ministerstwo Finansów – „obecnie eliminuje możliwość wprowadzenia opłaty miejscowej w wielu miejscowościach atrakcyjnych turystycznie i tym samym możliwość pozyskania dodatkowych środków na pokrycie kosztów związanych z obsługą ruchu turystycznego, w tym poprawę komfortu zarówno mieszkańców, jak i odwiedzających”. Jednocześnie, w projekcie założono jednak utrzymane warunku dotyczącego walorów krajobrazowych. Minimalne walory krajobrazowe, jakie powinna spełniać miejscowość, w której można pobierać opłatę miejscową (uwzględniając zróżnicowanie warunków regionalnych i lokalnych) – mają zostać określone w drodze rozporządzenia, przez Radę Ministrów. Dotychczas posiadanie przez daną miejscowość walorów krajobrazowych, rozumiano jako – występowanie na terenie gminy, na obszarze której położona jest miejscowość, jednego z elementów środowiska przyrodniczego istotnych dla wypoczynku, np. lasów, gór, kąpielisk lub jednego z walorów krajoznawczych, np. muzeów, skansenów, ogrodów botanicznych, zabytków architektury lub budownictwa.
W odniesieniu do opłaty miejscowej (jaki i opłaty uzdrowiskowej), w ww. projekcie, Ministerstwo Finansów zaproponowało ponadto odstąpienie od celów pobytu osób w miejscowościach, w których te opłaty zostały wprowadzone, jako okoliczności determinującej pobieranie tych opłat. Zaproponowano, aby zobowiązanym do zapłaty opłaty miejscowej (lub uzdrowiskowej) była osoba, której w takich miejscowościach świadczone będą, przez okres obejmujący co najmniej jedną noc, usługi zakwaterowania zdefiniowane jako:
- świadczenie usług hotelarskich w rozumieniu art. 3 ust. 1 pkt 8 ustawy z dnia 29 sierpnia 1997 r. o usługach hotelarskich oraz usługach pilotów wycieczek i przewodników turystycznych, w obiektach hotelarskich spełniających wymagania określone w art. 35 ust. 1 tej ustawy lub w innych obiektach, o których mowa w art. 35 ust. 2 i 3 tej ustawy,
- udzielanie noclegów w sanatoriach uzdrowiskowych, sanatoriach uzdrowiskowych dla dzieci i w sanatoriach w urządzonych podziemnych wyrobiskach górniczych, o których mowa w art. 6 pkt 2, 3 i 6 ustawy z dnia 28 lipca 2005 r. o lecznictwie uzdrowiskowym, uzdrowiskach i obszarach ochrony uzdrowiskowej oraz o gminach uzdrowiskowych.
Zgodnie z projektem – obowiązek uiszczenia opłaty miejscowej (i opłaty uzdrowiskowej) zostanie zatem powiązany z nocowaniem w następujących obiektach hotelarskich:
- motele,
- hotele,
- pensjonaty,
- kempingi,
- domy wycieczkowe,
- schroniska młodzieżowe,
- schroniska,
- pola biwakowe, a także
- w innych obiektach, w których mogą być świadczone usługi hotelarskie w tym w pokojach i mieszkaniach w ramach najmu krótkoterminowego (kwatery prywatne) oraz
- z zakwaterowaniem w wymienionych zakładach lecznictwa uzdrowiskowego, a
opłata będzie uzależniona od liczby nocy, przez które świadczona będzie usługa zakwaterowania w tych obiektach.
Rozwiązanie to umożliwi pobieranie opłaty miejscowej (lub opłaty uzdrowiskowej) od osób odwiedzających takie miejscowości, niezależnie od deklarowanego przez nie celu pobytu.
Jednocześnie – zaproponowano wprowadzenie zwolnienia z opłaty miejscowej i opłaty uzdrowiskowej osób, którym usługi zakwaterowania świadczone są przez okres powyżej 29 następujących po sobie nocy, w obiektach znajdujących się w miejscowościach lub częściach miejscowości, w których wprowadzono opłaty – przez cały okres zakwaterowania. Ma to zapobiec nałożeniu opłat na osoby przebywające w tych miejscowościach przez dłuższy czas, np. w związku z wykonywaniem pracy lub nauką. Dodatkowo – w celu wyeliminowania ewentualnych wątpliwości – w projekcie zaproponowano definicję pojęcia „jednej nocy” – jako okresu, w którym świadczenie osobie fizycznej usługi zakwaterowania rozpoczyna się w danym dniu kalendarzowym i kończy dnia następnego.
Z uwagi na odejście od celów pobytu – w projekcie zaproponowano doprecyzowanie obowiązujących regulacji przez dodanie wymogu świadczenia usług zakwaterowania w miejscowościach, w których opłaty te zostaną wprowadzone. Spełnienie przesłanki świadczenia usługi zakwaterowania, w odniesieniu do miejscowości, w których pobierana będzie opłata miejscowa – będzie równoważne spełnieniu obecnego wymogu posiadania przez tę miejscowość warunków umożliwiających pobyt osób, rozumianego jako istnienie w miejscowości bazy noclegowej.
Jeżeli powyższe zmiany zostaną ostatecznie wprowadzone – w związku z ze zniesieniem warunku klimatycznego, a pozostawieniem wyłącznie wymogu posiadania walorów krajobrazowych (które zostaną doprecyzowane przez Radę Ministrów w drodze rozporządzenia i za które to – dotychczas – uznawane były nie tylko lasy, góry i kąpieliska, ale również walory krajoznawcze, takie jak muzea, skanseny, ogrody botaniczne czy zabytki architektury lub budownictwa), jako wymogu, od którego uzależnione jest możliwość wprowadzenia opłaty miejscowej – w zasadzie, każde większe miasto w Polsce (niezależnie od m.in. jakości powietrza) będzie mogło taką opłatę wprowadzić (przy założeniu, że walory krajobrazowe zostaną zdefiniowane przez Radę Ministrów tak samo lub podobnie jak dotychczas). Nie oznacza to oczywiście, że opłata taka będzie automatycznie pobierana we wszystkich większych miastach w Polsce, ponieważ jej wprowadzenie wymaga podjęcia przez gminę stosownej uchwały, ale – gminy będą miały możliwość jej wprowadzenia.
Nowy podatek od podróżowania po Polsce – ile, po zmianach, ma wynosić opłata miejscowa?
Projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych (numer w wykazie prac legislacyjnych Rady Ministrów: UD372) – zakłada przeniesienie uprawnienia rad gmin do określania stawek opłaty miejscowej z obecnego art. 19 pkt 1 (o którym była mowa powyżej) do projektowanego art. 17 ust. 19, a w ust. 2 ww. przepisu – uregulowano górne granice tych stawek.
Kwotę maksymalnej stawki opłaty miejscowej obowiązującej w miejscowościach znajdujących się na obszarach posiadających status obszaru ochrony uzdrowiskowej – określono w wysokości wynikającej z przeliczenia tych stawek wskaźnikiem cen towarów i usług konsumpcyjnych w pierwszym półroczu 2026 r. i przyjęto ją na poziomie 5,03 zł za noc.
Natomiast maksymalną stawkę opłaty miejscowej obowiązującą w pozostałych miejscowościach – podwyższono do kwoty 5,00 zł za noc.
Oznacza to wzrost stawki maksymalnej o ok. 40% w stosunku do stawki wynikającej z przeliczenia stawek na 2027 r.
Jak argumentuje Ministerstwo Finansów – „Zwiększenie ustawowego limitu stawki ma na celu zapewnienie gminom większej swobody w kształtowaniu wysokości opłaty miejscowej, stosownie do lokalnych potrzeb i uwarunkowań, a także szerszych możliwości różnicowania jej wysokości. Przy czym podwyższenie stawki maksymalnej nie oznacza automatycznego wzrostu obciążeń dla osób zobowiązanych do jej zapłaty, stawka maksymalna wyznacza bowiem tylko zakres, w jakim rada gminy kształtuje jej wysokość.”
Ponadto zaproponowano, aby uprawnienie rady gminy do różnicowania wysokości stawek opłaty miejscowej dokonywane było w ramach zamkniętego katalogu kryteriów, obejmującego: lokalizację lub rodzaj obiektu, w którym świadczone są usługi zakwaterowania, część roku, w którym pobierane są te opłaty, długość pobytu osoby zobowiązanej do zapłaty tych opłat, miejsce zamieszkania osoby zobowiązanej do zapłaty tych opłat, w gminie, w której je ustanowiono, wiek osoby zobowiązanej do zapłaty tych opłat, posiadanie przez osobę zobowiązaną do zapłaty tych opłat Karty Dużej Rodziny oraz stopień niepełnosprawności osoby niepełnosprawnej zobowiązanej do zapłaty tych opłat.
Nowy podatek od podróżowania po Polsce – Kraków już zapowiada wprowadzenie opłaty miejscowej w wysokości 5 zł dziennie od osoby
Kraków będzie mógł pobierać opłatę miejscową – poinformowała podczas wtorkowej konferencji prasowej senator RP Monika Piątkowska, kandydatka na prezydenta miasta Krakowa.
– „Od wielu tygodni mówiłam, że Kraków będzie miał możliwość pobierania opłaty miejscowej. I tak jak zapowiedziałam, tak właśnie się stanie” – powiedziała Monika Piątkowska. – „Propozycja jest dobra, bo szybka i sprawna i otwiera nam możliwość pobierania tej opłaty, o którą walczyliśmy od wielu lat” – podkreśliła senator Piątkowska.
W projekcie, który w czwartek 10 września br. trafi na Stały Komitet Rady Ministrów – znalazła się kluczowa zmiana, o którą zabiegała senator RP Piątkowska – zniesienie kryterium klimatycznego, które do tej pory blokowało Krakowowi możliwość wprowadzenia opłaty. Maksymalna stawka – jak zostało wspomniane powyżej – ma wynosić 5 zł za osobę za dobę. O wprowadzeniu opłaty zdecyduje Rada Miasta. Projekt nie różnicuje też celu wizyty w Krakowie, a opłata będzie mogła być pobierana od noclegów do 29 dni.
Kandydatka na prezydenta Krakowa przyznała również, że nie wszystkie rozwiązania rządowe są dla niej satysfakcjonujące. Jej propozycja zakładała maksymalną stawkę 10 zł za dobę, podczas gdy projekt rządowy przewiduje 5 zł.
– „Ja proponowałam 10 zł. Uważam, że Kraków, który jest miastem oferującym naprawdę usługi na najwyższym poziomie, zasługuje na to, aby ta stawka była na poziomie 10 zł dziennie. To i tak jest mniej niż w wielu miastach europejskich” – mówiła Piątkowska.
Zapowiedziała jednocześnie, że będzie dalej zabiegać o podniesienie maksymalnej stawki do 10 zł. Jak podkreśliła – nawet przy stawce 5 zł nowe przepisy oznaczają dla Krakowa zasadniczą zmianę: miasto wreszcie będzie mogło uzyskiwać dodatkowe wpływy od ruchu turystycznego i przeznaczać je na potrzeby Krakowa i jego mieszkańców.
Nowy podatek od podróżowania po Polsce – na jakim etapie są aktualnie prace nad projektem rządowym, mającym wprowadzić zmiany w warunkach poboru opłaty miejscowej i tym samym – zwiększyć dochody budżetu gmin?
Zgodnie z art. 11 projektu ustawy o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych (numer w wykazie prac legislacyjnych Rady Ministrów: UD372) – nowe przepisy, przewidujące rezygnację ze spełnienia przez miejscowość kryterium korzystnych właściwości klimatycznych, jako warunku wprowadzenia opłaty miejscowej oraz podwyższenie maksymalnej stawki opłaty miejscowej – miałyby wejść w życie z dniem 1 stycznia 2027 r. Należy jednak mieć na względzie, że w dniu 7 września br. – projekt został dopiero skierowany do rozpatrzenia przez Stały Komitet Rady Ministrów. Jak podkreśliło Ministerstwo Finansów, w piśmie skierowanym do SKRM – „Zaproponowane w projekcie zmiany wychodzą naprzeciw zgłoszonym postulatom i umożliwią wprowadzenie opłaty miejscowej w miejscowościach, w których obecnie nie jest możliwe jej pobieranie ze względu na niespełnienie warunków dotyczących czystości powietrza, jak również zapewnią gminom większą swobodę w kształtowaniu wysokości opłaty miejscowej, stosownie do lokalnych potrzeb i uwarunkowań.”
Zgodnie z porządkiem obrad SKRM – ww. projekt ma zostać rozpatrzony w dniu 10 września 2026 r. Należy jednak mieć na względzie, że nawet jeżeli (w następstwie przyjęcia go przez SKRM) – Rada Ministrów ostatecznie przyjmie ww. regulację – zostanie ona jeszcze skierowana do dalszych prac w Sejmie, a następnie w Senacie, zanim finalnie zostanie złożona do podpisu na biurku Prezydenta.
1 Zgodnie z pkt 3 lit. b obwieszczenia Ministra Finansów i Gospodarki z dnia 1 sierpnia 2025 r. w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na rok 2026 (M.P. z 2025 r., poz. 726)
2 Zgodnie z pkt 3 lit. c obwieszczenia Ministra Finansów i Gospodarki z dnia 1 sierpnia 2025 r. w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na rok 2026 (M.P. z 2025 r., poz. 726)
Podstawa prawna:
- Ustawa z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych (t.j. Dz.U. z 2025 r., poz. 707 (t.j. Dz.U. z 2025 r., poz. 707)
- Ustawa z dnia 28 lipca 2005 r. o lecznictwie uzdrowiskowym, uzdrowiskach i obszarach ochrony uzdrowiskowej oraz o gminach uzdrowiskowych (t.j. Dz.U. z 2025 r., poz. 1135)
- Rozporządzenie Rady Ministrów z dnia 18 grudnia 2007 r. w sprawie warunków, jakie powinna spełniać miejscowość, w której można pobierać opłatę miejscową (Dz.U. z 2007 r., nr 249, poz. 1851)
- Ustawa z dnia 27 kwietnia 2001 r. Prawo ochrony środowiska (t.j. Dz.U. z 2025 r., poz. 647 z późn. zm.)
- Projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych (numer w wykazie prac legislacyjnych Rady Ministrów: UD372)
- Ustawa z dnia 29 sierpnia 1997 r. o usługach hotelarskich oraz usługach pilotów wycieczek i przewodników turystycznych (t.j. Dz.U. z 2023 r., poz. 1944)
Fot. KPRP

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

