
Podwyżka pierwszego progu podatkowego do 180 000 zł (a nie do 130 000 zł), bo aktualny próg nie odpowiada „dzisiejszym realiom wynagrodzeń” – decyzja rządu spotkała się z kontrpropozycją

REKLAMA
REKLAMA
W dniu 21 sierpnia 2026 r., w wykazie prac legislacyjnych i programowych Rady Ministrów, ukazał się rządowy projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, który zakłada podniesienie pierwszego progu podatkowego w skali podatkowej PIT z obecnych 120 000 zł do 130 000 zł i ponadto – wyodrębnienie drugiego i trzeciego progu podatkowego. Na takie rozwiązanie nie zgadzają się jednak posłowie PiS, którzy mają własny pomysł na nową skalę podatkową PIT. W ich ocenie – obecnym realiom wynagrodzeń, odpowiadałby pierwszy próg podatkowy na poziomie 180 000 zł.
- Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile obecnie wynosi?
- Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – rząd zdecydował o podniesieniu progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
- Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – została opublikowana treść rządowego projektu ustawy, podnoszącego progi podatkowe w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
- Podwyżka pierwszego progu podatkowego do 180 000 zł (a nie do 130 000 zł), bo aktualny próg nie odpowiada „dzisiejszym realiom wynagrodzeń” – do Sejmu został wniesiony projekt poselski, stanowiący kontrpropozycję wobec rządowego planu podniesienia progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile obecnie wynosi?
Od 1 stycznia 2022 r. – zgodnie z art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – kwota graniczna pomiędzy pierwszym i drugim przedziałem skali podatkowej wynosi 120 000 zł.
REKLAMA
REKLAMA
W przypadku dochodu:
- do 120 000 zł – podatek opiewa na 12% minus kwota zmniejszająca podatek 3 600 zł,
- ponad 120 000 zł – podatek opiewa na 10 800 zł + 32% nadwyżki ponad 120 000 zł.
Pierwszy próg podatkowy został ustalony na poziomie 120 000 zł ustawą z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (art. 1 pkt 47 lit. a ww. ustawy).
W przypadku przychodów ze stosunku służbowego, stosunku pracy, spółdzielczego stosunku pracy oraz pracy nakładczej – podstawą obliczenia podatku według skali podatkowej z ww. art. 27 ust. 1 ustawy o podatku dochodowym od osób fizycznych jest – wynagrodzenie pomniejszone o koszty uzyskania przychodów oraz potrącone przez płatnika ze środków pracownika (podatnika) składki na ubezpieczenia społeczne – emerytalne, rentowe i chorobowe (por. art. 22 ust. 2 i 11 oraz art. 26 ust. 1 pkt 2 lit. b ustawy o podatku dochodowym od osób fizycznych).
Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – rząd zdecydował o podniesieniu progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Podczas konferencji prasowej premiera Donalda Tuska i ministra finansów i gospodarki Andrzeja Domańskiego, która odbyła się w dniu 19 sierpnia 2026 r. – został przedstawiony rządowy plan na zmianę skali podatkowej w podatku dochodowym od osób fizycznych (PIT).
REKLAMA
Projektowane zmiany w podatku PIT zakładają, że od 2027 r.:
- pierwszy próg podatkowy zostanie podniesiony do 130 000 zł (z obecnych 120 000 zł),
- wprowadzona zostanie nowa stawka 24%, która będzie obowiązywała dla dochodów w przedziale powyżej 130 000 zł do 150 000 zł,
- stawka 32% dotyczyć będzie nadwyżki dochodów powyżej 150 000 zł.
Jak poinformowało Ministerstwo Finansów – z nowych przepisów skorzysta około 3,5 mln podatników, którzy rozliczają się według skali podatkowej. Najwięcej zyskujące osoby, w skali roku, będą mogły zaoszczędzić do 3 600 złotych. Wprowadzenie nowych parametrów skali podatkowej od 2027 r. sprawi, że – odsetek osób płacących stawkę 32% spadnie prawie o połowę, z 14,0% do 7,2% podatników na skali podatkowej.
– „Podatnicy, którzy przekraczają 120 tys. zł dochodu, płacą od nadwyżki tej kwoty 32% podatku. Dlatego chcemy to zmienić. Nie może być tak, że to klasa średnia musi nieść na swoich barkach całość ciężaru związanego chociażby z rosnącymi nakładami na bezpieczeństwo.” – powiedział Andrzej Domański minister finansów i gospodarki.
Wprowadzone zmiany miałyby stanowić bezpośrednią odpowiedź na obserwowany w ostatnich latach wzrost wynagrodzeń Polaków. Między 2023 a 2026 r. przeciętne pensje w kraju urosły o 31%. Po uwzględnieniu inflacji, realny wzrost wynagrodzeń w tym samym czasie wyniósł 19%. Pakiet reform, które zapowiada rząd – „ma przynieść znaczne korzyści dla podatników, będąc jednocześnie pozytywny dla budżetu państwa, zapewniając stabilność finansów publicznych.”
Zgodnie z powyższą zapowiedzą rządu – w dniu 20 sierpnia br. – w wykazie prac legislacyjnych i programowych Rady Ministrów (pod numerem: UD458), ukazały się założenia projektu ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne. Według ww. założeń – istotą rozwiązań planowanych w projekcie ma być właśnie:
Zmiana przepisów ustawy PIT, ustawy CIT i ustawy o ryczałcie, poprzez zmianę parametrów skali podatkowej, tak aby zlikwidować skokowy wzrost stawki podatku po przekroczeniu progu dochodów w wysokości 120 000 zł i w konsekwencji aby ten sposób opodatkowania (według skali podatkowej) był bardziej przyjazny dla podatników.
Skala podatkowa ma mieć trzy przedziały dochodowe:
- Pierwszy do 130 000 zł ze stawką 12%;
- Drugi będzie obejmował dochody w przedziale ponad 130 000 zł do 150 000 zł ze stawką 24%; i
- Trzeci będzie obejmował dochody przekraczające 150 000 zł ze stawką 32%.
Zmiany te oznaczają, że pierwszy przedział zostanie podwyższony o 10 tys. zł (ze 120 000 zł do 130 000 zł), drugi przedział zyska nowy, wyższy próg w wysokości 150 000 zł oraz niższą 24% stawkę (obniżka z 32%), a trzeci przedział ze stawką 32% będzie obejmował dochody dopiero powyżej 150 000 zł. Kwota wolna od podatku pozostanie na obecnym poziomie 30 000 zł. Dzięki takiemu rozwiązaniu podatnicy rozliczający dochody według skali podatkowej zapłacą niższy podatek PIT.
Zgodnie z ww. założeniami – rząd przyjął, że zmiany w skali podatkowej PIT, miałyby wejść w życie z dniem 1 stycznia 2027 r. i znajdować zastosowanie do dochodów (przychodów) uzyskanych od tego dnia. Jak podkreśla Ministerstwo Finansów – oznacza to, że zmniejszyłyby się obciążenia podatkowe tej części podatników, którzy opodatkowują dochody według skali podatkowej. Zmiana ta byłaby odczuwalna już w trakcie roku przy poborze zaliczek na podatek, a definitywnie zastosowana w rozliczeniu podatku za 2027 r.
Osobą odpowiedzialną za przygotowanie projektu ustawy, odpowiadającego ww. założeniom, został wyznaczony wiceminister finansów Jarosław Neneman, a jako planowany termin przyjęcia projektu ustawy nowelizującej ustawę o PIT przez Radę Ministrów określono III/IV kwartał 2026 r.
Podwyżka pierwszego progu podatkowego do 130 000 zł oraz wprowadzenie drugiego i trzeciego progu podatkowego – została opublikowana treść rządowego projektu ustawy, podnoszącego progi podatkowe w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Zgodnie z powyższą zapowiedzią i zapisami założeń projektu, które ukazały się w wykazie prac legislacyjnych i programowych Rady Ministrów – w dniu 21 sierpnia 2026 r. został opublikowany, przygotowany przez Ministerstwo Finansów, projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458).
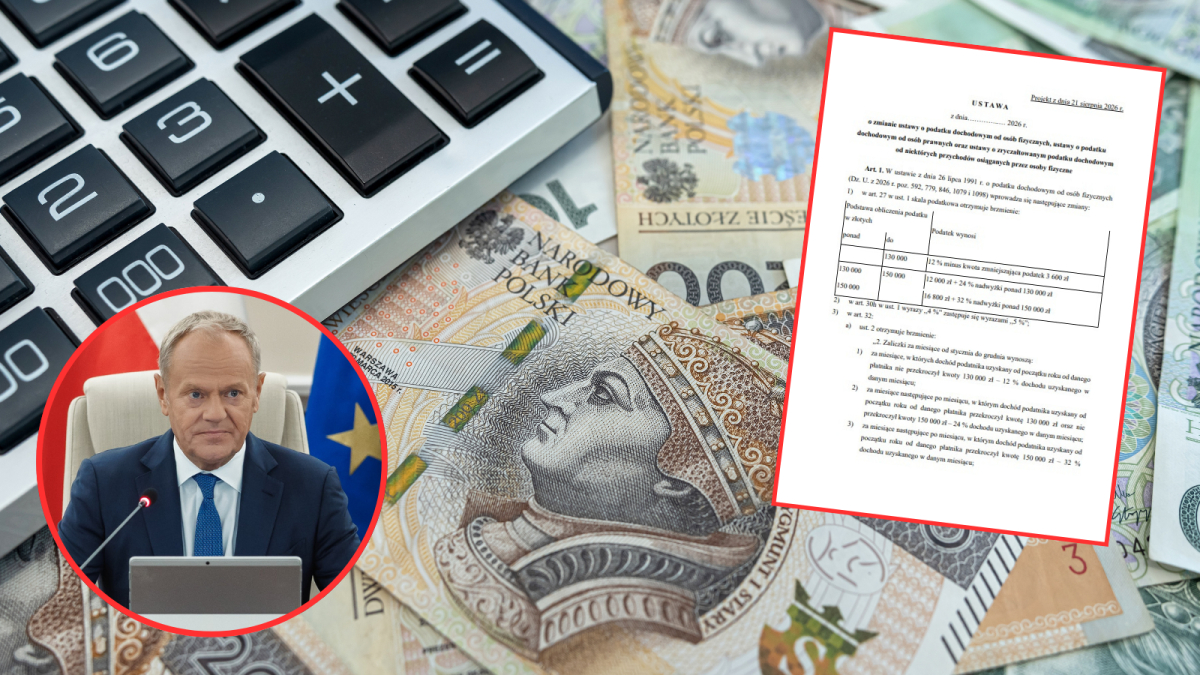
W ww. projekcie rząd zaproponował nową skalę podatkową z trzema przedziałami dochodów:
- pierwszy do 130 000 zł – ze stawką 12%,
- drugi dla dochodów w przedziale ponad 130 000 zł do 150 000 zł – ze stawką 24% i
- trzeci przedział dla dochodów przekraczających 150 000 zł – ze stawką 32%.
Zmiany te – jak wyjaśnia Ministerstwo Finansów – oznaczają, że pierwszy przedział zostanie podwyższony o 10 tys. zł, tj. z obecnego 120 000 zł do 130 000 zł, drugi przedział zyska nowy, wyższy próg (będzie to 150 000 zł) oraz znacznie niższą stawkę (zamiast 32% będzie to 24 %), a trzeci przedział ze stawką 32% będzie obejmował dochody dopiero powyżej 150 000 zł. Kwota wolna od podatku pozostanie na obecnym poziomie 30 tys. zł. Dzięki takiemu rozwiązaniu podatnicy opłacający podatki według skali podatkowej – mają zapłacić znacznie niższe podatki.
Nowa skala podatkowa, ma zostać wprowadzona poprzez zmianę art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, nadając mu następujące brzmienie:
Podstawa obliczenia podatku w złotych | Podatek wynosi | |
|---|---|---|
Ponad | Do | |
130 000 | 12% minus kwota zmniejszająca podatek 3 600 zł | |
130 000 | 150 000 | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
150 000 | 16 800 zł + 32% nadwyżki ponad 150 000 zł | |
W dniu 21 sierpnia br. ww. projekt został skierowany przez Ministerstwo Finansów do konsultacji publicznych, uzgodnień międzyresortowych i opiniowania, które potrwają co najmniej do 11 września 2026 r. Zgodnie z art. 7 projektu – ustawa miałaby wejść w życie z dniem 1 stycznia 2027 r., ale należy mieć na względzie, że projekt jest dopiero na początku drogi przez proces legislacyjny. Jeżeli bowiem zostanie ostatecznie przyjęty przez Radę Ministrów, czeka go jeszcze kolejny etap prac w Sejmie, a następnie w Senacie, zanim finalnie zostanie złożony do podpisu na biurku Prezydenta.
Podwyżka pierwszego progu podatkowego do 180 000 zł (a nie do 130 000 zł), bo aktualny próg nie odpowiada „dzisiejszym realiom wynagrodzeń” – do Sejmu został wniesiony projekt poselski, stanowiący kontrpropozycję wobec rządowego planu podniesienia progów podatkowych w skali podatkowej podatku dochodowego od osób fizycznych (PIT)
Inny pomysł na nową skalę podatkową w podatku dochodowym od osób fizycznych (PIT) mają posłowie PiS, którzy – w dniu 24 sierpnia 2026 r. – wnieśli do Sejmu poselski projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy – Ordynacja podatkowa (numer w wykazie projektów ustaw, którym nie został nadany numer druku sejmowego: RPW/28456/2026). Zamiast podniesienia pierwszego progu podatkowego do 130 000 zł i rozbicia dodatkowo na drugi i trzeci próg podatkowy – proponują oni:
Podniesienie granicy pierwszego progu podatkowego w podatku dochodowym od osób fizycznych (PIT) ze 120 000 zł do 180 000 zł przy zachowaniu obecnych stawek podatkowych i kwoty wolnej od podatku:
- 30 000 zł kwoty wolnej od podatku,
- 12% do wysokości pierwszego progu,
- 32% od nadwyżki ponad pierwszy próg.
Zgodnie z art. 1 projektu – postulują oni nadanie art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, następującego brzmienia:
Podstawa obliczenia podatku w złotych | Podatek wynosi | |
|---|---|---|
Ponad | Do | |
180 000 | 12% minus kwota zmniejszająca podatek 3 600 zł | |
180 000 | 18 000 zł + 32% nadwyżki ponad 180 000 zł | |
Jak wynika z uzasadnienia ww. projektu – próg podatkowy w podatku dochodowym od osób fizycznych (PIT) ustalony od 1 stycznia 2022 r. na poziomie 120 000 zł rocznego dochodu (podniesiony wówczas z kwoty 85 528 zł) nie odpowiada już dzisiejszej rzeczywistości, w której – sytuacja polityczna i makroekonomiczna ostatnich 5 lat – spowodowała dynamiczny wzrost wynagrodzeń. „Według szacunków opartych na wzroście wynagrodzeń, próg podatkowy w PIT odpowiadający dzisiejszym realiom wynosiłby ok. 180 000 zł.”
– „Celem reformy jest dostosowanie poziomu opodatkowania PIT do zmieniających się okoliczności gospodarczych. Według rozliczeń PIT za 2024 r. dochód przekraczający 120 tys. zł osiągnęło 1,935 mln podatników, zaś według najnowszych danych dotyczących rozliczenia PIT za 2025 r. liczba ta wzrosła do około 2,41 mln podatników. Oznacza to, że zmiana obejmie około 10% wszystkich podatników PIT. Na zmianach szczególnie skorzystają rodziny. Łączny próg dla wspólnie rozliczających się małżonków wyniesie 360 000 zł rocznie zamiast obecnych 240 000 zł.”– argumentują posłowie PiS, będący autorami projektu.
Koszt budżetowy wprowadzenia powyższej zmiany (tj. podniesienia pierwszego progu podatkowego w podatku dochodowym od osób fizycznych do kwoty 180 000 zł) – został oszacowany na ok. 25 mld zł rocznie.
Ww. projekt – zgodnie z jego art. 3 – zakłada, że nowe przepisy (zwiększające pierwszy próg podatkowych w PIT), miałyby wejść w życie z dniem 1 stycznia 2027 r. Należy jednak podkreślić, że w dniu 24, 25 i odpowiednio 28 sierpnia br. projekt ten został dopiero skierowany do opiniowania i konsultacji społecznych. Te ostatnie (tj. konsultacje społeczne) potrwają do 24 września 2026 r. i w ramach nich każdy może zgłosić swoje uwagi do ww. projektu, wypełniając ankietę dostępną pod adresem: LINK. Nie bez znaczenia dla dalszych losów ww. projektu poselskiego pozostaje również fakt, że w tym samym przedmiocie procedowany jest wspomniany powyżej projekt rządowy.
1 (120 000 + 3 000) : 0,8629 = 142 542,59 zł (współczynnik 0,8629 stanowi odpowiednik wynagrodzenia pracownika po odliczeniu składek na ubezpieczenia społeczne potrącane przez pracodawcę ze środków pracownika). Pracownik opłaca składki na ubezpieczenia: emerytalne – 9,76%, rentowe – 1,5% oraz chorobowe – 2,45% (łącznie 13,71% wynagrodzenia brutto). Por. art. 16 ust. 1 i 1b i art. 22 ust. 1 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r., poz. 592 z późn. zm.)
- Ustawa z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (Dz.U. z 2021 r., poz. 2105 z późn. zm.)
- Poselski projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy – Ordynacja podatkowa (numer w wykazie projektów ustaw, którym nie został nadany numer druku sejmowego: RPW/28456/2026)
Fot. KPRM / Posiedzenie RM Warszawa 2026.09.02

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

