
Koniec z kontrolą rachunków bankowych Polaków przez fiskus – urząd skarbowy nie zajrzy już na konto bankowe bez zgody sądu. Zapadła decyzja sejmowej Komisji Finansów Publicznych

REKLAMA
REKLAMA
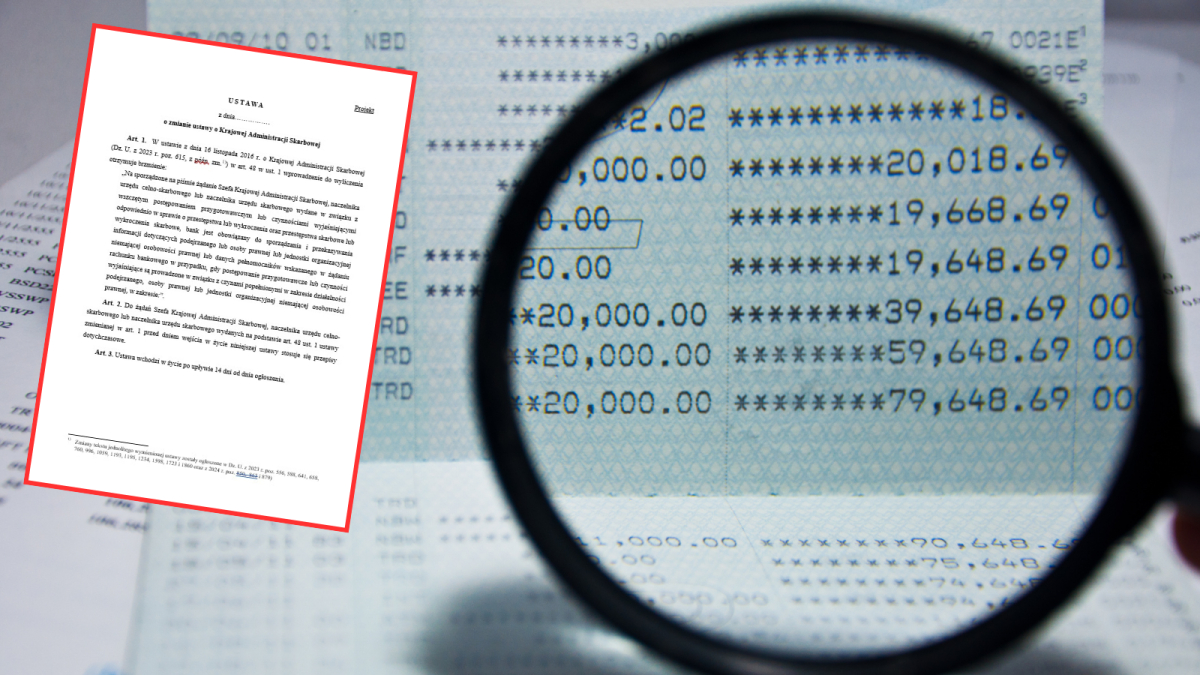
W ocenie autorów projektu ustawy o zmianie ustawy o Krajowej Administracji Skarbowej, który był przedmiotem obrad sejmowej Komisji Finansów Publicznych w dniu 16 września 2026 r. – obecnie obowiązująca regulacja, z której wynika, na jakich zasadach organy Krajowej Administracji Skarbowej, mogą uzyskać dostęp do rachunku bankowego polskich obywateli – pozwala na zbyt dużą „swobodę w kontrolowaniu rachunków bankowych, co stanowi odstępstwo od zasady tajemnicy bankowej oraz dużą ingerencję prawa do prywatności obywateli”. Rząd postuluje ponadto objęcie kontrolą sądu udostępniania informacji stanowiących tajemnicę bankową, na etapie postępowania przygotowawczego, będącego w fazie „in rem” (tj. przed postawieniem zarzutów konkretnej osobie).
- W aktualnie obowiązującym stanie prawnym uprawnienie Krajowej Administracji Skarbowej (KAS) do wglądu do rachunku bankowego osoby fizycznej – „stanowi odstępstwo od zasady tajemnicy bankowej oraz dużą ingerencję prawa do prywatności obywateli”
- Koniec z kontrolą rachunków bankowych Polaków przez fiskus bez zgody sądu – do Sejmu został wniesiony poselski projekt ustawy, ograniczający uprawnienia organów KAS, do którego ustosunkował się również rząd
- Koniec z kontrolą rachunków bankowych Polaków przez fiskus bez zgody sądu – na jakim etapie są obecnie prace nad poselskim projektem ustawy, ograniczającym uprawnienia organów KAS?
W aktualnie obowiązującym stanie prawnym uprawnienie Krajowej Administracji Skarbowej (KAS) do wglądu do rachunku bankowego osoby fizycznej – „stanowi odstępstwo od zasady tajemnicy bankowej oraz dużą ingerencję prawa do prywatności obywateli”
W obecnie obowiązującym stanie prawnym – zgodnie z art. 48 ust. 1 ustawy z dnia 16 listopada 2016 r. o Krajowej Administracji Skarbowej – na sporządzone na piśmie żądanie Szefa Krajowej Administracji Skarbowej, naczelnika urzędu celno-skarbowego lub naczelnika urzędu skarbowego wydane w związku z wszczętym postępowaniem przygotowawczym lub czynnościami wyjaśniającymi odpowiednio w sprawie o przestępstwa lub wykroczenia oraz przestępstwa skarbowe lub wykroczenia skarbowe – bank jest obowiązany do sporządzania i przekazywania informacji dotyczących osoby fizycznej lub osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej lub danych pełnomocników wskazanego w żądaniu rachunku bankowego w przypadku, gdy postępowanie przygotowawcze lub czynności wyjaśniające są prowadzone w związku z czynami popełnionymi w zakresie działalności osoby fizycznej, osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej, w zakresie:
- posiadanych lub współposiadanych rachunków bankowych lub posiadanych pełnomocnictw do dysponowania rachunkami bankowymi, liczby tych rachunków lub pełnomocnictw, obrotów i stanów tych rachunków, z podaniem dat oraz kwot poszczególnych wpływów, dat oraz kwot poszczególnych obciążeń rachunków i ich tytułów oraz odpowiednio ich nadawców i odbiorców;
- posiadanych lub współposiadanych rachunków pieniężnych, rachunków papierów wartościowych lub posiadanych pełnomocnictw do dysponowania takimi rachunkami, liczby tych rachunków, a także obrotów, stanów tych rachunków oraz ich historii;
- zawartych umów kredytowych lub umów pożyczki, z podaniem okresu, na jaki zostały zawarte, wysokości zobowiązań wynikających z tych kredytów lub pożyczek, celów, na jakie zostały udzielone, i sposobu zabezpieczenia ich spłaty, a także umów depozytowych, umów udostępniania skrytek sejfowych oraz ich historii;
- nabytych za pośrednictwem banków akcji Skarbu Państwa lub obligacji emitowanych przez Skarb Państwa, a także obrotu tymi papierami wartościowymi;
- obrotu wydawanymi przez banki certyfikatami depozytowymi lub innymi papierami wartościowymi.
Na podstawie ww. przepisu – jak podkreślają autorzy poselskiego projektu ustawy o zmianie ustawy o Krajowej Administracji Skarbowej – organy KAS mogą żądać od banków informacji dotyczących wskazanego w żądaniu rachunku bankowego osoby fizycznej w przypadku, gdy postępowanie przygotowawcze lub czynności wyjaśniające w sprawie o przestępstwa lub wykroczenia oraz przestępstwa skarbowe lub wykroczenia skarbowe są prowadzone w związku z czynami popełnionymi w zakresie działalności osoby fizycznej. W poprzednim stanie prawnym natomiast (tj. przed 1 lipca 2022 r.) – uprawnienie to dotyczyło natomiast wyłącznie osób fizycznych podejrzanych o popełnienie przestępstwa lub wykroczenia oraz przestępstwa skarbowego lub wykroczenia skarbowego.
REKLAMA
REKLAMA
– „Nowa regulacja [red.: tj. art. 48 ust. 1 ustawy z dnia 16 listopada 2016 r. o Krajowej Administracji Skarbowej w aktualnie obowiązującym brzmieniu] jeszcze na etapie prac ustawodawczych budziła wątpliwości. Zezwala ona bowiem na znacznie większą swobodę w kontrolowaniu rachunków bankowych, co stanowi odstępstwo od zasady tajemnicy bankowej oraz dużą ingerencję prawa do prywatności obywateli.”
Koniec z kontrolą rachunków bankowych Polaków przez fiskus bez zgody sądu – do Sejmu został wniesiony poselski projekt ustawy, ograniczający uprawnienia organów KAS, do którego ustosunkował się również rząd
W związku ze zbyt szerokim uprawnieniem organów KAS do kontroli rachunków bankowych Polaków – w opinii autorów projektu, tj. grupy posłów, na czele z posłem Ryszardem Petru, który został wyznaczony do reprezentowania wnioskodawców w ramach prac nad projektem – w dniu 23 lipca 2024 r., do Sejmu został wniesiony projekt ustawy o zmianie ustawy o Krajowej Administracji Skarbowej (druk sejmowy nr 604), który zakłada przywrócenie (obowiązującego przed dniem 1 lipca 2022 r.), rozwiązania prawnego polegającego na tym, że informacje o rachunku bankowym są przekazywane organom Krajowej Administracji Skarbowej, na ich żądanie, wobec podejrzanego o popełnienie przestępstwa lub wykroczenia oraz przestępstwa skarbowego lub wykroczenia skarbowego, a nie – wobec każdej osobie fizycznej.
Autorzy projektu zaproponowali nadanie art. 48 ust. 1 ustawy z dnia 16 listopada 2016 r. o Krajowej Administracji Skarbowej następującego brzmienia:
Na sporządzone na piśmie żądanie Szefa Krajowej Administracji Skarbowej, naczelnika urzędu celno-skarbowego lub naczelnika urzędu skarbowego wydane w związku z wszczętym postępowaniem przygotowawczym lub czynnościami wyjaśniającymi odpowiednio w sprawie o przestępstwa lub wykroczenia oraz przestępstwa skarbowe lub wykroczenia skarbowe – bank jest obowiązany do sporządzania i przekazywania informacji dotyczących podejrzanego lub osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej lub danych pełnomocników wskazanego w żądaniu rachunku bankowego w przypadku, gdy postępowanie przygotowawcze lub czynności wyjaśniające są prowadzone w związku z czynami popełnionymi w zakresie działalności podejrzanego, osoby prawnej lub jednostki organizacyjnej niemającej osobowości prawnej (…).
Jeżeli zatem ww. zmiana zostałaby ostatecznie wprowadzona – organy KAS mogłyby żądać udostępniania informacji o rachunku bankowym wyłącznie wobec osoby posiadającej status podejrzanego, a nie – wobec każdej osoby fizycznej, w związku z prowadzoną sprawą o przestępstwo lub wykroczenia albo o przestępstwo skarbowe lub wykroczenie skarbowe.
REKLAMA
W ramach uzasadnienia ww. projektu, jego autorzy argumentują – „W ocenie wnioskodawców projektu, przyjęte w przy okazji "Polskiego ładu" rozwiązanie zbyt daleko ingeruje w wolności i prawa obywatela, dając pole do nadużywania kontroli działalności osób fizycznych, które nie naruszają przepisów prawa. Organy KAS uzyskały zbyt szeroką możliwość pozyskiwania informacji chronionych tajemnicą bankową. W efekcie uprawnienie to jest dalej idące niż uprawnienie sądu i prokuratora a także tych samych organów administracji skarbowej, którzy na podstawie przepisu art. 105 ust. 1 pkt 2 lit. b oraz e ustawy z dnia z dnia 29 sierpnia 1997 r. – Prawo bankowe mają dostęp do informacji objętych tajemnicą bankową w związku z toczącym się postępowaniem o przestępstwo lub przestępstwo skarbowe przeciwko konkretnej osobie fizycznej. Odnosi się to tylko do sytuacji, w której postępowanie toczy się wobec podejrzanego, a nie – w sprawie [red.: osoby fizycznej], tak jak w odniesieniu do organów KAS przewiduje obecne brzmienie art. 48 ust. 1 ustawy o KAS.
Zdaniem wnioskodawców należy przywrócić poprzedni stan prawny, w którym informacje o rachunku bankowym przekazywane były jedynie wobec podejrzanego. Jednocześnie wnioskodawcy akceptują pozostałe zmiany jakie od 1 lipca 2022 r. wprowadzono do art. 48. Słusznym jest w szczególności, aby uprawnienie przewidziane w tych przepisach przysługiwało także naczelnikom urzędów skarbowych.”
Do ww. projektu poselskiego, mającego ograniczyć uprawnienie organów KAS do wglądu do rachunków bankowych obywateli odniósł się rząd (w ramach stanowiska przedstawionego w dniu 14 marca 2025 r.), który zaproponował ponadto dodanie – w ramach projektu – art. 106b ust. 1a do ustawy z dnia 29 sierpnia 1997 r. – Prawo bankowe, zgodnie z którym:
Poza przypadkami określonymi w art. 105 i art. 106a, Szef Krajowej Administracji Skarbowej, naszelnik urzędu celno-skarbowego lub naczelnik urzędu skarbowego prowadzący postępowanie przygotowawcze w sprawie o przestępstwo lub przestępstwo skarbowe lub wykroczenie skarbowe – może żądać od banku, osób zatrudnionych w banku oraz osób, za pośrednictwem których bank wykonuje czynności bankowe, udzielenia informacji stanowiących tajemnicę bankową jedynie na podstawie postanowienia wydanego na ich wniosek przez właściwy miejscowo sąd okręgowy.
Powyższa regulacja – poprzez wprowadzenie kontroli sądowej działań organów KAS w postępowaniu przygotowawczym pozostającym w fazie „in rem” (tj. na etapie przed postawieniem zarzutów konkretnej osobie i nadaniem jej statusu podejrzanego), w związku z koniecznością uzyskania przez nie zgody właściwego sądu okręgowego (nie pozbawiając ich zatem całkowicie uprawnienia do dostępu do danych objętych tajemnicą bankową w postępowaniu przygotowawczym w fazie „in rem”) – ma na celu wprowadzenie gwarancji systemowej w zakresie praw i wolności obywateli. Jak argumentuje Prezes Rady Ministrów Donald Tusk – przyjęcie takiego rozwiązania ma zapewnić obywatelom poczucie bezpieczeństwa prawnego i wyeliminować ewentualne podejrzenie nadużyć w tym obszarze ze strony organów KAS i jednocześnie pozwolić zachować organom uprawnienia w zakresie pozyskiwania przedmiotowych danych na etapie postępowania przygotowawczego, czyli danych dotyczących osoby fizycznej, jako elementu gromadzenia materiału dowodowego w procesie wykrycia sprawcy czynu zabronionego.
Koniec z kontrolą rachunków bankowych Polaków przez fiskus bez zgody sądu – na jakim etapie są obecnie prace nad poselskim projektem ustawy, ograniczającym uprawnienia organów KAS?
W dniu 16 września 2026 r., poseł Ryszard Petru, który został wyznaczony do reprezentowania wnioskodawców ww. projektu, mającego ograniczyć uprawnienia organów KAS do wglądu w rachunki bankowe obywateli – poinformował na swoim profilu w mediach społecznościowych, że – „Dziś w Komisji Finansów Publicznych przeszła ustawa zakazująca urzędom skarbowym wglądu w rachunki bankowe obywateli bez zgody sądu.” I dodał – „cieszę się jako wnioskodawca tej ustawy”.
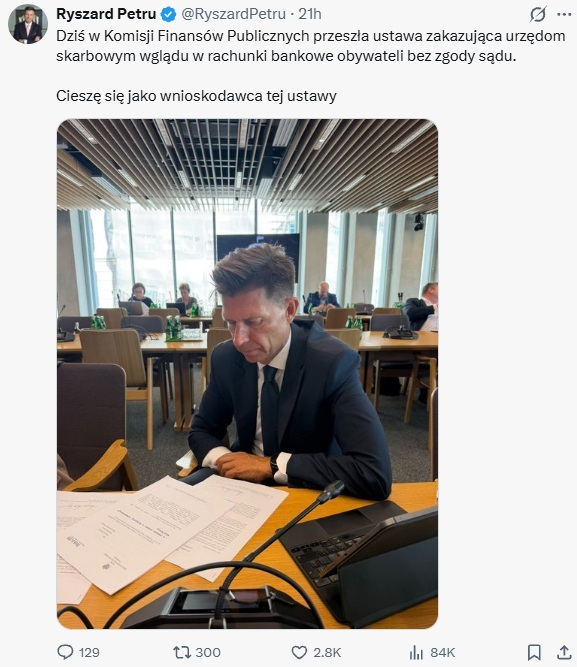
Post Ryszarda Petru z 16 września 2026 r. w X.com
X.com
Poselski projekt ustawy o zmianie ustawy o Krajowej Administracji Skarbowej (druk sejmowy nr 604), rzeczywiście był przedmiotem obrad sejmowej Komisji Finansów Publicznych w dniu 16 września br., jednak – na chwilę obecną – nie podano jeszcze szczegółowych informacji na temat tego, w jakim kształcie projekt ten został przyjęty przez ww. Komisję (tj. czy została w ramach niego także uwzględniona poprawka rządu dotycząca zmiany w zakresie ustawy z dnia 29 sierpnia 1997 r. – Prawo bankowe, zobowiązująca do uzyskania zgody sądu na udzielenie organom KAS informacji stanowiących tajemnicę bankową, uzyskiwanych na etapie postępowania przygotowawczego będącego w fazie „in rem”, tj. przed postawieniem zarzutów konkretnej osobie i nadaniem jej statusu podejrzanego).
W art. 3 projektu założono, że ustawa miałaby wejść w życie po upływie 14 dni od dnia jej ogłoszenia w Dzienniku Ustaw. Należy jednak podkreślić, że nawet jeżeli regulacja zostałoby ostatecznie uchwalona przez Sejm – czekałby ją jeszcze dalszy etap prac legislacyjnych w Senacie, zanim finalnie zostałaby złożona do podpisu na biurku Prezydenta.
Podstawa prawna:
- Ustawa z dnia 16 listopada 2016 r. o Krajowej Administracji Skarbowej (t.j. Dz.U. z 2025 r., poz. 1131 z późn. zm.)
- Poselski projekt ustawy o zmianie ustawy o Krajowej Administracji Skarbowej (druk sejmowy nr 604)
- Ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe (t.j. Dz.U. z 2026 r., poz. 38 z późn. zm.)

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

