
Obniżka pierwszego progu podatkowego ze 120 000 zł do 100 000 zł, aby „uchronić finanse publiczne od nadchodzącej zapaści” – Ministerstwo Finansów podjęło decyzję o nowej skali podatkowej PIT?

REKLAMA
REKLAMA
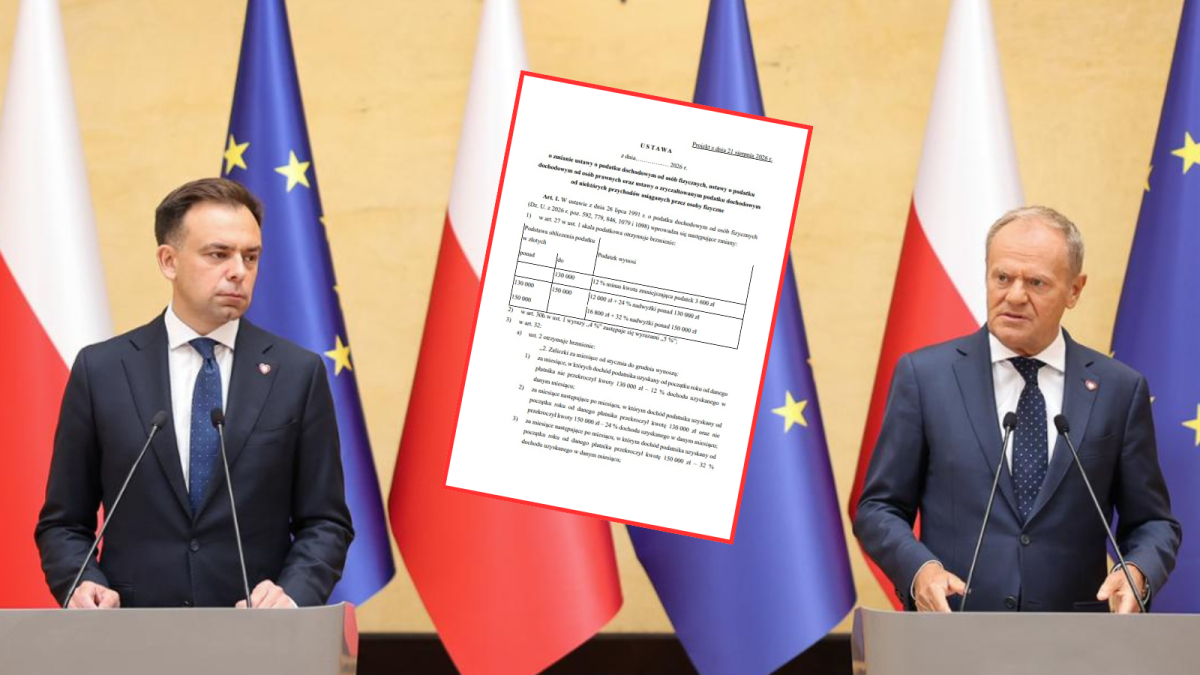
Obniżenie pierwszego progu podatkowego w skali podatkowej PIT z obecnych 120 000 zł do kwoty 100 000 zł i obciążenie nadwyżki (ponad kwotę 100 000 zł) stawką 32%, które miałoby „uchronić finanse publiczne od nadchodzącej zapaści” – jest postulatem petycji obywatelskiej, która w dniu 20 lipca 2026 r. została wniesiona do Ministerstwa Finansów. Z projektu ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, który został opublikowany w dniu 21 sierpnia br., wynika jednak, że Ministerstwo Finansów podjęło już decyzję co do kierunku, w którym ma ulec zmianie skala podatkowa w podatku dochodowym od osób fizycznych (PIT).
- Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile wynosi w aktualnym stanie prawnym (jak przedstawia się skala podatkowa) i jakiej wysokości (miesięczne) wynagrodzenie (brutto) do niego kwalifikuje?
- Obniżka pierwszego progu podatkowego ze 120 000 zł do 100 000 zł, aby „uchronić finanse publiczne od nadchodzącej zapaści” – do Ministerstwa Finansów trafił postulat wprowadzenia zmian w skali podatkowej w podatku dochodowym od osób fizycznych (PIT)
- Nie obniżka, a podwyżka pierwszego progu podatkowego do 130 000 zł i wprowadzenie stawki pośredniej 24%, bo „praca musi się opłacać” – Ministerstwo Finansów ma jednak inny pomysł na nową skalę podatkową w podatku dochodowym od osób fizycznych (PIT)
Pierwszy próg podatkowy w podatku dochodowym od osób fizycznych (PIT) – ile wynosi w aktualnym stanie prawnym (jak przedstawia się skala podatkowa) i jakiej wysokości (miesięczne) wynagrodzenie (brutto) do niego kwalifikuje?
Od 1 stycznia 2022 r. – zgodnie z art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – kwota graniczna pomiędzy pierwszym i drugim przedziałem skali podatkowej wynosi 120 000 zł.
REKLAMA
REKLAMA
W przypadku dochodu:
- do 120 000 zł – podatek opiewa na 12% minus kwota zmniejszająca podatek 3 600 zł,
- ponad 120 000 zł – podatek opiewa na 10 800 zł + 32% nadwyżki ponad 120 000 zł.
Pierwszy próg podatkowy został ustalony na poziomie 120 000 zł ustawą z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (art. 1 pkt 47 lit. a ww. ustawy).
W przypadku przychodów ze stosunku służbowego, stosunku pracy, spółdzielczego stosunku pracy oraz pracy nakładczej – podstawą obliczenia podatku według skali podatkowej z ww. art. 27 ust. 1 ustawy o podatku dochodowym od osób fizycznych jest – wynagrodzenie pomniejszone o koszty uzyskania przychodów oraz potrącone przez płatnika ze środków pracownika (podatnika) składki na ubezpieczenia społeczne – emerytalne, rentowe i chorobowe (por. art. 22 ust. 2 i 11 oraz art. 26 ust. 1 pkt 2 lit. b ustawy o podatku dochodowym od osób fizycznych).
Zgodnie z wyliczeniami sejmowego Biura Ekspertyz i Oceny Skutków Regulacji – przyjmując, że pracownik zatrudniony jest na jednym etacie i odlicza koszty w kwocie podstawowej (250 zł. m-nie, tj. 3 000 zł rocznie) jego wynagrodzenie brutto opodatkowane według stawki z pierwszego przedziału skali podatkowej (tj. 12% przy podstawie opodatkowanie nieprzekraczającej 120 000 zł) nie może przekroczyć rocznie 142 542,59 zł1, tj. 11 878,55 zł miesięcznie. Powyżej ww. kwoty – pracownik będzie „kwalifikował” się do drugiego progu podatkowego.
Obniżka pierwszego progu podatkowego ze 120 000 zł do 100 000 zł, aby „uchronić finanse publiczne od nadchodzącej zapaści” – do Ministerstwa Finansów trafił postulat wprowadzenia zmian w skali podatkowej w podatku dochodowym od osób fizycznych (PIT)
W dniu 20 lipca 2026 r. do Ministerstwa Finansów wpłynęła petycja obywatelska w sprawie wprowadzenia zmian w skali podatkowej PIT. Wbrew dotychczasowym, licznym postulatom podniesienia pierwszego progu podatkowego w skali podatkowej podatku dochodowego od osób fizycznych (PIT), m.in. w związku ze wzrostem wynagrodzeń (wyrażonym m.in. w poselskim projekcie ustawy, który został wniesiony do Sejmu, jak również przez byłego wicepremiera Mateusza Morawieckiego) – autor petycji zawrócił się z żądaniem obniżenia pierwszego progu podatkowego z obecnych 120 000 zł do kwoty 100 000 zł i obciążenia nadwyżki (ponad kwotę 100 000 zł) stawką 32%. W opinii petytora – miałoby to „uchronić finanse publiczne od nadchodzącej zapaści, gdyż niebawem konieczne będzie wypłacanie horrendalnie wysokich emerytur dla lekarzy rzędu 50-80 tys. zł miesięcznie.”
REKLAMA
Jak argumentuje dalej autor petycji – „Niekontrolowany wzrost wynagrodzeń niektórych grup zawodowych typu lekarze (...) – niebawem będzie skutkował tym, że grupy zawodowe najniżej zarabiające (najczęściej wypłacane wynagrodzenie w Polsce) będą musiały być obciążone składką emerytalną i zdrowotną na poziomie 50% swojego wynagrodzenia, aby lekarze mogli otrzymywać emerytury na poziomie 50-80 tys. zł miesięcznie (stosownie do ich obecnych wynagrodzeń).”
Jednocześnie petytor zawnioskował o podniesienie kwoty wolnej od podatku z aktualnych 30 000 zł do 60 000 zł lub podniesienie minimalnego wynagrodzenia do kwoty 11 000 zł (aktualnie, tj. w 2026 r., minimalne wynagrodzenie za pracę opiewa na 4 806 zł2).
Na dzień dzisiejszy, Ministerstwo Finansów nie ustosunkowało się do ww. petycji bądź nie ujawniło odpowiedzi udzielonej petytorowi, ale – 21 sierpnia 2026 r. został opublikowany, przygotowany przez resort inansów, projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458), który zawiera propozycję rządu na nową skalę PIT. Można więc pokusić się o stwierdzenie, że Ministerstwo zajęło stanowisko w kwestii zmian w podatku dochodowym od osób fizycznych, które zamierza wprowadzić.
Nie obniżka, a podwyżka pierwszego progu podatkowego do 130 000 zł i wprowadzenie stawki pośredniej 24%, bo „praca musi się opłacać” – Ministerstwo Finansów ma jednak inny pomysł na nową skalę podatkową w podatku dochodowym od osób fizycznych (PIT)
Przeciwnie do postulatu powyższej petycji obywatelskiej, okazuje się, że – Ministerstwo Finansów proponuje nie obniżenie, a podniesienie pierwszego progu podatkowego w skali podatkowej PIT.
W projekcie ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458), który został opublikowany w dniu 21 sierpnia br., rząd zaproponował nową skalę podatkową z trzema przedziałami dochodów:
- pierwszy do 130 000 zł – ze stawką 12%,
- drugi dla dochodów w przedziale ponad 130 000 zł do 150 000 zł – ze stawką 24% i
- trzeci przedział dla dochodów przekraczających 150 000 zł – ze stawką 32%.
Zmiany te – jak wyjaśnia Ministerstwo Finansów – oznaczają, że pierwszy przedział zostanie podwyższony o 10 tys. zł, tj. z obecnego 120 000 zł do 130 000 zł, drugi przedział zyska nowy, wyższy próg (będzie to 150 000 zł) oraz znacznie niższą stawkę (zamiast 32% będzie to 24 %), a trzeci przedział ze stawką 32% będzie obejmował dochody dopiero powyżej 150 000 zł. Kwota wolna od podatku pozostanie na obecnym poziomie 30 tys. zł. Dzięki takiemu rozwiązaniu podatnicy opłacający podatki według skali podatkowej – mają zapłacić znacznie niższe podatki.
Skutkiem podniesienia wysokości pierwszego progu dochodowego ze 120 000 zł do 130 000 zł będzie także:
- wzrost ze 120 000 zł do 130 000 zł limitu możliwych do zastosowania w roku podatkowym zryczałtowanych 50% kosztów uzyskania przychodów przysługujących np. twórcom z tytułu korzystania z praw autorskich i artystom wykonawcom z praw pokrewnych oraz
- wzrost ze 120 000 zł do 130 000 zł bazy podatkowej dla zakładów pracy chronionej i zakładów aktywności zawodowej, które to zakłady zaliczki na podatek od dochodów ze stosunku pracy (i stosunków pokrewnych) oraz od zasiłków z ubezpieczenia społecznego przekazują na szczególnych zasadach. Zaliczki pobrane za miesiące od początku roku do miesiąca włącznie, w którym dochód podatnika uzyskany od początku roku u tego rodzaju płatnika przekroczył kwotę stanowiącą górną granicę pierwszego przedziału skali podatkowej, nie trafiają do urzędu skarbowego. Są natomiast przekazywane przez zakłady pracy chronionej w 40% na Państwowy Fundusz Rehabilitacji Osób Niepełnosprawnych i w 60% na zakładowy fundusz rehabilitacji osób niepełnosprawnych, a przez zakłady aktywności zawodowej – w 100 % na zakładowy fundusz aktywności.
Konsekwencją proponowanych zmian – jak podkreśla resort finansów – będą zmiany dostosowawcze polegające na odzwierciedleniu nowych parametrów skali podatkowej w przepisach normujących pobór zaliczek przez płatników.
Nowa skala podatkowa, ma zostać wprowadzona poprzez zmianę art. 27 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, nadając mu następujące brzmienie:
Podstawa obliczenia podatku w złotych | Podatek wynosi | |
|---|---|---|
Ponad | Do | |
130 000 | 12% minus kwota zmniejszająca podatek 3 600 zł | |
130 000 | 150 000 | 12 000 zł + 24% nadwyżki ponad 130 000 zł |
150 000 | 16 800 zł + 32% nadwyżki ponad 150 000 zł | |
W uzasadnieniu ww. projektu, Ministerstwo Finansów argumentuje, że – „Dobry system podatkowy powinien spełniać kilka podstawowych warunków. Jednym z nich jest sprawiedliwość podatkowa. Sprawiedliwość podatkowa to zasada, że każdy płaci podatki na rzecz państwa według swoich realnych możliwości zarobkowych. Opiera się na równym traktowaniu osób w takiej samej sytuacji oraz na wyższych obciążeniach dla osób i podmiotów bogatszych.
Skala podatkowa w ustawie PIT formalnie spełnia te wymagania, jednak obecna jej konstrukcja sprawia, że przekroczenie progu podatkowego powoduje skokowy (bo aż o 20 punktów procentowych) wzrost obciążeń podatkowych podatników, którzy przekraczają roczny próg dochodu w wysokości 120 000 zł. Taka konstrukcja skali podatkowej powoduje, że podatek w tym kształcie postrzegany jest jako przejaw nadmiernego fiskalizmu, szczególnie dla podatników zaliczanych do tzw. „klasy średniej”, która stanowi fundament gospodarczy państwa. Stąd projektowana ustawa w zakresie zmian w ustawie PIT jest skierowana właśnie do klasy średniej, a dokładnie do około 3,5 mln podatników opłacających podatek według skali podatkowej, czyli do osób uzyskujących dochody głównie z pracy zarobkowej, niezależnie od tego, jaki zawód wykonują.
Korzystne dla podatników zmiany parametrów skali podatkowej wymagają pozyskania źródeł ich sfinansowania. Proponowana reforma jest w tym kontekście ściśle powiązana z innymi zmianami w ustawie PIT (podwyższenie stawki daniny solidarnościowej), w ustawie CIT (podwyższenie stawki podatku dla największych podmiotów), jak i w ustawie o ryczałcie (obniżenie limitu przychodów warunkującego wybór ryczałtu od przychodów ewidencjonowanych).
Przyjęte rozwiązania służą bardziej równomiernemu rozłożeniu ciężarów publicznych, przy jednoczesnym zachowaniu stabilności finansów publicznych oraz możliwości finansowania kluczowych zadań państwa.
Projekt nie zmierza do zwiększenia fiskalizmu jako takiego, lecz do takiego ukształtowania obowiązków podatkowych, aby w większym stopniu uwzględniały one rzeczywiste możliwości płatnicze poszczególnych grup podatników. W związku z tym proponowane zmiany przewidują zwiększenie obciążeń przede wszystkim tych podmiotów i osób, które dysponują największym potencjałem finansowym oraz osiągają najwyższe dochody/przychody.”
W dniu 21 sierpnia br. ww. projekt został skierowany przez Ministerstwo Finansów do konsultacji publicznych, uzgodnień międzyresortowych i opiniowania, które miały potrwać co najmniej do 11 września 2026 r. Zgodnie z art. 7 projektu – ustawa miałaby wejść w życie z dniem 1 stycznia 2027 r., ale należy mieć na względzie, że projekt jest dopiero na początku drogi przez proces legislacyjny. Jeżeli bowiem zostanie ostatecznie przyjęty przez Radę Ministrów, czeka go jeszcze kolejny etap prac w Sejmie, a następnie w Senacie, zanim finalnie zostanie złożony do podpisu na biurku Prezydenta.
W ramach opiniowania ww. projektu – w zakresie dotyczącym zmian ustawy o podatku dochodowym od osób fizycznych – wpłynęło m.in. stanowisko Fundacji Dobra Legislacja, która – podwyższenie progu podatkowego do 130 000 zł oraz wprowadzenie stawki 24% dla przedziału dochodów od 130 000 zł do 150 000 zł oceniła pozytywnie. Fundacja ta zaznaczyła jednocześnie, że – „Zmiana ta prowadzi do obniżenia obciążenia podatkowego w określonej grupie podatników rozliczających dochody według skali podatkowej.” Jeżeli zatem (czysto hipotetycznie) zostałby uwzględniony postulat zawarty we wspomnianej powyżej petycji – należałoby liczyć się nie ze zmniejszeniem, a zwiększeniem obciążenia podatkowego podatników rozliczających się w ramach skali podatkowej PIT.
1 (120 000 + 3 000) : 0,8629 = 142 542,59 zł (współczynnik 0,8629 stanowi odpowiednik wynagrodzenia pracownika po odliczeniu składek na ubezpieczenia społeczne potrącane przez pracodawcę ze środków pracownika). Pracownik opłaca składki na ubezpieczenia: emerytalne – 9,76%, rentowe – 1,5% oraz chorobowe – 2,45% (łącznie 13,71% wynagrodzenia brutto). Por. art. 16 ust. 1 i 1b i art. 22 ust. 1 ustawy z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych
2 Zgodnie z rozporządzeniem Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r. (Dz.U. z 2025 r., poz. 1242)
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r., poz. 592 z późn. zm.)
- Ustawa z dnia 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw (Dz.U. z 2021 r., poz. 2105 z późn. zm.)
- Projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (numer w wykazie prac legislacyjnych Rady Ministrów: UD458)
Fot. Ministerstwo Finansów/gov.pl

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

