Wiadomość wyświetla się nieprawidłowo? Zobacz wersję online.

Logo

PODATKI, RACHUNKOWOŚĆ, AUDYT

Newsletter: 21 września 2026 r.

 
img-1 Marcin Mroziuk
redaktor prowadzący

Nadążanie za zmianami w przepisach podatkowych czasem bywa trudne. Niestety jest to też często spowodowane nieprzestrzeganiem przez ustawodawcę zasad prawidłowej legislacji. Przykładem tego są choćby kolejne nowelizacje ordynacji podatkowej. Pierwsza w z nich wejdzie w życie 24 września br., druga 1 października br., inną zawetował w czerwcu prezydent, a nad kolejnymi właśnie pracuje rząd. Dla podatników bez wątpienia najważniejsza jest ta, która zacznie obowiązywać od początku przyszłego miesiąca. W zeszłym tygodniu omawialiśmy zmiany, jakie wprowadza w raportowaniu schematów podatkowych, teraz przestawiamy te, które na pierwszy rzut oka wyglądają na niewielkie modyfikacje. W praktyce są to jednak realne ułatwienia, które zaoszczędzą podatnikom marnowania czasu i sił na działania, które nie przynoszą pożytku ani im, ani fiskusowi. Napisaliśmy też o wchodzących wcześniej w życie zmianach dotyczących samorządowych interpretacji podatkowych, a także o planowanym następnym etapie ich centralizacji.

Wyjaśniamy też, jak kontynuować amortyzację środka trwałego po zastosowaniu jednorazowego odpisu w ramach pomocy de minimis, jeśli w pierwszym roku podatnik odpisał tylko część wartości środka trwałego. Wskazujemy, od jakiej wartości naliczać odpisy w kolejnych latach, kiedy można zastosować metodę liniową lub degresywną oraz dlaczego kwota pozostała do zamortyzowania nie staje się nową wartością początkową środka trwałego.

 
Podatkowe porządki w październiku ułatwią życie przedsiębiorcom
Już za kilka dni wchodzą w życie najnowsze zmiany w ordynacji podatkowej. O tej nowelizacji najgłośniej jest w kontekście MDR, ale wprowadza ona również kilka podobnie istotnych, a co ważne codziennych, uproszczeń. Wskazać można chociażby te, które dotyczą wniosków o nadpłatę, podwyższonego limitu korekty dokonywanej przez sam urząd, możliwości zapłaty niewielkiego, ale wyższego niż do tej pory podatku przez osobę inną niż sam podatnik oraz prawa do wystąpienia o umorzenie jeszcze przed powstaniem zaległości.
Czytaj więcej
 
Samorządowe interpretacje podatkowe – dwa etapy centralizacji
Czytaj więcej
 
Jednorazowa amortyzacja de minimis: czy naliczać odpisy w kolejnym roku
Jeżeli w pierwszym roku podatnik odpisał tylko część wartości środka trwałego, od następnego może kontynuować amortyzację według zasad przewidzianych dla metody liniowej albo degresywnej. Istotne jest wówczas prawidłowe ustalenie podstawy dalszych odpisów
Czytaj więcej
 
Baza kosztowa w Master File a wynik w TPR – dlaczego się nie zgadzają
Czytaj więcej
 
Jak rozliczyć w VAT i PIT wystawienie z powodu pomyłki w NIP korekty do zera oraz nowej faktury
Czytaj więcej
 
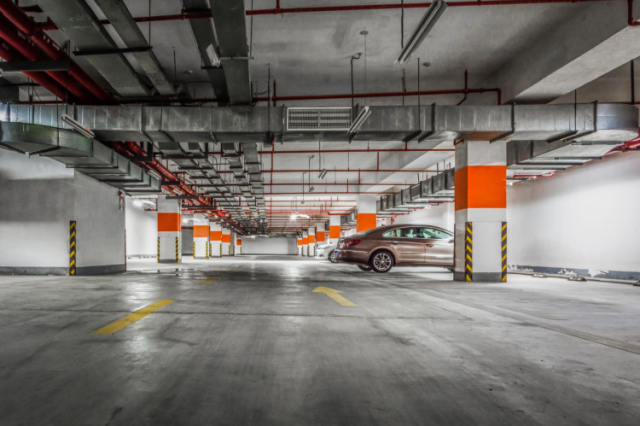
Podatek od nieruchomości: jak opodatkować miejsce postojowe w podziemnym garażu
Wątpliwości może budzić to, czy podstawą wymiaru powinna być wskazana w akcie notarialnym powierzchnia rzeczywiście użytkowana przez podatnika, czy też decydujące znaczenie mają dane zawarte w ewidencji gruntów i budynków. Na ten temat wypowiedział się niedawno WSA we Wrocławiu.
Czytaj więcej
 
Czy stary spadek może być zwolniony z podatku
Czytaj więcej
 
Kaucje na rachunku gminy. Czy należy je wykazywać w sprawozdaniu Rb-ST?
Stan rachunku bankowego gminy nie zawsze odpowiada kwocie wykazywanej w Rb-ST. Szczególnej uwagi wymagają środki, którymi JST dysponuje jedynie tymczasowo. Błędne ujęcie kaucji stało się przedmiotem zarzutu Regionalnej Izby Obrachunkowej w wystąpieniu pokontrolnym.
Czytaj więcej
 
Jak zewidencjonować zwrot kosztów używania prywatnego samochodu do celów służbowych?
Przyznanie pracownikowi ryczałtu za używanie prywatnego samochodu do celów służbowych wymaga odpowiedniego ujęcia kosztu, rozrachunków i wypłaty. Wyjaśniamy, jakie konta zastosować w jednostce budżetowej oraz który paragraf klasyfikacji wybrać w 2026 r., a który od 2027 r.
Czytaj więcej
 
Błędny paragraf na fakturze. Kto odpowiada za pomyłkę?
Pracownik merytoryczny wskazuje paragraf w opisie faktury, księgowy dekretuje dokument, a główny księgowy podpisuje go po przeprowadzeniu wstępnej kontroli. Gdy kontrola stwierdzi błędną klasyfikację wydatku, trzeba odtworzyć cały obieg dokumentu i sprawdzić skutki pomyłki dla planu finansowego oraz sprawozdawczości.
Czytaj więcej
 
Poznaj nasze pozostałe newslettery
Zobacz
 

Znajdziesz nas na:

Administratorem Państwa danych osobowych jest:
INFOR PL SA z siedzibą pod adresem: ul. Burakowska 14, 01-066 Warszawa


Z inspektorem ochrony danych można kontaktować się, pisząc na adres Administratora jak wyżej lub na adres e-mail: iod@infor.pl
Wysyłka newslettera jest zgodna z regulaminem serwisów, którego jesteś użytkownikiem.
Kontakt: bok@infor.pl.
Reklama: reklama@infor.pl

Jeśli nie chcesz otrzymywać newslettera, kliknij tutaj

Materiały chronione prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie materiałów wyłącznie za zgodą wydawcy INFOR PL S.A.