|
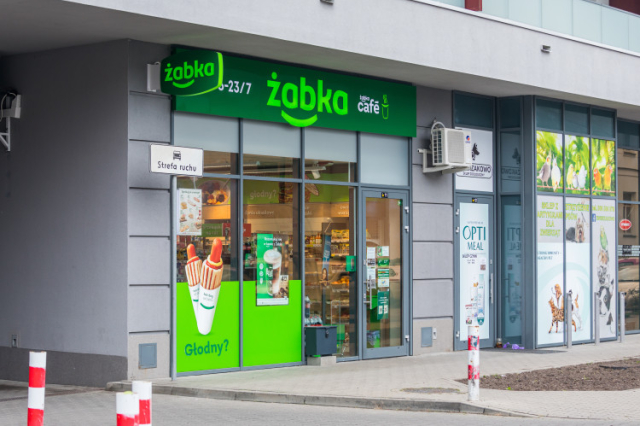
Franczyza to popularny model prowadzenia działalności gospodarczej, szczególnie w handlu detalicznym, gastronomii i usługach. Nie da się jednak ukryć, że ta forma współpracy budzi też spore kontrowersje i wiąże się z ryzykiem sporów nie tylko pomiędzy franczyzodawcą i franczyzobiorcą, lecz także z organami podatkowymi. Przedsiębiorca korzysta z nazwy sieci, jej systemu sprzedażowego, kupuje od niej towary, stosuje narzucone przez nią ceny, uczestniczy w jej promocjach. Często musi nawet przekazywać franczyzodawcy cały dzienny utarg brutto! Mogłoby się wydawać, że skoro przedsiębiorca nie zatrzymuje pieniędzy ze sprzedaży, nie powinien również wykazywać VAT należnego od całego obrotu. Tłumaczymy, jak to wygląda w świetle przepisów, a także przedstawiamy wskazówki dla biur rachunkowych, które pozwolą im łatwiej zweryfikować rozliczenia franczyzobiorców. W dodatku Rachunkowość i Audyt zwracamy uwagę, że błędy w rozliczaniu wartości firmy mogą istotnie wpłynąć na obraz sytuacji finansowej jednostki. Problemy pojawiają się m.in. przy ustalaniu okresu amortyzacji, przeprowadzaniu testu na utratę wartości oraz określaniu wartości początkowej. Analizujemy trzy sytuacje, na które zwracają uwagę biegli rewidenci.
|