REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Jakim orężem walczyć z fiskusem

Tomasz Król
prawnik - prawo pracy, cywilne, gospodarcze, administracyjne, podatki, ubezpieczenia społeczne, sektor publiczny
inforCMS

REKLAMA

REKLAMA

Faktura lub rachunek są podstawowymi dowodami w relacjach z fisusem. Co zrobić, gdy nie posiadamy rachunku lub faktury, bo nie wymagają tego przepisy, a organy podatkowe domagają się tych dokumentów?


REKLAMA


Według ogólnej zasady jako dowód należy dopuścić wszystko, co może przyczynić się do wyjaśnienia sprawy, a nie jest sprzeczne z prawem (art. 180 § 1 O.p.). Jeżeli przepisy nie wymagają urzędowego potwierdzenia określonych faktów lub stanu prawnego w formie zaświadczenia, organ podatkowy odbiera od strony, na jej wniosek, oświadczenie złożone pod rygorem odpowiedzialności karnej za fałszywe zeznania (art. 180 § 2 O.p.).

Artykuł 181 O.p. wskazuje, że dowodami w postępowaniu podatkowym mogą być np. księgi podatkowe, deklaracje złożone przez stronę, zeznania świadków, opinie biegłych, materiały i informacje zebrane w wyniku oględzin, informacje podatkowe oraz inne dokumenty zgromadzone w toku czynności sprawdzających lub kontroli podatkowej (w tym kontroli „na legitymację”) oraz materiały zgromadzone w toku postępowania karnego albo postępowania w sprawach o przestępstwa skarbowe lub wykroczenia skarbowe.

Ponieważ jest to wyliczenie przykładowe, w wielu przypadkach od inwencji i staranności podatników zależy sposób przeprowadzania dowodu. Jeżeli przepisy nie ograniczają praw podatników w tym zakresie, dowodami mogą być zdjęcia, e-maile, oświadczenia, billingi, a nawet SMS-y.

WAŻNE!

REKLAMA

Jeżeli konkretny przepis nie nakazuje przeprowadzenia dowodu w postępowaniu podatkowym za pomocą faktury lub rachunku, niedopuszczenie przez organy podatkowe innych dowodów jest podstawą do wznowienia postępowania podatkowego.

Dalszy ciąg materiału pod wideo

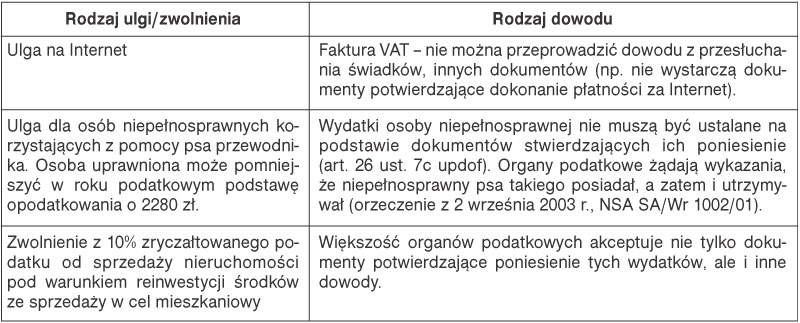
Przykładowo - przepisy nie wymagają, aby osoba, która skorzystała ze zwolnienia z podatku dochodowego, składając oświadczenie, że przychody uzyskane ze sprzedaży mieszkania w ciągu 2 lat przeznaczy na inne cele mieszkaniowe, posiadała faktury i rachunki.

Przepisy ustawy o podatku dochodowym nie stawiają żadnych wymogów formalnych dotyczących udowodnienia, że podatnik poniósł takie wydatki. Ma on więc swobodę przeprowadzenia dowodu według zasad przewidzianych przez Ordynację podatkową. Potwierdzają to organy podatkowe. Przykładem jest pismo z 9 stycznia 2008 r. Dyrektora Izby Skarbowej w Bydgoszczy (sygn. ITPB1/415-438/07/AK):

Przepisy regulujące zwolnienie przychodu ze sprzedaży nie regulują natomiast kwestii udokumentowania poniesionych wydatków. Ciężar dowodu, że przychód uzyskany ze sprzedaży został wydatkowany na cele uprawniające do zwolnienia podatkowego, zgodnie z ogólnymi zasadami Ordynacji podatkowej, ciąży na podatniku. W związku tym to właśnie podatnik winien zadbać o posiadanie dowodów, które mogą potwierdzić fakt dokonania stosownych wydatków. Podatnik może dowodzić faktu poniesienia wydatków na cele uzasadniające zwolnienie nie tylko dokumentami, lecz również wszelkimi innymi środkami dowodowymi.

Tabela. Przykładowe wymogi w zakresie udowadniania przez podatników prawa do skorzystania z ulgi lub zwolnienia
Zdarzyły się też w przeszłości odmienne interpretacje. W postanowieniu w sprawie interpretacji prawa podatkowego z 25 października 2006 r. Naczelnik Urzędu Skarbowego Warszawa-Mokotów (sygn. 1433/NL/LF/III/4111-415-32/06/ZDW) stwierdził:

Poniesione ww. wydatki w okresie dwóch lat od dnia sprzedaży stanowią podstawę do zwolnienia dochodu uzyskanego ze sprzedaży prawa majątkowego od 10% zryczałtowanego podatku dochodowego w wysokości faktycznie poniesionych kosztów. Wydatki te muszą być udokumentowane.

PRZYKŁAD

W styczniu 2006 r. Anna Kowalczyk sprzedała za 250 000 zł nabyte w 2004 r. mieszkanie. Nie zapłaciła 10% zryczałtowanego podatku obliczanego od osiągniętego przychodu. 10 dni po sprzedaży mieszkania złożyła oświadczenie, że przychód uzyskany ze sprzedaży przeznaczy w ciągu dwóch lat na cele mieszkaniowe dające zwolnienie od 10% podatku. Anna Kowalczyk nabyła za 80 000 zł działkę (dowodem jest odpis aktu notarialnego), 120 000 zł wydała na materiały budowlane (dowodem są faktury i rachunki wystawione przez składy budowlane), 50 000 zł wydała na wypłatę dla pracowników. Dom był budowany w systemie gospodarczym - murarze, parkieciarze, glazurnicy nie byli pracownikami firm budowlanych. Byli to sąsiedzi Anny Kowalczyk od lat dorabiający na budowach. Urząd skarbowy skontrolował, czy Anna Kowalczyk rzeczywiście przeznaczyła 250 000 zł na inwestycję w nowy dom i zakwestionował brak udokumentowania wypłaty 50 000 zł na rzecz pracowników wznoszących dom. Osoby, które pracowały dla Anny Kowalczyk, na jej wniosek zostały przesłuchane i potwierdziły fakt otrzymania wynagrodzeń za prace budowlane.

Warto pamiętać, że po ujawnieniu faktu wypłaty bez rachunku lub pokwitowania np. 20 000 zł jako wynagrodzenia za położenie parkietu, organy podatkowe sprawdzą, czy pieniądze te zostały opodatkowane. Może się okazać, że osoba pracująca jako fachowiec (tzw. złota rączka) nie opodatkowała tych dochodów. Należy liczyć się z tym, że wiedząc o ryzyku z tym związanym, odmówi złożenia korzystnych dla byłego pracodawcy zeznań.

• art. 180-181 ustawy z 29 sierpnia 1997 r. - Ordynacja podatkowa - j.t. Dz.U. z 2005 r. Nr 8, poz. 60; ost.zm. Dz.U. z 2007 r. Nr 225, poz. 1671

Tomasz Król

konsultant podatkowy

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

Infor.pl
Rozliczył podatkową ulgę, na którą dostał zgodę od skarbówki i zaczęły się kłopoty ze… skarbówką. „Prawda, że to kpina?”

Najpierw zapytał fiskusa, czy może skorzystać z ulgi. Otrzymał pozytywną interpretację indywidualną i dopiero wtedy rozliczył podatek. Wydawało się, że sprawa jest zamknięta. Cztery lata później urząd skarbowy niespodziewanie poprosił go o korektę zeznania i usunięcie odliczenia. Wystarczył krótki e-mail, żeby Tomasz znów musiał wrócić do sprawy, którą uważał za dawno załatwioną. Gdy jednak poprosił o wskazanie podstawy prawnej, odpowiedź urzędu okazała się zupełnie inna. Jak to możliwe, że najpierw podatnik dostaje informację o konieczności oddania ulgi, a później dowiaduje się, że żadna korekta nie jest potrzebna?

Spacer z szefem w godzinach pracy. Potrącenie na pasach to wypadek przy pracy, ale złamana ręka na schodach ruchomych w galerii handlowej już nie. Gdzie przebiega granica? [przykłady]

Coraz więcej firm wprowadza tzw. walking meetings, czyli spotkania i pracę wykonywaną podczas spaceru poza siedzibą pracodawcy. To rozwiązanie korzystne dla zdrowia i kreatywności zatrudnionych, ale generuje ono realne obowiązki po stronie pracodawcy – od właściwego określenia miejsca pracy, przez aktualizację oceny ryzyka zawodowego, po kwalifikację zdarzeń losowych jako wypadków przy pracy. Sprawdzamy, jak bezpiecznie zorganizować spacery biznesowe w świetle przepisów bhp.

Karta Rodziny Mundurowej wraca na stół. Wiemy, kiedy wejdzie w życie po decyzji Sejmu

Projekt Karty Rodziny Mundurowej, na który czekają setki tysięcy rodzin żołnierzy i funkcjonariuszy w Polsce, po długich miesiącach paraliżu legislacyjnego oficjalnie wraca na agendę parlamentarną. Pierwotny termin wdrożenia programu, zapowiadany na 1 lipca 2025 roku, dawno minął. Dopiero narastająca frustracja środowiska, wezwanie ze strony związkowców oraz nowe, zakulisowe kompromisy międzyresortowe zmusiły decydentów do działania. Wiceminister spraw wewnętrznych i administracji przedstawił właśnie konkretne deklaracje. Co zablokowało ustawę, jakie zmiany zostaną wprowadzone i kiedy przepisy mają ostatecznie wejść w życie?

Skarbówka na całego weszła do telefonów komórkowych. Możecie się zdziwić, kiedy to zobaczycie w swoim smartfonie

Wystarczy telefon, kilka kliknięć i można załatwić sprawę, która jeszcze niedawno oznaczała wizytę w urzędzie skarbowym, wypełnianie papierowych dokumentów i czekanie na odpowiedź. Fiskus coraz śmielej przenosi swoje usługi do smartfonów, a niedawna aktualizacja, o których ciągle nie wszyscy wiedzą mobilnego e-Urzędu Skarbowego przynosi kolejne zmiany. Nowe formularze, funkcje dla przedsiębiorców i udogodnienia dla pełnomocników to jednak nie wszystko

REKLAMA

KSeF a korekta danych nieliczbowych faktury. Problem większy niż sam błąd?

Paradoksalnie wiele problemów ujawnionych po wdrożeniu KSeF nie dotyczy dziś kluczowych elementów transakcji (kwot sprzedaży, asortymentu). Dotyczy danych, które przez lata traktowano jako drugorzędne lub do poprawienia przez nabywcę notą korygującą. W środowisku faktur ustrukturyzowanych takie elementy jak brak PO zamówienia, zły Incoterms, nieprawidłowy termin płatności, informacja o „odwrotnym obciążeniu”, czy brak przeliczonego VAT w PLN na samej fakturze stają się jednak częścią danych przetwarzanych automatycznie przez systemy podatników, kontrahentów i administracji skarbowej. W konsekwencji nawet przy całkowicie prawidłowych wartościach sprzedaży może pojawić się potrzeba wystawienia faktury korygującej.

Wigilia, mikołajki, andrzejki, wycieczka dla emerytów. Za co zapłaci ZFŚS – dlaczego nie każdy dostanie tyle samo.

Jakie wydarzenia indywidualne i zbiorowe można sfinansować ze środków ZFŚS

Nastolatek zachorował? Zasiłek opiekuńczy na 17-latka też z druku Z-15A, nie Z-15B

Który druk Z-15 należy wypełnić w razie choroby dziecka powyżej 14 lat?

Dziecko czeka 4 godziny dziennie na szkolny bus. MEN: gmina musi brać pod uwagę potrzeby ucznia. Co mogą zrobić rodzice

Ministerstwo Edukacji Narodowej odniosło się do sprawy uczennicy szkoły specjalnej, która z powodu organizacji gminnego transportu spędza nawet około czterech dodatkowych godzin dziennie w świetlicy. Interpelację w tej sprawie złożył poseł Maciej Konieczny. MEN wskazało też, jakie działania mogą podjąć rodzice.

REKLAMA

Urzędnik nie oddał butelek do kaucjomatu? Może odpowiedzieć za naruszenie dyscypliny finansów publicznych

Stan faktyczny: Jednostka budżetowa nabywa napoje w opakowaniach szklanych i plastikowych objętych systemem kaucyjnym. Przy zakupie jednostka ponosi zatem koszt kaucji. Opakowania nie zawsze są zwracane do recyklomatów, w związku z czym jednostka nie odzyskuje wpłaconej kwoty. Czy nieodzyskanie kaucji stanowi naruszenie dyscypliny finansów publicznych?

Prezydent podpisał ważne zmiany dla kupujących. Koniec z podatkiem od drobnych zakupów

Prezydent Karol Nawrocki podpisał nową nowelizację przepisów podatkowych, która przynosi rewolucyjne zmiany dla milionów Polaków. Zmiany dotkną zarówno osoby kupujące rzeczy z drugiej ręki, jak i wszystkich turystów oraz podmioty świadczące usługi zakwaterowania. Nowy limit zwolnienia z podatku PCC zacznie obowiązywać jeszcze w tym roku, natomiast rewolucja w opłatach lokalnych wejdzie w życie od 1 stycznia 2027 roku.

Zapisz się na newsletter
Najlepsze artykuły, najpoczytniejsze tematy, zmiany w prawie i porady. Skoncentrowana dawka wiadomości z różnych kategorii: prawo, księgowość, kadry, biznes, nieruchomości, pieniądze, edukacja. Zapisz się na nasz newsletter i bądź zawsze na czasie.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA