

Kawa od szefa to przychód pracownika

REKLAMA
REKLAMA
Wartość pieniężna przyznawana pracownikom na zakup napojów z automatu stanowi ich przychód ze stosunku pracy niezależnie od tego, czy wartość ta przekazywana jest w formie banknotów lub kluczy chipowych - uznał w interpretacji naczelnik Drugiego Mazowieckiego Urzędu Skarbowego w Warszawie (nr 1472/DPC/415-47/07/PK).
REKLAMA
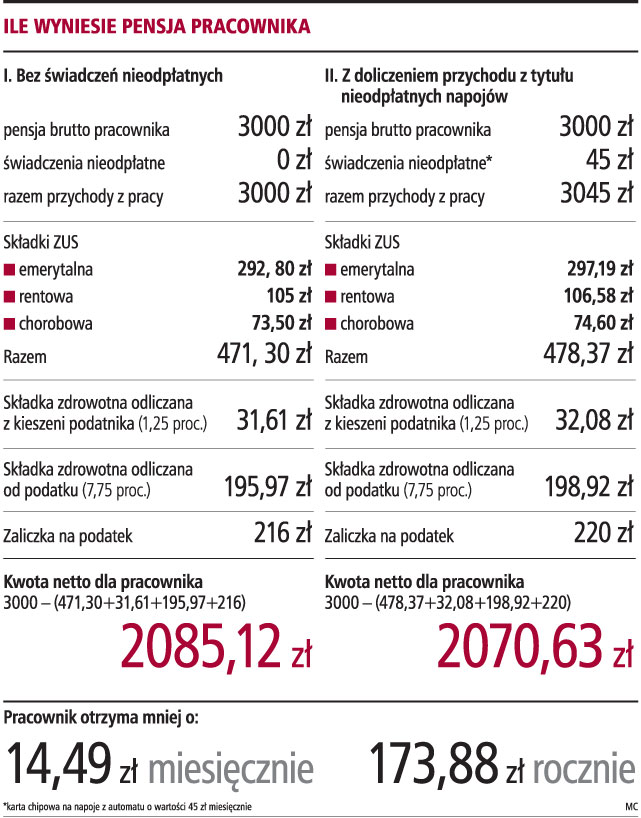
Pracownicy w omawianym przypadku otrzymywali karty chipowe, na podstawie których mogli korzystać z automatu z kawą. Zdaniem organu nieodpłatnym świadczeniem nie jest pobranie z automatu napoju ani nawet wypicie go przez pracownika. Przychodem jest kredyt znajdujący się na kluczu chipowym. Taka sytuacja - zdaniem urzędu - nie różni się niczym od sytuacji, gdy pracownicy nabywają te napoje za pieniądze otrzymane od pracodawcy jako wynagrodzenie. Klucze chipowe są swego rodzaju nośnikiem wartości pieniężnych. W związku z tym ich wartość stanowi przychód pracowników ze stosunku pracy. Co takie podejście oznacza? Wzrost przychodów do opodatkowania. Co więcej, u pracownika powstanie przychód nawet wtedy, gdy z karty chipowej, a tym samym z kawy czy innego napoju nie skorzysta. Sam fakt otrzymania karty powoduje powstanie przychodu.
Zdaniem ekspertów to rygorystyczne podejście fiskusa do kwestii świadczeń pracowniczych, które nie znajduje uzasadnienia w przepisach.
REKLAMA
To niestety kolejne w ostatnim czasie niekorzystne rozstrzygnięcie w tym zakresie. Organy podatkowe zmieniły też swoje interpretacje przy opodatkowaniu PIT pakietów medycznych dla pracowników. Uważają, że pracodawca, uiszczając zryczałtowaną opłatę za usługi medyczne, faktycznie nie płaci za określone świadczenia, ale za objęcie pracowników opieką medyczną. W tej sytuacji nie ma znaczenia, czy pracownik skorzysta ze świadczenia medycznego i w jakim zakresie. Wartością nieodpłatnego świadczenia jest wysokość zryczałtowanej opłaty przypadającej na pracownika. Wartość ta jest przychodem pracownika podlegającym PIT (więcej w GP nr 218/2007).
Fiskus zmienia zdanie
Istota omawianego zagadnienia sprowadza się do zmiany traktowania przez organy podatkowe od początku tego roku świadczeń na rzecz pracowników w postaci różnych przywilejów, m.in. kart medycznych czy udostępnienia karty chipowej z zapisanym w niej kredytem do wykorzystania na napoje. Joanna Kanicka, partner w ITA Doradztwo Podatkowe, uważa, że fiskus chce opodatkować wszelkie tego typu świadczenia, uznając, że nie ich faktyczna konsumpcja, ale sam fakt ich przyznania stanowi wymierny przychód. Oczywiście można próbować się bronić przed takim automatycznym traktowaniem podobnych bonusów. Nie unikniemy jednak sytuacji, gdy wszelkie dookreślone i zwymiarowane przywileje pracownicze będą opodatkowane.
Z drugiej strony podatnicy chcieliby taki wydatek zaliczyć do kosztów podatkowych - fiskus stosuje tu zasadę lustrzanego odbicia, skoro ma być w kosztach, to musi być przychód.
- Nikogo nie razi już opodatkowanie składki na ubezpieczenie, które opłaca pracodawca na rzecz swoich pracowników. Nawet jeśli będziemy próbować twierdzić, że pracownik może nigdy z danego przywileju nie skorzystać, sam fakt, że ma do tego prawo, jest niezaprzeczalny - tłumaczyła Joanna Kanicka.
Radziła, żeby przeanalizować przyznawane pracownicze przywileje i zastanowić się, czy nie rodzą one podobnych skutków.
- Zalecałabym wprowadzenie wewnętrznej polityki w tym zakresie, gdyż fiskus musiałby wtedy podjąć z nami polemikę, gdyby chciał nasze podejście zakwestionować. Zastanówmy się, jakie rozwiązanie zastosuje fiskus opodatkowując prywatny użytek samochodów firmowych - dodała Joanna Kanicka.
Uprawnienie z ustawy
Świadczenia rzeczowe i ekwiwalenty za te świadczenia przysługujące na podstawie przepisów o bezpieczeństwie i higienie pracy nie stanowią przychodu pracownika.
Na ten aspekt zwróciła uwagę Barbara Pyzel, doradca podatkowy w KPMG, która stwierdziła, że zgodnie z przepisami pracodawca ma obowiązek dostarczania wszystkim pracownikom wody zdatnej do picia lub innych napojów. Pracodawca może zdecydować, jakiego rodzaju będą to napoje, i w zasadzie większość organów podatkowych nie kwestionuje tego prawa.
- Przepisy o bhp nie mówią jednak nic o ekwiwalentach za napoje. Dlatego organy mogą ten fakt wykorzystać i zaliczać kwoty środków pieniężnych otrzymywane przez pracowników z przeznaczeniem na napoje do ich przychodów. Karty do automatów z napojami mogą być traktowane jako nieobligatoryjne ekwiwalenty - ostrzegała Barbara Pyzel.
Zwolnienie podatkowe
W omawianej interpretacji organ podatkowy stwierdził, że wartość kredytu znajdującego się na kluczu chipowym, uprawniającym do pobierania kawy z automatu, stanowi przychód pracownika ze stosunku pracy.
- W tym przypadku może mieć zastosowanie zwolnienie podatkowe, wynikające z art. 21 ust. 1 pkt 11b ustawy o PIT. Przepis ten zwalnia z podatku dochodowego wartość otrzymanych przez pracownika bonów, talonów, kuponów lub innych dowodów uprawniających do uzyskania na ich podstawie posiłków, artykułów spożywczych lub napojów bezalkoholowych, w przypadku gdy pracodawca, mimo ciążącego na nim obowiązku wynikającego z przepisów o bezpieczeństwie i higienie pracy, nie ma możliwości wydania pracownikom posiłków, artykułów spożywczych lub napojów bezalkoholowych - podkreśliła Katarzyna Kaczor, starszy konsultant w dziale doradztwa podatkowego PricewaterhouseCoopers.
Wyjaśniła, że przepisy BHP nakładają na pracodawców obowiązek zapewnienia wszystkim pracownikom wody zdatnej do picia lub innych napojów.
- Oznacza to, że wartość kredytu na karcie chipowej, uprawniającej do pobierania np. kawy z automatu, może korzystać ze zwolnienia, o ile pracodawca nie ma innej możliwości wydania pracownikom napojów - dodaje ekspert PricewaterhouseCoopers.
Musi być realna korzyść
Arkadiusz Michaliszyn, prawnik, partner w CMS Cameron McKenna, uważa, że cytowana interpretacja jest błędna.
- Urząd powołał się na art. 12 ustawy o PIT, który definiuje przychód ze stosunku pracy i stosunków pokrewnych. Natomiast właściwsze byłoby rozpoczęcie wykładni od analizy art. 11 ustawy o PIT, który definiuje pojęcie przychodu w ogóle i jest nadrzędny nad art. 12 ustawy o PIT. Przewiduje on, że przychodem są pieniądze otrzymane lub oddane do dyspozycji oraz otrzymane świadczenia - podkreślał Arkadiusz Michaliszyn.
Jego zdaniem nie wystarczy postawić świadczenia do dyspozycji podatnika, aby je opodatkować. Świadczenie stanowić będzie przychód, jeżeli zostanie przez podatnika otrzymane.
- Kawa nie jest pieniądzem, tylko świadczeniem. Oddanie chipu jest oddaniem pracownikowi świadczenia w postaci kawy do dyspozycji. Tak długo jak pracownik nie zakosztuje jej wonnego aromatu, tak długo o przychodzie mowy być nie może - argumentował Arkadiusz Michaliszyn.
Pieniądze do rozliczenia
W interpretacji Drugiego Mazowieckiego Urzędu Skarbowego w Warszawie spółka przekazuje pracownikom klucze chipowe służące do pobierania gorących napojów z automatu. Klucze mają taką samą wartość 45 zł netto do wykorzystania w danym miesiącu dla każdego pracownika. Spółka uważa, że w przypadku przekazania takich kluczy nie jest możliwe ustalenie faktycznego korzystania z nich przez pracowników i w związku z tym nie powinno się przypisywać tej usługi jako świadczenia pracowniczego do opodatkowania.
Urząd udzielający odpowiedzi był innego zdania. Wartość kart jest przychodem podlegającym PIT. Taki pogląd podziela także Joanna Patyk, konsultant podatkowy w BDO Numerica. Według niej w omawianym przypadku karta chipowa jest nośnikiem określonej kwoty pieniężnej. Istnieje również możliwość przypisania tej kwoty do konkretnego pracownika. W związku z tym organ podatkowy prawidłowo zakwalifikował otrzymane karty chipowe do przychodów pracownika podlegających opodatkowaniu.
A co w sytuacji, gdy pracodawca kupuje i przekazuje pracownikom napoje, w tym kawę?
- Powstanie wtedy świadczenie w naturze na rzecz pracowników. W związku z tym, że nie można przypisać wydatków na zakup kawy do konkretnego pracownika, nie występuje opodatkowanie przychodu pracownika z tego tytułu. Takie stanowisko potwierdzają wyjaśnienia niektórych organów podatkowych - podkreśliła Joanna Patyk.
POSTULUJEMY
Ministerstwo Finansów powinno wydać ogólną interpretację podatkową, jak powinny być traktowane podatkowo zarówno karty chipowe, dzięki którym pracownik może skorzystać z napojów z automatu, jak i same napoje otrzymywane od pracodawcy.
EWA MATYSZEWSKA
ewa.matyszewska@infor.pl

REKLAMA


