REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Pracownicze Plany Kapitałowe (PPK) - w sumie się opłaca

Ustawa o Pracowniczych Planach Kapitałowych weszła w życie z początkiem 2019 r. Kiedy PPK zaczną obowiązywać w poszczególnych firmach? Dlaczego wprowadza się PPK? Jak będą wyglądały wpłaty na rachunek pracownika? Jak można się zapisać, a jak zrezygnować z programu? Kiedy pracownik będzie mógł dokonać wypłat zgromadzonych oszczędności? / fot. Shutterstock
Shutterstock

REKLAMA

REKLAMA

Ustawa o Pracowniczych Planach Kapitałowych weszła w życie z początkiem 2019 r. Kiedy PPK zaczną obowiązywać w poszczególnych firmach? Dlaczego wprowadza się PPK? Jak będą wyglądały wpłaty na rachunek pracownika? Jak można się zapisać, a jak zrezygnować z programu? Kiedy pracownik będzie mógł dokonać wypłat zgromadzonych oszczędności?
rozwiń >

Ustawa o PPK

W 2019 r. weszła w życie ustawa o Pracowniczych Planach Kapitałowych (PPK), realizowana w ramach Strategii na rzecz Odpowiedzialnego Rozwoju. Uzgodnienie kluczowych założeń programu PPK to efekt wspólnej pracy:

REKLAMA

REKLAMA

  • rządu,
  • Polskiego Fundusz Rozwoju,
  • organizacji pracodawców,
  • związków zawodowych.

Podpisanie ustawy poprzedzone było wielomiesięcznymi szerokimi konsultacjami społecznymi, mającymi na celu uzgodnienie rozwiązań korzystnych dla wszystkich zaangażowanych stron. Aby zapewnić płynność wprowadzania zmian, będzie ona wdrażana etapami – w zależności od wielkości przedsiębiorstwa zatrudniającego danego pracownika. Obejmie stopniowo:

  • od 1 lipca 2019 r. firmy zatrudniające co najmniej 250 osób według stanu na dzień 31 grudnia 2018 r.
  • od 1 stycznia 2020 r. firmy zatrudniające co najmniej 50 osób według stanu na dzień 30 czerwca 2019 r.
  • od 1 lipca 2020 r. firmy zatrudniające co najmniej 20 osób według stanu na dzień 31 grudnia 2019 r.
  • od 1 stycznia 2021 r. pozostałe podmioty, w tym jednostki sektora finansów publicznych.

Polecamy: Najważniejsze zmiany w prawie pracy planowane w 2019 r. V edycja „Maraton prawa pracy” – Sprawdź program webinarium >>

Czym są PPK?

Pracownicze Plany Kapitałowe to powszechny i dobrowolny system długoterminowego oszczędzania, dostępny dla wszystkich osób zatrudnionych, które podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowym. Jest on tworzony nie przez samego pracownika, lecz wspólnie – przy jednoczesnym udziale pracodawców oraz państwa.

REKLAMA

Cel wprowadzenia PPK

PPK zostały opracowane po to, aby:

Dalszy ciąg materiału pod wideo
  • zwiększyć bezpieczeństwo finansowe Polaków,
  • wpłynąć na rozwój gospodarki, przedsiębiorstw oraz miejsc pracy,
  • pomnażać prywatne oszczędności emerytalne pracowników.

Ustawa o PPK tworzy nowe możliwości gromadzenia środków dla osób zatrudnionych. Poszerzenie systemu długoterminowego oszczędzania o to nowe rozwiązanie jest wzorowane na doświadczeniach wielu krajów, w których funkcjonują podobne programy pracownicze. Podczas prac nad ustawą o PPK wybrano z nich najlepsze praktyki i najefektywniejsze mechanizmy – po czym dostosowano je do polskich realiów. Tak jak w innych krajach rozwiniętych (od Niemiec, przez Wielką Brytanię i kraje skandynawskie, po Stany Zjednoczone, Kanadę i Nową Zelandię), tak i w Polsce ustawowy obowiązek tworzenia systemu PPK dla pracowników będzie spoczywał na pracodawcy – przy wsparciu ze strony państwa.

Wpłaty na rachunek pracownika w PPK

Wpłaty na konto PPK będą pochodzić z trzech źródeł: od pracodawcy, pracownika i państwa.

  • Pracodawca i pracownik przekazują do PPK wpłaty podstawowe. Ponadto zarówno pracodawca jak i pracownik mogą zadeklarować przekazywanie wpłat dodatkowych (dobrowolnych). Wysokość wpłat jest naliczana procentowo od wynagrodzenia brutto pracownika.
  • Państwo będzie dodawać do tej puli określone kwoty – niezależne od wysokości dochodów pracownika. Oszczędzający otrzyma od państwa jednorazowo 250 zł wpłaty powitalnej. Następnie zaś co roku, po spełnieniu określonych warunków będzie zasilać rachunek pracownika kwotą 240 zł.

Schemat programu Pracowniczych Planów Kapitałowych
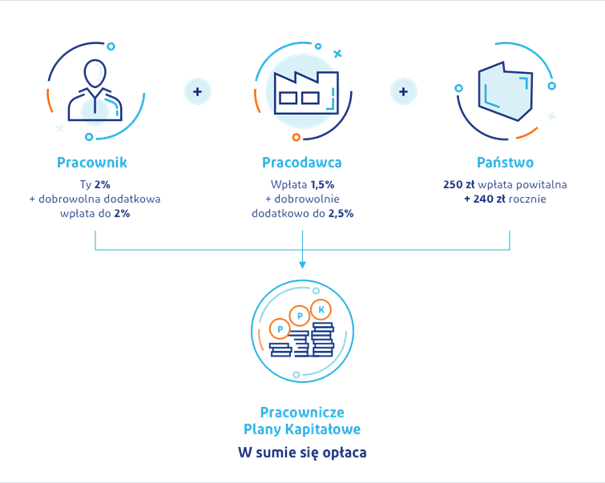
Infografika: Schemat programu Pracowniczych Planów Kapitałowych

Zapis do PPK i rezygnacja

Do PPK będzie obowiązywać tzw. automatyczny zapis osób zatrudnionych, które ukończyły 18. rok życia, a nie ukończyły 55. roku życia (po ukończeniu 55. roku życia pracownik samodzielnie składa wniosek o przystąpienie do programu). Do programu nie mogą przystąpić osoby, które ukończyły 70. rok życia. Pracodawca zatrudniający co najmniej jedną osobę, która podlega obowiązkowo ubezpieczeniom emerytalnemu i rentowym, dokona wyboru instytucji finansowej zarządzającej PPK pracownika i za jej pośrednictwem otworzy dla niego imienny rachunek, na którym będą gromadzone jego oszczędności – czyli prywatny rachunek PPK.

Każdy pracownik ma możliwość rezygnacji z oszczędzania w PPK. Aby tego dokonać, będzie musiał podpisać specjalne oświadczenie o rezygnacji z dokonywania wpłat do PPK – która wiąże się też z utratą takich korzyści jak wpłaty pracodawcy czy dopłaty ze strony państwa.

Wypłata środków z rachunku pracownika w PPK

Pracownik, który podejmie decyzję o oszczędzaniu w ramach PPK, będzie mógł swobodnie korzystać ze zgromadzonych środków na swoim rachunku po osiągnięciu 60. roku życia – bez względu na status aktywności zawodowej. Po ukończeniu 60 lat uczestnik PPK będzie mógł sam zdecydować, jak zamierza skorzystać ze zgromadzonych środków. Każdy wybierze wówczas jedno z rozwiązań, które będzie dopasowane do jego indywidualnych potrzeb:

- Pracownik może dalej odkładać środki w PPK.

- Pracownik może skorzystać z domyślnej formy wypłaty:

1. jednorazowo wypłacić 25% środków,

2. pozostałe środki wypłacać co miesiąc przez 10 lat. Wypłata w tej formie będzie zwolniona z podatku od zysków kapitałowych i dzięki niej pracownik zyska dostęp do zgromadzonych przez siebie środków przez dłuższy okres przebywania na emeryturze – co przełoży się na jego bezpieczeństwo finansowe w dłuższym horyzoncie czasowym.

- Pracownik może również wszystkie środki wypłacać w dowolnej liczbie rat. Jednorazowo może wypłacić nawet 100% środków. Należy jednak pamiętać o tym, że skrócenie okresu wypłat poniżej 10 lat będzie skutkować koniecznością zapłaty należnego podatku.

- Pracownik będzie mógł również dokonać wypłaty transferowej, czyli przenieść zgromadzone środki na:

1. polisę w zakładzie ubezpieczeń – z prawem do świadczenia okresowego lub dożywotniego;

2. rachunek terminowej lokaty oszczędnościowej, zgodnie z warunkami określonymi w ustawie o PPK.

- Pracownik może wypłacić środki w formie świadczenia małżeńskiego – wypłaty z jednego, wspólnego rachunku małżeńskiego.

W wyjątkowych sytuacjach system przewiduje również możliwość wypłacenia zgromadzonych funduszy wcześniej. Rozwiązanie takie może obejmować wypłatę:

- do 25% środków – w sytuacji poważnej choroby uczestnika lub jego najbliższych,

- do 100% - aby pokryć wkład własny przy zaciągnięciu kredytu na zakup mieszkania lub budowy domu.

Ewidencja, organizacja, nadzór

W organizacji systemu Pracowniczych Planów Kapitałowych istotną funkcję pełni Polski Fundusz Rozwoju S.A. (PFR). Będzie on prowadził ewidencję PPK oraz zapewniał sprawną organizację systemu.

Nadzór nad działalnością instytucji finansowych odpowiedzialnych za zarządzanie rachunkami PPK sprawować będzie Komisja Nadzoru Finansowego.

Źródło: www.mojeppk.pl
Źródło: PFR Portal PPK

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Prawo
Ochrona danych osobowych potrzebuje liderów

Dobiegła końca tegoroczna Letnia Akademia Liderów RODO. Podczas warsztatów i wykładów studenci oraz absolwenci mogli dowiedzieć się jak w praktyce stosować najważniejsze przepisy dotyczące ochrony danych osobowych.

Podkręcają niepełnosprawność w PZON i WZON? To poważny zarzut dla osób niepełnosprawnych

Zarzuty dotyczą tego, że osoby niepełnosprawne „podkręcają” swoje ograniczenia, aby tylko otrzymać świadczenia (rentę z ZUS, zasiłek z MOPS, dofinansowanie z PFRON). To ciemna strona relacji między osobami niepełnosprawnymi a otoczeniem. Za ich plecami sąsiedzi, krewni, znajomi, współpracownicy sugerują, że owszem – „na papierze” dana osoba jest niepełnosprawna, ale widzimy ją jakby trochę "za sprawną" w sklepie, w samochodzie, na spacerze. Nową odsłonę tego problemu przyniosło świadczenie wspierające (wypłacane od 2024 r.).

Praca w godzinach nadliczbowych osób o lekkim, umiarkowanym i znacznym stopniu niepełnosprawności

Czas pracy osób niepełnosprawnych różni się w zależności od orzeczonego stopnia niepełnosprawności. Jest to wyjątek od podstawowej normy czasu pracy określonej w Kodeksie pracy dla pozostałych pracowników. Sprawdź, czy praca w godzinach nadliczbowych jest dopuszczalna w przypadku pracowników z niepełnosprawnościami.

Wyciek danych osobowych pacjentów. Będą dodatkowe kontrole UODO

Prezes UODO Mirosław Wróblewski podjął decyzję o tym, aby jeszcze w tym roku objąć kontrolami kolejne podmioty sektora ochrony zdrowia. Mają one na celu sprawdzenie w jaki sposób chronione są dane pacjentów.

REKLAMA

Jak zawrzeć umowę o pracę lub umowę zlecenia online w rządowym Systemie eUmowy. Gotowe wzory i kreatory umów, aneksów, wypowiedzeń

Zawarcie umowy o pracę lub umowy zlecenia nie musi oznaczać przesyłania kolejnych wersji e-mailem i umawiania spotkania tylko po to, by zebrać podpisy. Przedsiębiorcy zarejestrowani w CEIDG mogą skorzystać z Systemu eUmowy i przeprowadzić cały proces elektronicznie. W systemie tym udostępnione są gotowe wzory i kreatory, które prowadzą przez kolejne etapy przygotowania dokumentu. Narzędzie to umożliwia uzupełnienie danych, wygenerowanie projektu, zebranie podpisów, sprawdzenie statusu umowy i przechowywanie dokumentacji w jednym miejscu.

Nowy model orzekania o niepełnosprawności. Ruszają konsultacje społeczne

Biuro Pełnomocnika Rządu do Spraw Osób Niepełnosprawnych poinformowało o cyklu konsultacji realizowanych w ramach projektu „Przebudowa modelu orzekania o niepełnosprawności”. Pierwszy warsztat odbędzie się już pod koniec września, a kolejne w okresie od października do grudnia 2026 r. W spotkaniach wezmą udział m.in. osoby z niepełnosprawnościami.

Stwierdzenie nabycia spadku. Jak złożyć wniosek, ile to kosztuje i co dalej?

Wiele osób jest przekonanych, że po śmierci bliskiej osoby majątek „automatycznie" przechodzi na spadkobierców i wystarczy przyjść do banku z aktem zgonu, żeby wypłacić pieniądze albo sprzedać mieszkanie. Nic bardziej mylnego. Bez formalnego potwierdzenia, kto i na jakiej podstawie dziedziczy, żaden bank, sąd wieczystoksięgowy ani urząd skarbowy nie uzna naszych praw do spadku. Tym potwierdzeniem jest właśnie postanowienie o stwierdzeniu nabycia spadku.

Płaca minimalna w 2027 r. - ile netto do wypłaty i jakie brutto w umowie? Do których umów trzeba stosować minimalną stawkę godzinową?

Od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę (tzw. płaca minimalna, czy minimalna krajowa) wynosić będzie 4950 zł brutto, a minimalna stawka godzinowa dla określonych umów cywilnoprawnych – 32,30 zł. Te kwoty wynikają z rozporządzenia Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. Są to kwoty brutto. A jaka będzie kwota netto do wypłaty minimalnego wynagrodzenia za pracę. W jakich umowach trzeba stosować minimalną stawkę godzinową?

REKLAMA

Pracownik wyrządził szkodę: Czy pracodawca może potrącić z pensji odszkodowanie? Jakie są zasady odpowiedzialności materialnej pracownika?

Szkoda wyrządzona pracodawcy przez pracownika nie daje temu pracodawcy prawa do samodzielnego sięgnięcia po jego wynagrodzenie. Nawet gdy odpowiedzialność pracownika wydaje się oczywista np. uszkodził służbowy sprzęt, doprowadził do niedoboru w kasie albo naraził firmę na wymierną stratę, pracodawca nie może po prostu pomniejszyć jego najbliższej wypłaty o wartość szkody. Wynagrodzenie za pracę podlega bowiem szczególnej ochronie, a przepisy Kodeksu pracy ściśle określają, kiedy i na jakich zasadach można dokonać potrącenia.

Kiedy nie dostaniesz pieniędzy za nadgodziny? Za pracę w godzinach nadliczbowych nie zawsze przysługuje dodatek do wynagrodzenia

Nadgodziny nie zawsze oznaczają dodatkowe pieniądze. Kodeks pracy co do zasady gwarantuje rekompensatę za pracę ponad obowiązujące normy czasu pracy, ale nie w każdym przypadku przybiera ona postać dodatku do wynagrodzenia. Dodatek może zostać zastąpiony czasem wolnym, wobec części pracowników stosuje się szczególne zasady rozliczeń, a w określonych przypadkach dopuszczalny jest ryczałt. Wyjątki te nie mogą być jednak interpretowane rozszerzająco – praca ponad normę nie powinna stawać się stałym elementem organizacji pracy.

Zapisz się na newsletter
Najlepsze artykuły, najpoczytniejsze tematy, zmiany w prawie i porady. Skoncentrowana dawka wiadomości z różnych kategorii: prawo, księgowość, kadry, biznes, nieruchomości, pieniądze, edukacja. Zapisz się na nasz newsletter i bądź zawsze na czasie.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA