
Skarbówka właśnie odmówiła ulgi termomodernizacyjnej po wymianie starego pieca. Uwaga, decyduje ważny szczegół!

REKLAMA
REKLAMA
Wymiana starego, nieekologicznego pieca na nowoczesne źródło ciepła i odliczenie tego wydatku od podstawy opodatkowania – tak w wyobrażeniu wielu podatników wygląda ulga termomodernizacyjna. Interpretacja Dyrektora KIS z 6 sierpnia 2026 r. pokazuje jednak, że o prawie do odliczenia nie przesądza ani ekologiczność urządzenia, ani to, że ogrzewa ono cały dom.
- Nowoczesny piec, odmowa odliczenia
- Funkcja zamiast nazwy – argumentacja podatnika
- Zamknięty katalog rozstrzyga – stanowisko fiskusa
- Kocioł to nie ogrzewacz – dwie unijne definicje
- Co z tego wynika dla podatników
- Powołana interpretacja:
Nowoczesny piec, odmowa odliczenia
REKLAMA
REKLAMA
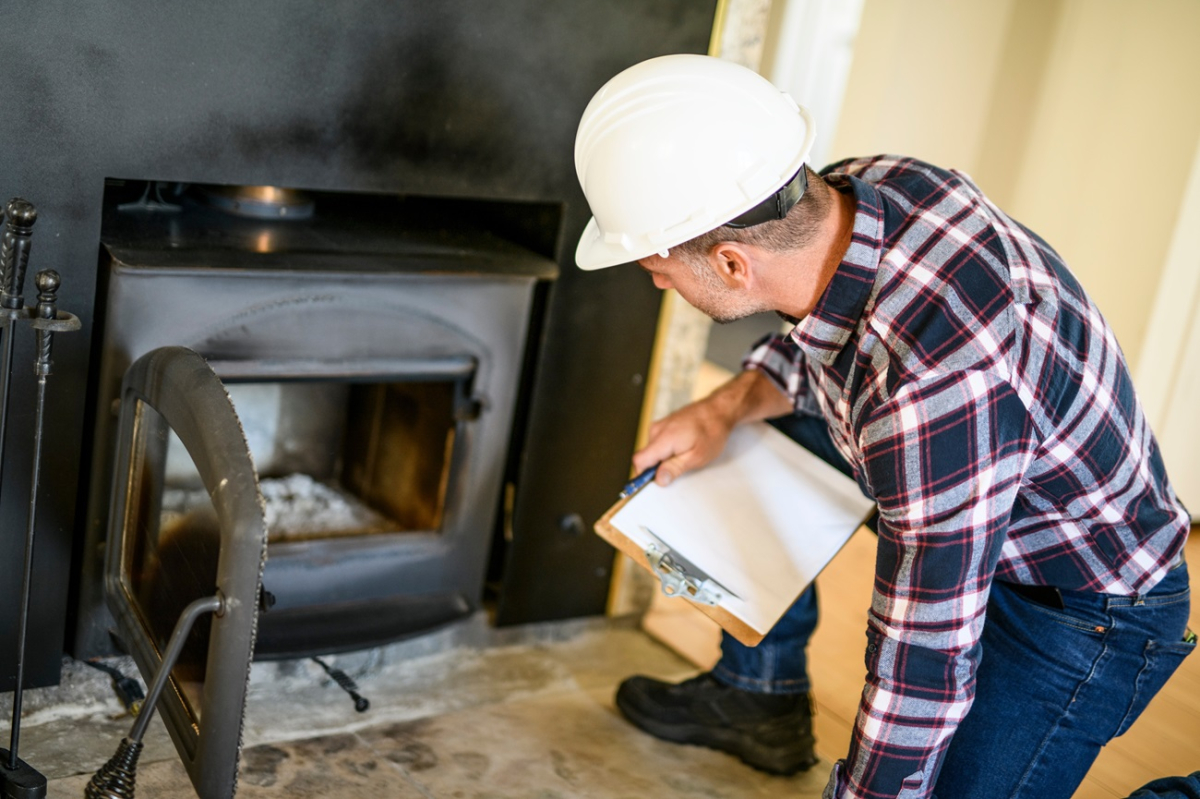
Sprawa dotyczyła współwłaściciela jednorodzinnego budynku mieszkalnego, który w 2025 r. wspólnie z małżonką przeprowadził przedsięwzięcie termomodernizacyjne. Stare, nieekologiczne źródło ciepła zastąpił nowoczesnym urządzeniem zasilanym pelletem drzewnym. Producent sklasyfikował je jako ogrzewacz pomieszczeń na pellet – w istocie był to wkład kominkowy z zamkniętą komorą spalania, wyposażony jednak w płaszcz wodny i na stałe wpięty do instalacji centralnego ogrzewania oraz ciepłej wody użytkowej.

gorzka niespodzianka dla właścicieli kominków
gorzka niespodzianka dla właścicieli kominków
Shutterstock
Urządzenie nie pracowało więc wyłącznie miejscowo. Poprzez płaszcz wodny przekazywało energię do wody, rozprowadzanej następnie po całym budynku i podgrzewającej wodę użytkową. Spełniało wymagania ekoprojektu, normę EN 14785:2006 i legitymowało się sprawnością cieplną przekraczającą 90 proc. Było jedynym źródłem ciepła w domu, a wydatki na jego zakup i montaż podatnik sfinansował z własnych środków, udokumentował fakturami i – po pomniejszeniu o dotację gminną – zamierzał rozliczyć w ramach ulgi, w kwocie nieprzekraczającej ustawowego limitu 53 000 zł. Zapytał fiskusa, czy takie odliczenie jest dopuszczalne na podstawie art. 26h ustawy o PIT.
REKLAMA
Funkcja zamiast nazwy – argumentacja podatnika
Podatnik przekonywał, że pojęcie „kotła na biomasę" należy odczytywać funkcjonalnie, a nie przez pryzmat handlowej nazwy urządzenia. Wkład z płaszczem wodnym – mimo określenia „ogrzewacz pomieszczeń" – pełni w domu rolę kotła centralnego ogrzewania, bo podgrzewa wodę krążącą w instalacji i zapewnia komfort cieplny we wszystkich pomieszczeniach oraz ciepłą wodę użytkową. Skoro większość wytworzonej energii trafia do instalacji hydraulicznej, a nie do pomieszczenia, w którym stoi urządzenie, nie sposób – zdaniem podatnika – uznać go za wyłącznie „miejscowy" ogrzewacz. Odmowa ulgi opierałaby się wówczas na samym nazewnictwie, z pominięciem rzeczywistej konstrukcji i funkcji urządzenia, a to kłóciłoby się z celem ustawodawcy: zachętą do wymiany przestarzałych źródeł ciepła na nowoczesne i ekologiczne.
Zamknięty katalog rozstrzyga – stanowisko fiskusa
Dyrektor KIS uznał stanowisko podatnika za nieprawidłowe. Punktem wyjścia uczynił zasadę, że odliczeniu w ramach ulgi podlegają nie wszystkie wydatki poniesione przy termomodernizacji, lecz wyłącznie te, które wskazuje rozporządzenie wykonawcze – rozporządzenie Ministra Inwestycji i Rozwoju z 21 grudnia 2018 r. w sprawie określenia wykazu rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych. W załączniku do tego aktu, w części 1 pod pozycją 6, wymieniono „kocioł przeznaczony wyłącznie do spalania biomasy" spełniający wymagania rozporządzenia Komisji (UE) 2015/1189.
Zdaniem organu urządzenie opisane we wniosku jest czym innym niż kocioł na biomasę. To ogrzewacz pomieszczeń, a wydatków na jego zakup i montaż w wykazie nie ujęto. Katalog odliczeń jest zamknięty, więc nie obejmuje urządzeń, których wprost w nim nie wymieniono – niezależnie od tego, jak dobrze realizują one cel ulgi.
Kocioł to nie ogrzewacz – dwie unijne definicje
Sednem rozstrzygnięcia jest rozróżnienie zakorzenione w prawie unijnym. Kotły na paliwo stałe reguluje rozporządzenie 2015/1189, natomiast miejscowe ogrzewacze pomieszczeń na paliwo stałe – odrębne rozporządzenie 2015/1185. To dwie różne kategorie urządzeń, poddane osobnym reżimom ekoprojektu.
Kocioł na biomasę w rozumieniu rozporządzenia 2015/1189 to kocioł na paliwo stałe, w którym jako paliwo zalecane wykorzystuje się biomasę. Z kolei miejscowy ogrzewacz pomieszczeń zdefiniowano w rozporządzeniu 2015/1185 jako urządzenie oddające ciepło przez bezpośrednie przenoszenie ciepła albo przez bezpośrednie przenoszenie ciepła połączone z przekazywaniem ciepła do cieczy. Ta definicja jest kluczowa: obejmuje ona również urządzenia, które część energii oddają do czynnika grzewczego. Sam płaszcz wodny nie przekształca więc ogrzewacza w kocioł – prawodawca unijny z góry przewidział istnienie ogrzewaczy z obiegiem wodnym i mimo to zaliczył je do miejscowych ogrzewaczy pomieszczeń.
Opisane we wniosku urządzenie nie przestaje więc być – w świetle jego klasyfikacji i przepisów ekoprojektu – miejscowym ogrzewaczem pomieszczeń tylko dlatego, że jest wyposażone w płaszcz wodny. A wykaz uprawniający do ulgi odsyła w tym zakresie wyłącznie do kotłów na biomasę spełniających wymogi rozporządzenia 2015/1189. Argument o funkcji urządzenia nie mógł tego przesądzenia zmienić, skoro rozstrzyga o nim brzmienie zamkniętego katalogu.
Co z tego wynika dla podatników
Interpretacja potwierdza, że ulga termomodernizacyjna działa na zasadzie katalogu zamkniętego, odczytywanego literalnie. Argumenty celowościowe – że urządzenie jest ekologiczne, ogrzewa cały dom czy zastąpiło stary piec – nie przeważą nad treścią wykazu. O prawie do odliczenia decyduje klasyfikacja urządzenia: czy jest ono kotłem w rozumieniu rozporządzenia 2015/1189, czy miejscowym ogrzewaczem pomieszczeń objętym rozporządzeniem 2015/1185.
Wniosek praktyczny jest prosty: przed zakupem warto sprawdzić w dokumentacji technicznej i certyfikatach, jak urządzenie zostało zaklasyfikowane. Wkład kominkowy z płaszczem wodnym zaklasyfikowany przez producenta i w dokumentacji technicznej jako miejscowy ogrzewacz pomieszczeń nie staje się kotłem tylko dlatego, że przekazuje znaczną część ciepła do instalacji wodnej – w takim przypadku wydatek na samo urządzenie nie mieści się w pozycji wykazu dotyczącej kotłów na biomasę. Prawo do odliczenia może natomiast dawać zakup kotła przeznaczonego wyłącznie do spalania biomasy, spełniającego co najmniej wymagania rozporządzenia 2015/1189, jeżeli eksploatacji takiego kotła nie zakazuje właściwa uchwała antysmogowa i spełnione są pozostałe warunki ulgi.
Uwaga: brak prawa do odliczenia ceny samego ogrzewacza nie musi automatycznie przesądzać o podatkowym losie pozostałych wydatków poniesionych przy modernizacji instalacji. Wykaz odrębnie obejmuje m.in. określone materiały instalacji ogrzewczej, wymianę jej elementów, wykonanie nowej instalacji wewnętrznej czy demontaż starego źródła ciepła. Każdy z takich wydatków trzeba jednak ocenić oddzielnie.
Warto też pamiętać o pozostałych warunkach ulgi, które w tej sprawie nie budziły wątpliwości: przysługuje ona właścicielowi lub współwłaścicielowi jednorodzinnego budynku mieszkalnego, a wysokość wydatków ustala się na podstawie faktur wystawionych przez podatnika VAT niekorzystającego ze zwolnienia od tego podatku (co do zasady – czynnego podatnika VAT). Odliczeniu nie podlega ta część wydatku, która została podatnikowi zwrócona w jakiejkolwiek formie; dotyczy to również odpowiedniej części pokrytej dotacją (jak w tej sprawie – dotacją gminną). Łączny limit odliczenia wynosi 53 000 zł na podatnika, niezależnie od liczby inwestycji i budynków. Interpretacja indywidualna wiąże przy tym w sprawie konkretnego wnioskodawcy – przedstawione rozumowanie odzwierciedla jednak literalne podejście organów do wykazu wydatków objętych ulgą.
Powołana interpretacja:
– interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 6 sierpnia 2026 r., sygn. 0112-KDIL2-1.4011.548.2026.2.MBP

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

