
Szef KAS: klimatyzator z pompą ciepła bez ulgi termomodernizacyjnej. Kolejna korzystna interpretacja zmieniona po latach


REKLAMA
REKLAMA
Klimatyzator z funkcją grzania – nawet z wbudowaną pompą ciepła i wysoką sprawnością – nie mieści się w uldze termomodernizacyjnej. Tak uznał Szef KAS, zmieniając interpretację z 2023 r. Kto odliczył taki wydatek w PIT, powinien sprawdzić swoje rozliczenie.
- Klimatyzator jako pompa ciepła – historia podatnika
- Decyduje wykaz, nie działanie urządzenia
- Fiskus zmienia kolejne korzystne interpretacje
- Odliczyłeś klimatyzator? Sprawdź, czy musisz oddać podatek
- Ulga na pompę ciepła w 2026 r. – pod jakim warunkiem
- Czy zmianę interpretacji można podważyć w sądzie?
W skrócie
- Szef KAS uznał, że wydatki na zakup i montaż klimatyzatora z wbudowaną pompą ciepła nie podlegają odliczeniu w ramach ulgi termomodernizacyjnej z art. 26h ustawy o PIT.
- To kolejna zmiana korzystnej dla podatników interpretacji z lat 2021–2023 – tym razem z 7 września 2026 r.
- Podatnik, który sam uzyskał interpretację i się do niej zastosował, nie zapłaci odsetek, ale może musieć oddać ulgę.
- Kto odliczył klimatyzator bez własnej interpretacji, naraża się na zwrot ulgi wraz z odsetkami za zwłokę.
Szef Krajowej Administracji Skarbowej 7 września 2026 r. zmienił z urzędu interpretację indywidualną, którą Dyrektor Krajowej Informacji Skarbowej wydał 3 marca 2023 r. Informację o zmianie opublikowano w bazie EUREKA 9 września 2026 r. Wniosek jest jednoznaczny: wydatek na klimatyzator z wbudowaną pompą ciepła nie jest wydatkiem na przedsięwzięcie termomodernizacyjne i nie można go odliczyć od dochodu.
REKLAMA
REKLAMA
Stanowisko, na którym podatnik opierał się przez ponad trzy lata, zostało uznane za nieprawidłowe. To nie pierwszy taki przypadek – fiskus konsekwentnie weryfikuje tę linię interpretacyjną co najmniej od jesieni 2025 r.
Klimatyzator jako pompa ciepła – historia podatnika
Wnioskodawca jest współwłaścicielem domu jednorodzinnego w zabudowie szeregowej. Dom ogrzewa głównie kominek na drewno, a pomocniczo – rzadko używane centralne ogrzewanie gazowe. W 2022 r. podatnik zamontował klimatyzację typu multi-split z funkcją pompy ciepła powietrze-powietrze: jedną jednostkę zewnętrzną i dwie wewnętrzne w najchłodniejszych pokojach. Sezonowy współczynnik efektywności SCOP urządzenia wynosi 4,0.
Efekt był odczuwalny. Dzięki dogrzewaniu dwóch pokoi podatnik obniżył temperaturę na głównym termostacie o 1,5 stopnia Celsjusza i spalał wyraźnie mniej drewna. We wniosku szczegółowo opisał budowę urządzenia, wykazując, że ma ono te same elementy co każda pompa ciepła: sprężarkę, parownik, skraplacz, zawór rozprężny i czynnik roboczy. Przyznał jednak, że producent sprzedaje całą instalację jako klimatyzator ze zintegrowaną pompą ciepła.
REKLAMA
Wydatek w kwocie 9187,60 zł, udokumentowany fakturami od czynnego podatnika VAT, chciał odliczyć w ramach ulgi termomodernizacyjnej. W 2023 r. Dyrektor KIS przyznał mu rację.
Decyduje wykaz, nie działanie urządzenia
Szef KAS ocenił sprawę inaczej. Ulga termomodernizacyjna obejmuje wyłącznie materiały, urządzenia i usługi wymienione w rozporządzeniu, które zawiera wykaz wydatków. Organ powołał się na objaśnienia podatkowe Ministra Finansów z 30 czerwca 2025 r., w których wskazano:
„Rozporządzenie zawiera zamkniętą listę wydatków. Wydatki spoza listy nie podlegają odliczeniu w ramach ulgi termomodernizacyjnej”.
Zdaniem Szefa KAS wykaz nie obejmuje klimatyzatora z funkcją grzania, w tym klimatyzatora z wbudowaną pompą ciepła. Nie ma znaczenia, że urządzenie realnie ograniczyło zużycie paliwa ani że jego sprawność wielokrotnie przewyższa sprawność kominka. Nie każdy wydatek, który poprawia efektywność energetyczną budynku, daje prawo do ulgi.
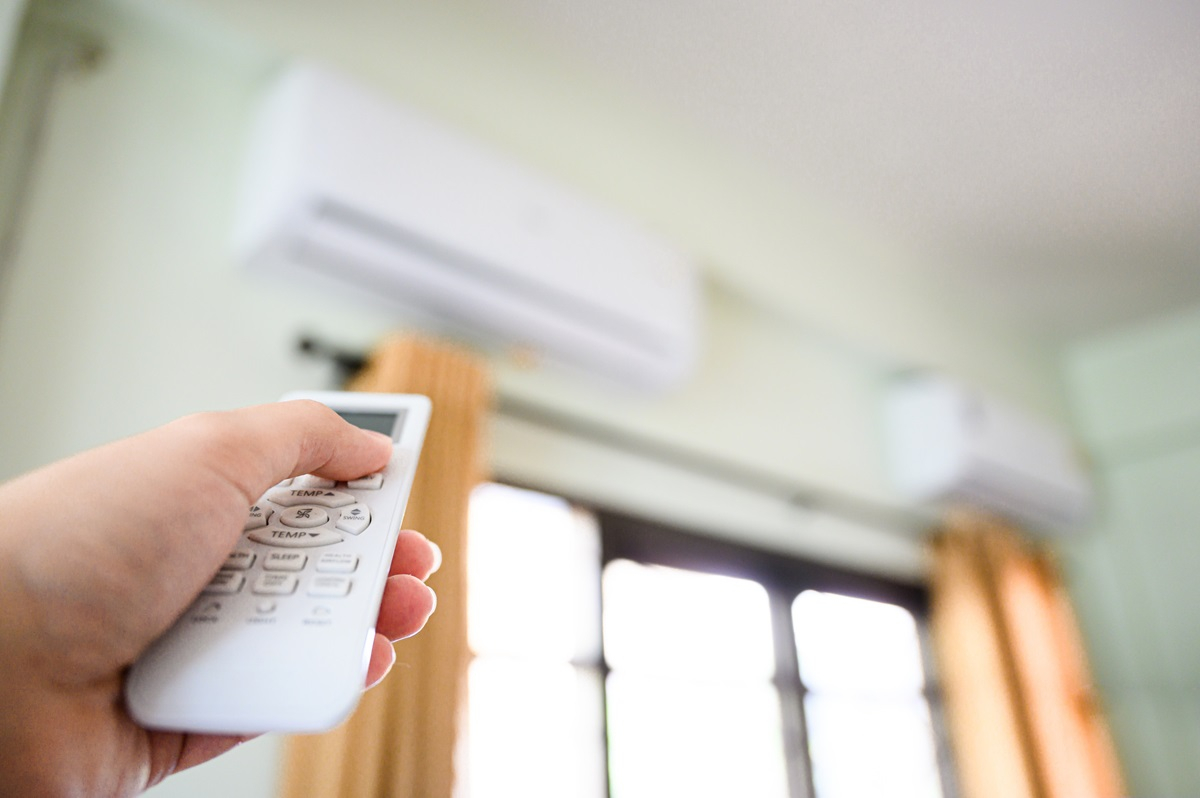
Klimatyzatory z funkcją grzania – oszczędne ogrzewanie
Klimatyzatory z funkcją grzania – oszczędne ogrzewanie
Materiały prasowe
Warto zauważyć, że uzasadnienie nie zawiera analizy technicznej urządzenia. Organ nie odniósł się do szczegółowego opisu działania sprzętu przedstawionego we wniosku – poprzestał na tym, że jest to klimatyzator.
Fiskus zmienia kolejne korzystne interpretacje
Omawiana zmiana wpisuje się w serię. Już we wrześniu 2025 r. Szef KAS zmienił podobną interpretację z 2021 r., a w maju i czerwcu 2026 r. – kolejne. Mechanizm jest za każdym razem ten sam: interpretacje z lat 2021–2023, w których Dyrektor KIS uznawał klimatyzator z funkcją grzania za pompę ciepła, są dziś uznawane za nieprawidłowe. Zdarza się to nawet po trzech czy czterech latach od ich wydania.
Dla podatników to czytelny sygnał: linia interpretacyjna z tamtego okresu przestała być aktualna i nie warto się na nią powoływać.
Odliczyłeś klimatyzator? Sprawdź, czy musisz oddać podatek
Skutki zmiany zależą przede wszystkim od tego, czy podatnik miał własną interpretację. Wnioskodawca, który zastosował się do niej przed zmianą, korzysta z ochrony z ordynacji podatkowej (O.p.). Zastosowanie się do interpretacji nie może mu szkodzić (art. 14k § 1 o.p). Skarbówka nie wszczyna wobec niego postępowania karnego skarbowego i nie nalicza odsetek za zwłokę (art. 14k § 3 O.p.).
Ochrona ma jednak granice. Zwolnienie z obowiązku zapłaty samego podatku (art. 14m) dotyczy sytuacji, w których skutki podatkowe wystąpiły po doręczeniu interpretacji. Jeżeli zdarzenie miało miejsce wcześniej, zwolnienie nie działa (art. 14l). W omawianej sprawie wydatki poniesiono w kwietniu i maju 2022 r., a interpretację wydano w marcu 2023 r. Podatnik może więc zostać zobowiązany do zwrotu korzyści z ulgi – choć bez odsetek i bez odpowiedzialności karnej skarbowej.
Znacznie słabsza jest pozycja tych, którzy własnej interpretacji nie mieli i odliczyli klimatyzator, opierając się na cudzych interpretacjach lub informacjach z internetu. Ochrona z art. 14k–14m ordynacji podatkowej przysługuje wyłącznie wnioskodawcy. Bez własnej interpretacji trzeba się liczyć z koniecznością zwrotu ulgi wraz z odsetkami za zwłokę – czy to po kontroli, czy przy samodzielnej korekcie zeznania.
Fiskus ma na to sporo czasu. Zobowiązanie podatkowe przedawnia się co do zasady po pięciu latach, licząc od końca roku, w którym upłynął termin płatności podatku. Termin płatności PIT za 2022 r. minął w 2023 r., więc zeznanie za 2022 r. może być kwestionowane do końca 2028 r.
Pan Adam rozlicza się według skali podatkowej. W zeznaniu za 2022 r. odliczył w ramach ulgi termomodernizacyjnej 9187,60 zł wydanych na klimatyzator z funkcją grzania. Przy stawce 12 proc. obniżył podatek o ok. 1102,51 zł. Gdyby jego dochód mieścił się w drugim progu (32 proc.), korzyść wyniosłaby ok. 2940,03 zł. Pan Adam nie ma własnej interpretacji – jeśli odliczenie zostanie zakwestionowane albo sam złoży korektę, oprócz zaległego podatku zapłaci odsetki za zwłokę.
Interpretacja indywidualna chroni tylko tego, kto ją uzyskał. Powoływanie się na interpretacje wydane dla innych osób nie zabezpiecza ani przed dopłatą podatku, ani przed odsetkami.
Ulga na pompę ciepła w 2026 r. – pod jakim warunkiem
Rozstrzygnięcie nie oznacza, że pompy ciepła wypadły z ulgi. Od 1 stycznia 2025 r. obowiązuje nowy wykaz wydatków. Obejmuje on pompę ciepła wraz z infrastrukturą niezbędną do jej funkcjonowania oraz jej montaż – pod warunkiem, że pompa jest częścią instalacji wykorzystywanej do ogrzewania pomieszczeń lub przygotowania ciepłej wody użytkowej. Z wykazu zniknęły natomiast m.in. kotły gazowe i olejowe kondensacyjne. Klimatyzatorów wykaz nie wymienia ani w dawnym, ani w obecnym brzmieniu.
Limit odliczenia się nie zmienił i wynosi 53 000 zł na podatnika w odniesieniu do wszystkich przedsięwzięć termomodernizacyjnych w budynkach, których jest właścicielem lub współwłaścicielem.
Wniosek praktyczny: o prawie do odliczenia decyduje nie nazwa handlowa ani parametry urządzenia, lecz to, czy mieści się ono w konkretnej pozycji wykazu. Dokumentacja – faktura, karta produktu, opis instalacji – powinna rzetelnie pokazywać, czym jest urządzenie i jaką rolę pełni w systemie grzewczym budynku. Kto ma wątpliwości przed zakupem, może wystąpić o interpretację indywidualną.
Czy zmianę interpretacji można podważyć w sądzie?
Stanowisko fiskusa ma słabe punkty. Rozporządzenie w brzmieniu obowiązującym w 2022 r. mówiło po prostu o „pompie ciepła wraz z osprzętem”, bez dodatkowych warunków czy wyłączeń. Szef KAS nie wyjaśnił, dlaczego urządzenie, które według wnioskodawcy działa jak pompa ciepła powietrze-powietrze, nie mieści się w tym pojęciu. Dyskusyjne jest też ocenianie wydatku z 2022 r. przez pryzmat objaśnień z 2025 r., przygotowanych już pod nowy wykaz.
Zmianę interpretacji może zaskarżyć do wojewódzkiego sądu administracyjnego wnioskodawca, którego sprawa dotyczy. Dopiero orzecznictwo przesądzi, czy granica wytyczona przez fiskusa się utrzyma. Do tego czasu bezpieczniej przyjąć, że klimatyzator z funkcją grzania – niezależnie od deklarowanej sprawności – nie daje prawa do ulgi termomodernizacyjnej.
Źródło: zmiana interpretacji indywidualnej Szefa KAS z 7 września 2026 r., sygn. DOP3.8222.65.2026.EILK – treść w bazie EUREKA


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

