REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Skarbówka o biletach dla żony - podatek płaci pracownik!

Sławomir Biliński
prawnik, dziennikarz, prowadzący szkolenia
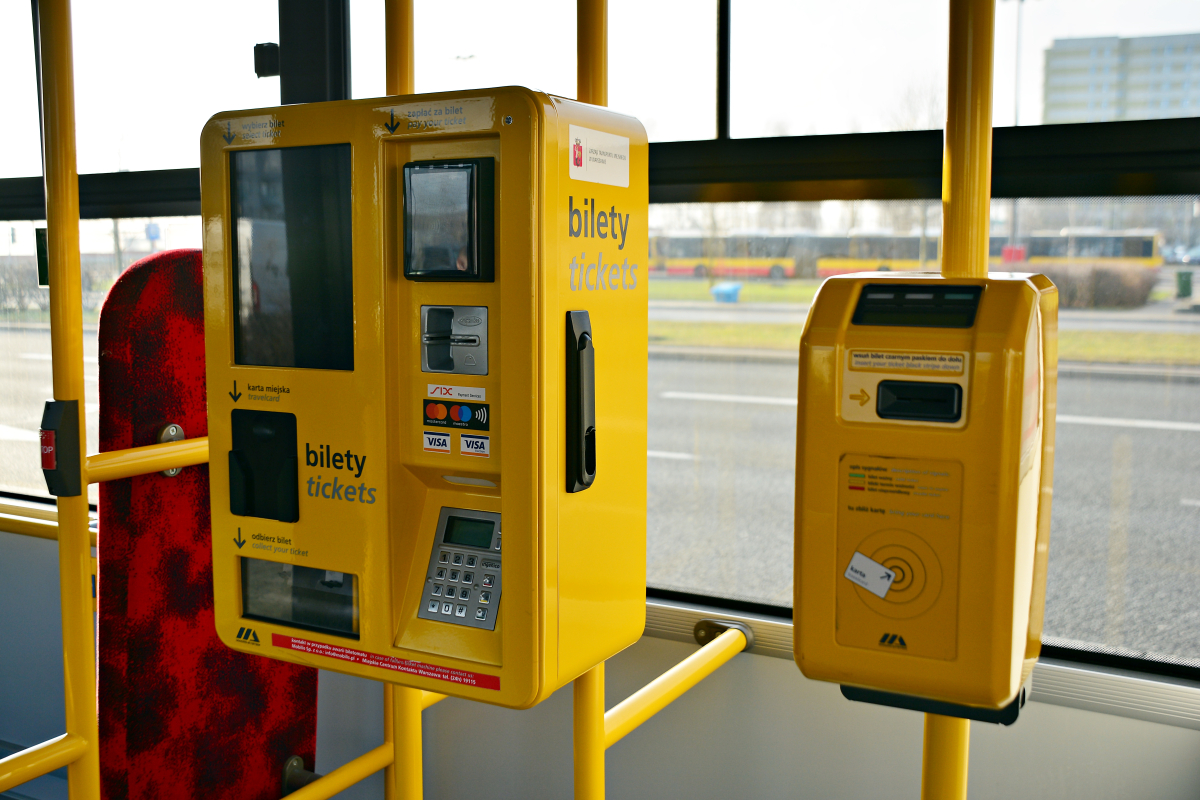
bilet, autobus, komunikacja miejska
Shutterstock

REKLAMA

REKLAMA

Dyrektor KIS w interpretacji z 3 marca 2026 r. potwierdził, że bezpłatny imienny bilet na komunikację miejską przekazany przez pracodawcę współmałżonkowi lub dziecku pracownika stanowi przychód samego pracownika ze stosunku pracy. Obowiązek pobrania zaliczki na PIT spoczywa w całości na pracodawcy jako płatniku. Interpretacja porządkuje praktykę wielu firm, które dotąd traktowały tego rodzaju benefity niejednorodnie.

Stan faktyczny i pytanie podatnika

Spółka zatrudniająca pracowników na podstawie umów o pracę planowała wprowadzić imienne, roczne bilety wolnej jazdy na środki transportu zbiorowego jako dodatkowe świadczenie wynikające z regulaminu wynagradzania. Świadczenie miało być finansowane ze środków obrotowych, nie z Zakładowego Funduszu Świadczeń Socjalnych, i przyznawane niezależnie od sytuacji życiowej, rodzinnej czy materialnej pracownika.

REKLAMA

REKLAMA

Spółka rozważała rozszerzenie uprawnienia na współmałżonka pracownika oraz uczące się dzieci do 25. roku życia. W związku z tym zadała organowi trzy pytania: czy wartość biletu dla współmałżonka, a odrębnie dla dziecka, stanowi przychód pracownika ze stosunku pracy w rozumieniu art. 12 ust. 1 ustawy o PIT, i czy w konsekwencji na spółce ciąży obowiązek pobrania zaliczki na podatek.

Stanowisko organu - świadczenie dla rodziny to przychód pracownika

Dyrektor KIS potwierdził stanowisko wnioskodawcy we wszystkich trzech kwestiach. Kluczowy argument organu opiera się na treści art. 12 ust. 1 ustawy o podatku dochodowym od osób fizycznych, który definiuje przychody ze stosunku pracy jako „wszelkiego rodzaju wypłaty pieniężne oraz wartość pieniężną świadczeń w naturze bądź ich ekwiwalenty, bez względu na źródło finansowania tych wypłat i świadczeń”, w tym wartość nieodpłatnych świadczeń.

Organ zaakcentował, że użyty w przepisie zwrot „w szczególności” oznacza katalog otwarty - przychodem pracownika jest każde realne przysporzenie majątkowe mające źródło w stosunku pracy, niezależnie od tego, czy trafia bezpośrednio do pracownika, czy do członka jego rodziny. Decydujące jest jedno kryterium: gdyby nie stosunek pracy łączący pracownika z pracodawcą, współmałżonek ani dziecko nie otrzymaliby świadczenia.

REKLAMA

Dalszy ciąg materiału pod wideo

„W sytuacji, gdy świadczeniem objęty jest również członek rodziny pracownika, np. dziecko, współmałżonek — to wartość tegoż świadczenia również stanowić będzie przychód ze stosunku pracy, gdyż świadczenie to związane jest ze stosunkiem pracy łączącym pracownika z pracodawcą.Należy zwrócić bowiem uwagę, że gdyby nie łączący pracownika z pracodawcą stosunek pracy, członek rodziny nie otrzymałby tego świadczenia.”- Dyrektor Krajowej Informacji Skarbowej, interpretacja z 3 marca 2026 r., sygn. 0115-KDIT2.4011.9.2026.1.KC

Obowiązki płatnika - trzy konkretne wymogi

Z interpretacji wynika, że spółka jako płatnik PIT będzie zobowiązana do spełnienia łącznie trzech obowiązków:

  • doliczenia wartości biletów przekazanych współmałżonkowi i uczącym się dzieciom do przychodu pracownika ze stosunku pracy,
  • pobrania i odprowadzenia zaliczki na podatek dochodowy od osób fizycznych od łącznej wartości tych świadczeń,
  • wykazania wartości tych świadczeń w informacji PIT-11 sporządzanej dla pracownika.

Wycena świadczenia następuje według zasad z art. 11 ust. 2a ustawy o PIT - w przypadku usług wchodzących w zakres działalności pracodawcy jest to cena stosowana wobec innych odbiorców.

Znaczenie praktyczne: co muszą zrobić pracodawcy?

Interpretacja dotyczy co prawda konkretnego podatnika, jednak jej znaczenie wykracza daleko poza branżę transportową. Reguła jest uniwersalna: każde nieodpłatne świadczenie przyznane przez pracodawcę członkowi rodziny pracownika, którego jedyną podstawą jest stosunek pracy, stanowi przychód pracownika. I to niezależnie od tego, czy bilet, karta sportowa, ubezpieczenie czy dostęp do platformy medycznej trafi w ręce samego zatrudnionego, jego partnera, czy dziecka.

Pracodawcy stosujący programy benefitowe obejmujące rodziny pracowników powinni zweryfikować, czy w ich systemach kadrowo-płacowych wartość świadczeń rodzinnych jest prawidłowo przypisywana do przychodu pracownika i ujmowana w podstawie obliczania zaliczki na PIT. Błędy w tym zakresie mogą skutkować zaległościami podatkowymi po stronie płatnika wraz z odsetkami.

Warto też pamiętać, że interpretacja indywidualna wiąże organ jedynie wobec podmiotu, który ją uzyskał. Pozostali podatnicy mogą jednak powoływać się na jej treść jako wyraz linii interpretacyjnej KIS, co w praktyce istotnie ogranicza ryzyko sporu z urzędem skarbowym przy analogicznym stanie faktycznym.

Powołane interpretacje

• interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 3 marca 2026 r. sygn. 0115-KDIT2.4011.9.2026.1.KC
Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Infor.pl
Polski nie stać na jednorazowe budynki. Architekci ostrzegają przed kosztowną przyszłością miast

Szkoły, szpitale, urzędy czy osiedla, które powstają dzisiaj, będą służyć nam przez kolejne dziesięciolecia. Tylko czy sprostają potrzebom przyszłych pokoleń? Polska się starzeje, rodzi się coraz mniej dzieci, a sposób, w jaki mieszkamy i korzystamy z przestrzeni, nieustannie się zmienia. Tymczasem decyzje inwestycyjne podejmowane dziś mogą mieć konsekwencje dla naszych portfeli przez wiele lat. To, co na etapie budowy wydaje się oszczędnością, w przyszłości może oznaczać miliony złotych wydane na kosztowne remonty, przebudowy czy utrzymanie obiektów, które przestały odpowiadać potrzebom mieszkańców.

MOPS może zabrać 800+. Nawet komornik nie ma takiej mocy

800+ jest chronione przed egzekucją komorniczą. Masz jednak w MOPS zaległość 30 000 zł? Bo pobrałeś nienależne świadczenie pielęgnacyjne? Hipotetycznie MOPS może na poczet Twojego długu względem MOPS potrącać takie zadłużenie z bieżących wypłat 800+. Tego nie umie nawet komornik egzekwujący alimenty – 800+ jest wyłączone z takiego zobowiązania.

Jakie dodatki przysługują emerytom w 2026 roku? Najważniejsze przykłady

Niektóre osoby, pobierające emeryturę, mają prawo do dodatków. Jednak, aby je otrzymać, trzeba spełniać określone wymagania. Jakie to kryteria? Ile wynoszą dodatki do emerytur w 2026 roku? Czy trzeba składać wniosek do ZUS? Oto ważne informacje!

MOPS groźniejszy od komornika. W MOPS nie obowiązuje limit komorniczy. Zabiorą całe świadczenie. Do 0 zł

Komornik nie może zabrać pracownikowi całego wynagrodzenia. Przy zwykłych długach obowiązuje limit 50% pensji, a przy alimentach 60%. Jest też kwota MINIMALNA odpowiadająca minimalnemu wynagrodzeniu netto. Tymczasem MOPS lub GOPS może potrącić nawet 100% bieżącego świadczenia rodzinnego na poczet wcześniej nienależnie pobranych pieniędzy. Co więcej MOPS może domagać się zajęcia na rzecz swoich świadczeń nienależnych 800+, które z zasady wyłączone jest z egzekucji. 

REKLAMA

Nadchodzi rewolucja w paczkach wysyłanych za granicę. Bruksela ma dość bałaganu i szykuje EU Delivery Act

Wysyłka paczki za granicę to wciąż udręka – nie tylko dla Polaków. Z analiz Komisji Europejskiej wynika, że na porządku są spóźnienia w doręczaniu paczek, a wysyłający nie ma pewnej informacji o statusie wysyłki. Wszystko to ma zmienić nowe prawo. Ma ono uporządkować zasady doręczania paczek w całej Unii.

Zwykły testament już nie wystarcza. Pieniądze bliskich mogą przepaść w sieci bez śladu

Tylko 10 proc. Polaków spisuje testament, ale nawet oni często zapominają o kontach na YouTube, subskrypcjach czy tantiemach. Sprawdź, co dzieje się z majątkiem cyfrowym po śmierci i jak zabezpieczyć rodzinę, by nie straciła dostępu do zarobków z internetu.

Praca w porze nocnej 2027. Jaka będzie wysokość dodatku do wynagrodzenia?

Pora nocna w zakładzie pracy powinna obejmować 8 godzin w przedziale czasu od 21.00 do 7.00. Pracownikowi wykonującemu pracę w nocy przysługuje dodatek do wynagrodzenia. Sprawdź, jak należy obliczać ten dodatek i ile on wyniesie w 2027 roku.

Prof. Belka: po wprowadzeniu euro nie będzie gwałtownego zubożenia społeczeństwa; utrzymanie własnej waluty kosztuje miliardy

Na konferencji Open Eyes Economy Summit 18 listopada 2026 r. prof. Marek Belka powiedział, że obecna tzw. suwerenność Polski w polityce pieniężnej, związana z utrzymywaniem własnej waluty, kosztuje. Wymieniał m.in. koszty związane z wyższymi niż w strefie euro, stopami procentowymi czy utrzymywaniem rezerw walutowych i rezerw złota.

REKLAMA

Stwardnienie rozsiane a praca zawodowa. Czy SM uzasadnia L4? Co przysługuje osobie ze stwardnieniem rozsianym?

Na stwardnienie rozsiane w Polsce choruje około około 57 tys. osób. Najczęściej diagnozę słyszy się pomiędzy 20. a 40. rokiem życia. Ważne, aby widzieć wówczas, że to nie musi oznaczać końca aktywności zawodowej. Co powinni wiedzieć pracodawcy? Jakiego wsparcia potrzebują pracownicy z SM? Jakie uprawnienia i świadczenia im przysługują?

Ważne zmiany dla przedsiębiorców i podatników. Rząd zapowiada deregulację w podatkach PIT i CIT

Ministerstwo Finansów przygotowuje deregulacyjny projekt nowelizacji ustaw o podatku dochodowym od osób fizycznych (PIT) oraz od osób prawnych (CIT). Z opublikowanych w wykazie prac legislacyjnych rządu założeń wynika, że podatników czekają m.in. dłuższy termin na złożenie deklaracji CIT-10Z, pełna elektronizacja tego dokumentu oraz uproszczenia w składaniu oświadczeń płatnika.

Zapisz się na newsletter
Najlepsze artykuły, najpoczytniejsze tematy, zmiany w prawie i porady. Skoncentrowana dawka wiadomości z różnych kategorii: prawo, księgowość, kadry, biznes, nieruchomości, pieniądze, edukacja. Zapisz się na nasz newsletter i bądź zawsze na czasie.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA