REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Jak interpretować wyrok TSUE dla kredytów indeksowanych i denominowanych?

Kancelaria Radcy Prawnego Barbary Garlacz
Wyrok TSUE wiąże dla kredytów indeksowanych i denominowanych – jednak nieco inaczej powinna przebiegać jego implementacja w przypadku umów kredytów indeksowanych, a inaczej denominowanych./Fot. Shutterstock
Shutterstock

REKLAMA

REKLAMA

Implementacja wyroku TSUE w przypadku umów kredytów indeksowanych powinna przebiegać inaczej niż w przypadku kredytów denominowanych. W jaki sposób należy interpretować wyrok? Jakie znaczenie ma wola konsumenta w przyznaniu mu ochrony?

Wyrok TSUE wiąże dla kredytów indeksowanych i denominowanych

Wyrok TSUE wiąże dla kredytów indeksowanych i denominowanych – jednak nieco inaczej powinna przebiegać jego implementacja w przypadku umów kredytów indeksowanych, a inaczej denominowanych. Wynika to z tego, jakie znaczenie w umowie sąd nada postanowieniom odsyłającym do tabel kursowych banku, których nie można zastąpić kursem średnim NBP lub kursem rynkowym.

REKLAMA

REKLAMA

Polecamy: RODO 2019. Plusy i minusy zmian od 4 maja

TSUE dla kredytów indeksowanych

Wyrok TSUE odnośnie kredytów indeksowanych w zakresie możliwości dalszego obowiązywania umowy należy interpretować w ten sposób, że sąd krajowy, powinien ocenić czy usunięcie postanowień odsyłających do tabel kursowych banku – które dookreślają i są nierozerwalnie związane z indeksacją – prowadzi do zmiany przedmiotu głównego umowy. Jeśli tak, to stwierdzić jej nieważność – uwzględniając kryteria obiektywne, tj. obowiązujące przepisy prawa, a nie wolę konsumenta.

Zatem kwestią kluczową w sporach będzie to aby wykazać, że postanowienia odsyłające do tabel kursowych oraz indeksacja określają przedmiot główny. Obecnie panuje rozbieżność orzecznicza w tym względzie, także na gruncie orzeczeń Sądu Najwyższego.

REKLAMA

„Wydaje się, że walka w polskich sądach – dotycząca kredytów indeksowanych – będzie teraz o to, czy postanowienia odsyłające do tabel kursowych określają przedmiot główny, tudzież czy dookreślają ten przedmiot główny – oraz czy bez nich umowa może pozostać w mocy. Tylko bowiem w takim przypadku możliwe jest stwierdzenie nieważności umowy. Umowa bez przedmiotu głównego nie może istnieć – jak wskazał TSUE. Uznanie, że są to postanowienia dodatkowe będzie prowadziło do złotówek plus LIBOR. Jednak twierdzenie, że jest to świadczenie dodatkowe, jest bardzo niebezpieczne dla konsumenta – bo może on nie skorzystać z dobrodziejstwa wyroku TSUE, który idzie w kierunku nieważności” – komentuje mec. Barbara Garlacz.

Dalszy ciąg materiału pod wideo

TSUE dla kredytów denominowanych

Wyrok TSUE odnośnie kredytów denominowanych w zakresie możliwości dalszego obowiązywania umowy należy interpretować w ten sposób, że w razie uznania przez sąd krajowy, iż postanowienia odsyłające do tabel kursowych banku wchodzą w zakres przedmiotu głównego – sąd krajowy po prostu powinien stwierdzić nieważność takiej umowy, również stosując kryterium obiektywne.

„W tej umowie odesłania do tabel kursowych wprost określają przedmiot główny, a ich usunięcie z umowy nie zmienia przedmiotu głównego. Bez tych odesłań – przedmiotu głównego po prostu nie ma. Zatem tu ocena sądu będzie łatwiejsza” – uważa mec. Barbara Garlacz

I tu znowu kluczowe będzie wykazanie, że postanowienia odsyłające do tabel kursowych określają przedmiot główny umowy.

„Od początku wskazuję – a ostatnio w ramach przygotowania się na orzeczenie TSUE, rozbudowałam znacząco argumentację – że jeśli idzie o kredyty indeksowane to zarówno indeksacja, jak i odesłania do tabel kursowych określają przedmiot główny umowy kredytu indeksowanego, a z całą pewnością odesłania do tabel kursowych dookreślają zasadę indeksacji i są z nią nierozerwalnie związane. Jeśli zaś idzie o kredyty denominowane, to postanowienia odsyłające do tabel kursowych wchodzą w zakres przedmiotu głównego umowy takiej umowy kredytu. I to trzeba wykazać przed sądem. W każdym przypadku – z uwagi m.in. na brak wskazania w umowie kryteriów ustalania kursów oraz nieograniczone ryzyko kursowe bez jednoczesnej rzetelnej informacji o ryzyku – postanowienia te są nietransparentne i nieuczciwe. Uważam też, że bez tych postanowień umowa nie może funkcjonować w myśl przepisów prawa krajowego” – wyjaśnia mec. Barbara Garlacz.

Wola konsumenta decyduje o przyznaniu mu ochrony

Odpowiadając na pytanie o wolę konsumenta TSUE wskazał, że ma ona decydujące znaczenie dla objęcia konsumenta ochroną gwarantowaną przez dyrektywę 93/13. Nie jest to więc wola dotycząca stwierdzenia nieważności umowy lub pozostawienia umowy jako PLN plus LIBOR.

„TSUE wskazał, że jeżeli wada umowy jest tak poważna, że nieuczciwość postanowień dotyczy postanowień określających jej przedmiot główny – to jedynym wyjściem z sytuacji jest nieważność umowy. I tu nie ma miejsca na złotówki plus LIBOR. System ochrony gwarantuje wówczas stwierdzenie nieważności umowy. Konsument natomiast musi zdecydować czy chce z takiej ochrony skorzystać czy woli zostać w umowie z wadliwymi postanowieniami. Dlatego kluczowe jest, aby w sądzie domagać się nieważności umowy – a nie złotówek plus LIBOR, bo tego nie dotyczy TSUE. Wyrok TSUE powinien ujednolicić linię orzeczniczą w kierunku nieważności umowy” – podkreśla mec. Barbara Garlacz.
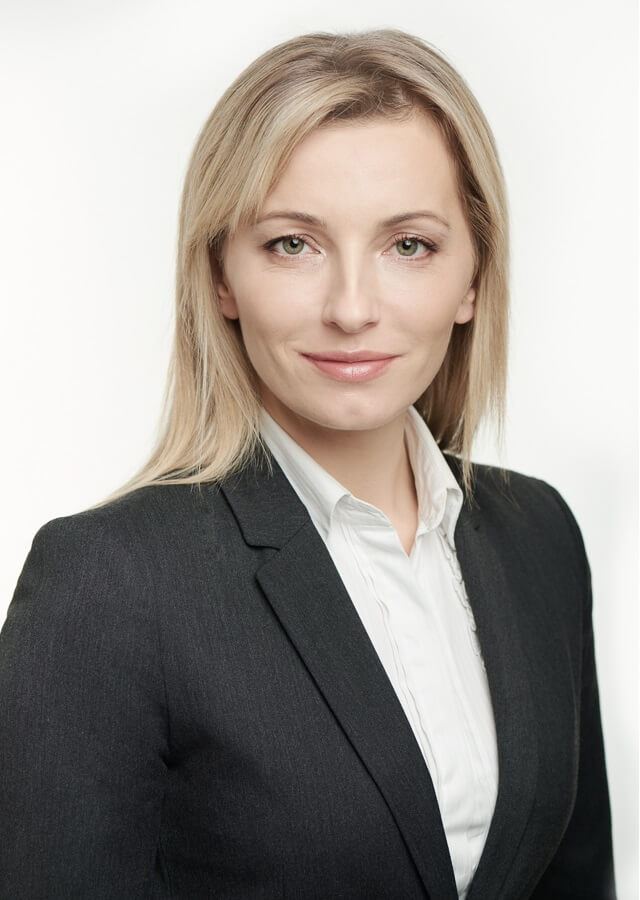
Barbara Garlacz

http://kancelariagarlacz.pl/

Polecamy serwis: Prawa konsumenta

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Prawo
Nowe obiady w szkołach są niesmaczne? Poseł pisze o głodnych dzieciach i posiłkach w koszu. Ministerstwo Zdrowia: „To nie ma być rewolucja na talerzu lecz stopniowe poszerzanie różnorodności żywienia”

Od 1 września 2026 roku w polskich szkołach i przedszkolach obowiązują nowe przepisy dot. żywienia zbiorowego dzieci i młodzieży, co wywołało falę dyskusji wśród rodziców i nauczycieli. Jeden z posłów skierował do resortu zdrowia interpelację, alarmując, że część dzieci „nie jest przyzwyczajona do proponowanych posiłków, nie akceptuje ich smaku lub formy i zwyczajnie ich nie zjada”, a posiłki trafiają do kosza. Ministerstwo Zdrowia odpowiada stanowczo: regulacje były konieczne ze względu na nadwagę u co trzeciego dziecka, ale przepisy prawne nie narzucają sztywnych przepisów kulinarnych i dają placówkom pełną swobodę w dostosowywaniu smaku potraw do potrzeb uczniów.

Nowy sondaż CBOS przyniósł absolutne zaskoczenie. Jeden polityk deklasuje konkurencję, a znani liderzy zaliczyli bolesny zjazd w dół

Najnowszy, październikowy sondaż zaufania publicznego CBOS przyniósł głębokie przetasowania na szczytach polskiej polityki, które mogą całkowicie zmienić dotychczasowy układ sił. Podczas gdy jeden z liderów zanotował spektakularny wynik i z ogromną przewagą zdominował zestawienie, kilku kluczowych graczy z rządu i opozycji ma poważne powody do niepokoju. Wyniki pokazują jednoznacznie, komu Polacy bezgranicznie wierzą, a kogo chcieliby jak najszybciej odsunąć w cień – zwłaszcza że aż pięć głośnych nazwisk przekroczyło krytyczną granicę społecznego odrzucenia.

Świadczenie wspierające. Jakie są planowane zmiany i czy mogą wejść w życie w 2027 roku?

Ministerstwo Rodziny, Pracy i Polityki Społecznej pracuje nad nowelizacją ustawy o świadczeniu wspierającym. Z odpowiedzi udzielonej portalowi Infor.pl wynika, iż planowane zmiany dotyczą również opiekunów pobierających tzw. stare świadczenia pielęgnacyjne.

Mobbing i dyskryminacja w pracy – od 5 listopada 2026 r. duże zmiany w przepisach

W dniu 5 listopada 2026 r. wejdą w życie przepisy ustawy z 19 czerwca 2026 r. zmieniającej Kodeks pracy oraz Kodeks postępowania cywilnego. Nowelizacja wprowadza istotne zmiany w zakresie mobbingu, dyskryminacji i równego traktowania w zatrudnieniu, obejmujące zarówno przesłanki odpowiedzialności, jak i zasady dochodzenia roszczeń przez pracowników. Jedną z najważniejszych zmian jest nowa definicja mobbingu, która nie wymaga już wykazania długotrwałości nękania jako odrębnej przesłanki jego stwierdzenia. Przepisy określają też bardziej szczegółowo obowiązki pracodawców w zakresie przeciwdziałania mobbingowi i dyskryminacji. Zmieniają się ponadto zasady dochodzenia zadośćuczynienia i odszkodowania, w tym minimalna wysokość zadośćuczynienia za mobbing.

REKLAMA

Ferie zimowe: W tym roku było 1100 zł dofinansowania. Ile będzie w 2027 r.?

W 2027 roku ferie zimowe, w zależności od województwa, zaczynają się 18 stycznia i kończą 28 lutego. To tradycyjny czas wypoczynku i wyjazdów na zimowiska. Czy do takiego wypoczynku przysługuje dofinansowanie?

Kto w polskim prawie nie dziedziczy? Przykłady osób bez praw do spadku i zachowku

Zasady dotyczące dziedziczenia nie są proste. Każdy przypadek wynika bowiem z relacji majątkowych panujących w danej rodzinie. Istnieje jednak kilka sytuacji, które wyłączają prawa krewnego do spadku i zachowku. Oto przykłady.

Pracownicy fizyczni coraz częściej sięgają po AI. Tak wykorzystują ją w pracy

Sztuczna inteligencja staje się coraz popularniejszym narzędziem także wśród pracowników fizycznych. Z badania Pracuj.pl wynika, że zawodowo korzysta z niej 27 proc. przedstawicieli tej grupy, wykorzystując AI m.in. do tłumaczenia tekstów na język angielski, wyszukiwania rozwiązań problemów technicznych oraz sprawdzania przepisów i norm.

Więcej handlowych niedziel? Polacy wyraźnie wskazali swoje stanowisko

Ponad 60 proc. Polaków opowiada się za złagodzeniem obowiązujących ograniczeń handlu w niedziele - wynika z badania UCE Research i Shopfully Poland. Choć wielu respondentów opowiada się za złagodzeniem obowiązujących ograniczeń, zwolennicy całkowitego zniesienia zakazu handlu nadal pozostają mniejszością.

REKLAMA

Klienci mBanku podpiszą dokumenty zdalnie za pomocą jednorazowego podpisu kwalifikowanego

Klienci mBanku podpiszą dokumenty zdalnie za pomocą jednorazowego podpisu kwalifikowanego mSzafir. Taki e-podpis posiada moc prawną podpisu odręcznego i jest zgodny z obowiązującymi przepisami. Uznaje się go we wszystkich państwach Unii Europejskiej.

Zadośćuczynienie po wypadku komunikacyjnym – od czego zależy jego wysokość?

Wysokość zadośćuczynienia po wypadku komunikacyjnym nie wynika z żadnej tabeli ani taryfikatora. O kwocie decyduje indywidualna ocena krzywdy: rozmiar cierpień fizycznych i psychicznych, ich trwałość, wiek poszkodowanego, skutki dla jego życia codziennego oraz ewentualne przyczynienie się do szkody. Z tego powodu kwota zaproponowana przez ubezpieczyciela na etapie likwidacji szkody i suma zasądzona później przez sąd mogą się od siebie znacząco różnić.

Zapisz się na newsletter
Najlepsze artykuły, najpoczytniejsze tematy, zmiany w prawie i porady. Skoncentrowana dawka wiadomości z różnych kategorii: prawo, księgowość, kadry, biznes, nieruchomości, pieniądze, edukacja. Zapisz się na nasz newsletter i bądź zawsze na czasie.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
