
OC pracodawcy. Czy warto je mieć?

REKLAMA
REKLAMA
OC pracodawcy – czy powinno się ubezpieczyć od szkód, których może doznać pracownik? Zawsze może dojść do wypadku w pracy. Nie w każdej sytuacji to pracodawca jest odpowiedzialny za szkodę pracownika. W wielu jednak przypadkach pracownik ma prawo ubiegać się o odszkodowanie poza przysługującymi świadczeniami ZUS. Jakie korzyści daje polisa OC? Kiedy ubezpieczenie jest obowiązkowe?
- Wypadek w pracy. Kto pokrywa szkody pracownika
- Kiedy przedsiębiorca musi wykupić polisę OC
- Czym jest OC pracodawcy
- Roszczenia pracowników związane z OC pracodawcy
- Uzyskanie odszkodowania z OC pracodawcy
- Przedawnienie roszczeń
Wypadek w pracy. Kto pokrywa szkody pracownika
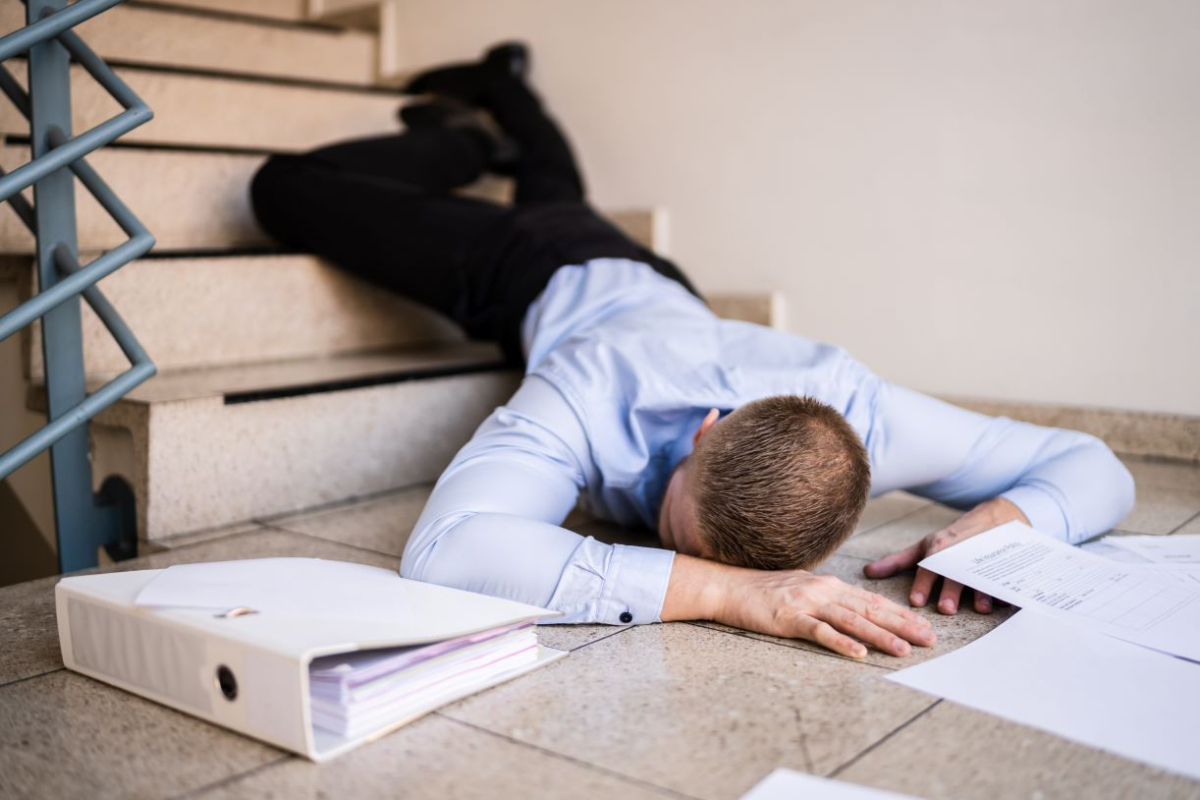
Wypadek w pracy należy do zdarzeń nagłych, spowodowanych przyczyną zewnętrzną, która wywołała obrażenia ciała bądź zgon w związku z wykonywaną pracą. W takiej sytuacji na pracodawcy spoczywa wiele obowiązków – sporządza dokumentację, niejednokrotnie współpracuje ze służbami, Państwową Inspekcją Pracy, prokuraturą. Poszkodowany pracownik ma prawo do świadczeń i nie chodzi tu tylko o świadczenie z ZUS.
REKLAMA
W przypadku, kiedy pracownik doznał wypadku w pracy, przysługuje mu na mocy prawa jednorazowe odszkodowanie z ZUS. Pozostając na zwolnieniu lekarskim otrzymuje zasiłek chorobowy w wymiarze 100 proc. Należy jednak pamiętać, że pomimo zapłaty składki na ubezpieczenie wypadkowe przez pracodawcę – ZUS nie rekompensuje z niej wszystkich świadczeń, jakie są należne poszkodowanemu pracownikowi. W opinii ekspertów, dlatego warto przy prowadzeniu działalności gospodarczej wykupić ubezpieczenie OC (polisa ubezpieczenia od odpowiedzialności cywilnej) chroniące szkody pracowników.
Wśród świadczeń, których może dochodzić pracownik od pracodawcy, znalazły się m.in.:
- zadośćuczynienie za ból i cierpienie;
- zwrot poniesionych kosztów leczenia;
- zwrot poniesionych kosztów rehabilitacji;
- zwrotu utraconych dochodów;
- renty wyrównawczej;
- renty na zwiększone potrzeby;
- renty z tytułu pogorszonych widoków na przyszłość.
Kiedy przedsiębiorca musi wykupić polisę OC
W myśl art. 4 ustawy o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli komunikacyjnych, ubezpieczeniem obowiązkowym jest:
- ubezpieczenie odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych za szkody, które powstały wskutek ruchu tychże pojazdów;
- ubezpieczenie odpowiedzialności cywilnej rolników z tytułu posiadania gospodarstwa rolnego;
- ubezpieczenie budynków, które należą do gospodarstwa rolnego od ognia, jak i innych zdarzeń losowych;
- ubezpieczenia wynikającego z przepisów odrębnych ustaw bądź też umów międzynarodowych ratyfikowanych przez Rzeczpospolitą Polską, nakładających na określone podmioty obowiązek zawarcia umowy ubezpieczenia.
Przepisy regulują, jacy przedsiębiorcy podlegają obowiązkowemu ubezpieczeniu OC. Są to: adwokaci; notariusze; radcy prawni; lekarze; zakłady opieki zdrowotnej; dysponenci jednostek ratownictwa medycznego; detektywi; agenci i brokerzy ubezpieczeniowi; architekci; księgowi; pośrednicy i zarządcy nieruchomości; rzeczoznawcy majątkowi; biegli rewidenci; rzecznicy patentowi; komornicy sądowi; inżynierowie oraz przedsiębiorcy zajmujący się ochroną osób i mienia.
Liczba zawodów stale się powiększa, stąd regulacja obowiązkowego ubezpieczenia OC na podstawie odrębnych ustaw, a nie na ustawie o obowiązkowych ubezpieczeniach – wtedy bez wątpienia proces wiązałby się ze zwiększeniem objętości ustawy, a ponadto także częstymi jej nowelizacjami.
Niewymienieni w przepisach przedsiębiorcy nie muszą zawierać ubezpieczenia OC. Jednakże jak była mowa powyżej, warto, aby jednak to zrobili – OC jest przydatne w zakresie odpowiedzialności za szkody wyrządzone osobom trzecim.
Czym jest OC pracodawcy
OC, czyli ubezpieczenie od odpowiedzialności cywilnej pracodawcy, to świadczenie niezależne od OC z tytułu prowadzenia działalności gospodarczej. Przedsiębiorca zatrudniając osoby do pracy, jest za nie odpowiedzialny. Odnosi się to między innymi do wypadków podczas wykonywania czynności na stanowisku pracy.
Przedmiotem polisy może być odpowiedzialność cywilna pracodawcy za szkody osobowe, będące następstwem wypadku podczas wykonywania pracy przez osoby zatrudnione. Pracownikowi przysługuje prawo do wystąpienia z żądaniem odszkodowania za zaistniałą sytuację w zakładzie pracy bezpośrednio do osoby, która go zatrudnia.
Zadośćuczynienie za poniesione szkody zdrowotne można otrzymać z OC firmy, jeśli do wypadku doszło podczas wykonywania powierzonych obowiązków. Wypłacane odszkodowanie pomniejsza się o wysokość jednorazowego świadczenia wypłacanego przez ZUS.
W zależności od charakteru prowadzonej działalności, można polisę OC dostosować do indywidualnych potrzeb. To przedsiębiorca decyduje, który z pakietów wybierze. Polisa OC zwalnia pracodawcę z konieczności wypłacania zadośćuczynienia pracownikowi z własnych środków finansowych, a także z problemów wynikających z rozpatrywania takiego roszczenia.
Firmy oferujące OC pracodawcy przejmują na siebie wszystkie kwestie formalne, w tym postępowanie wyjaśniające i same opłacają ewentualne koszty postępowania sądowego.
Roszczenia pracowników związane z OC pracodawcy
Jedynym obowiązkiem pracodawcy, który zdecyduje się na zawarcie umowy z ubezpieczycielem i wykupienie polisy OC, jest uiszczanie składek ubezpieczeniowych.
Najczęściej ubezpieczenie OC firmy pokrywa wypadki komunikacyjne, potknięcia na schodach, a także zdarzenia związane z wykorzystywaniem specjalistycznych maszyn. Ubezpieczenie OC przedsiębiorcy pokrywa całe roszczenie.
Uzyskanie odszkodowania z OC pracodawcy
Chcąc uzyskać odszkodowanie od ubezpieczyciela z OC firmy, należy sporządzić protokół. Przedsiębiorstwa mają swoje procedury z tym związane. Zazwyczaj przedstawia się zeznania świadków mogących potwierdzić, kiedy i w jaki sposób doszło do wypadku w pracy. Istotne jest, by wszystkie formalności zostały dopełnione, a zgłoszenie niezwłocznie wysłane – przełoży się to na szybsze wypłacenie świadczenia.
W określonych sytuacjach ubezpieczyciel może odmówić wypłaty środków. Dzieje się tak, gdy:
- dochodzi do rażącego niedopełnienia obowiązków przez pracodawcę;
- wypadek zdarzył się poza godzinami pracy, a pracodawca nie wyraził zgody na wykonywanie czynności zawodowych w godzinach nadliczbowych;
- obowiązki wykonywane były w niewłaściwy sposób;
- pracownik w momencie zdarzenia był pod wpływem alkoholu lub środków odurzających.
Przedawnienie roszczeń
Pracownik, który ucierpiał w wypadku, nie jest obowiązany występować z roszczeniami od razu. Polisa OC ważna jest na dzień wypadku i gwarantuje ochronę ubezpieczeniową w czasie, kiedy poszkodowany wystąpi z roszczeniami. W zależności od rodzaju doznanego wypadku, pracownik może ubiegać się o rekompensatę od pracodawcy bądź jego ubezpieczyciela w terminie 3 – letnim lub 20 – letnim.
Podsumowanie: przy prowadzeniu działalności gospodarczej posiadanie policy OC w większości wypadków jest dobrowolne. Należy jednak pamiętać, że przez wzgląd na częstotliwość wypadków w pracy, jak i to, że ZUS może nie pokryć wszystkich wynikłych szkód – posiadanie policy OC jest dobrym zabezpieczeniem.
Więcej ważnych informacji znajdziesz na stronie głównej Infor.pl

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

