
Od tych kart nie trzeba płacić podatku. Mogą korzystać ze zwolnienia, a pracodawca nie musi pobierać zaliczki

REKLAMA
REKLAMA
Ulgowe usługi i świadczenia przekazywane pracownikom w ramach działalności socjalnej prowadzonej przez pracodawcę mają wyrównywać różnice w poziomie sytuacji życiowej, rodzinnej i materialnej między osobami uprawnionymi. To między innymi dlatego w wielu przypadkach mogą korzystać ze zwolnienia od podatku. Jest tak jednak tylko do określonej wartości.
- Świadczenia rzeczowe i pieniężne korzystają ze zwolnienia
- Bony i talony a karty przedpłacone - to nie jest to samo
Co do zasady świadczenia wypłacane ze środków zakładowego funduszu świadczeń socjalnych należy doliczyć do przychodów ich świadczeniobiorców. W określonych przypadkach i do wskazanej wysokości mogą one jednak korzystać z przewidzianych przez ustawodawcę zwolnień od tego podatku. Dodatkowo od zasady tej istnieją też pewne wyjątki. Na czym polega trudność w stosowaniu obowiązujących w tym zakresie regulacji? Przede wszystkim na prawidłowym zakwalifikowaniu świadczenia do odpowiedniej kategorii świadczeń, a w dalszej kolejności – w razie potrzeby – na uważnym sumowaniu wartości świadczeń na przestrzeni roku.
REKLAMA
Świadczenia rzeczowe i pieniężne korzystają ze zwolnienia
Świadczenia rzeczowe i pieniężne to grupa najczęściej spotykanych świadczeń. Należą do niej świadczenia związane z wypoczynkiem uprawnionego, świadczenia okołoświąteczne dla uprawnionego, ale również te dla członków jego rodziny, np. paczki dla dzieci. Mogą one korzystać na gruncie podatkowym ze zwolnienia, ale tylko do określonej przez ustawodawcę wartości. Jak wynika z obowiązujących przepisów, wolna od podatku dochodowego jest wartość otrzymanych przez pracownika w związku z finansowaniem działalności socjalnej, o której mowa w przepisach o zakładowym funduszu świadczeń socjalnych, rzeczowych świadczeń oraz otrzymanych przez niego w tym zakresie świadczeń pieniężnych, sfinansowanych w całości ze środków zakładowego funduszu świadczeń socjalnych lub funduszy związków zawodowych, łącznie do wysokości nieprzekraczającej w roku podatkowym kwoty 1000 zł. Rzeczowymi świadczeniami nie są bony, talony i inne znaki, uprawniające do ich wymiany na towary lub usługi.
Bony i talony a karty przedpłacone - to nie jest to samo
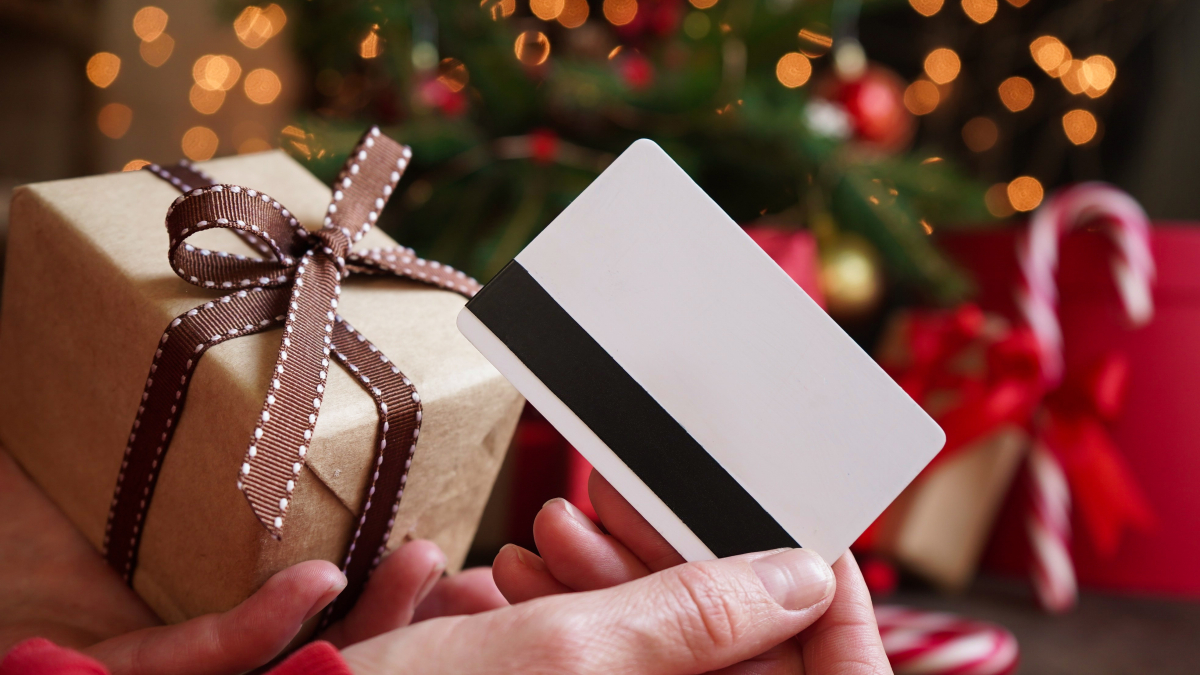
A co z kartami przedpłaconymi? Ich charakter w przeszłości budził wątpliwości – nie było jasne, czy należy uznać, że są one formą bonu podlegającego wymianie na towar lub usługę, czy też bliżej im do kart płatniczych, których zadaniem jest zapewnienie użytkownikowi karty środków pieniężnych bez konieczności wydawania posiadających formę materialną znaków pieniężnych (np. banknotów). Obecnie podatnicy i organy podatkowe nie mają już wątpliwości, że karta przedpłacona to swoisty rodzaj karty płatniczej. Jest wydawana bez konieczności posiadania rachunku osobistego w banku, a jej użytkownikowi nie jest przyznawany kredyt. Rolą kart jest zapewnienie użytkownikom (np. pracownikom) środków pieniężnych, bez konieczności wydawania znaków pieniężnych (np. banknotów) lub znaków legitymacyjnych. Z technicznego punktu widzenia karta przedpłacona jest bardzo zbliżona do karty debetowej, a nie do bonu czy talonu, które zostały wykluczone ze zwolnienia podatkowego. Zatem kartę taką należy, co do zasady, uznać za świadczenie pieniężne z uwagi na jej zaklasyfikowanie jako instrumentu dostępu do określonych wartości pieniężnych, co finalnie umożliwia regulowanie zobowiązań (zob. np. interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 27 września 2023 r., nr 0114-KDIP3-1.4011.778.2023.1.LS). Oznacza to, że pracodawca nie musi w tej sytuacji pełnić roli płatnika i nie musi pobierać z tytułu tego świadczenia zaliczki na podatek dochodowy od osób fizycznych.
INTERPRETACJA
Czy Wnioskodawca, jako płatnik zaliczek na podatek dochodowy od osób fizycznych od wynagrodzeń wypłacanych pracownikom, może zastosować do wartości kart podarunkowych (przedpłaconych) do określonej sieci sklepów wręczonych pracownikom zwolnienie od podatku dochodowego na podstawie art. 21 ust. 1 pkt 67 updof, traktując wymienione karty podarunkowe jako świadczenie pieniężne?
(…) świadczenie w postaci kart przedpłaconych stanowi dla pracowników przychód ze stosunku pracy, o którym mowa w art. 12 ust. 1 ustawy o podatku dochodowym od osób fizycznych. Jednocześnie wartość świadczenia w postaci kart przedpłaconych - przekazanych pracownikom - których źródłem finansowania będą środki zakładowego funduszu świadczeń socjalnych korzysta ze zwolnienia z podatku dochodowego od osób fizycznych określonego w art. 21 ust. 1 pkt 67 ww. ustawy do wysokości kwoty obowiązującego w roku podatkowym limitu.
Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 14 października 2025 r. (nr 0113-KDIPT2-3.4011.741.2025.1.GG)
art. 21 ust. 1 pkt 67 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (j.t. Dz.U. z 2026 r. poz. 592)


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

